
主要国の政策金利
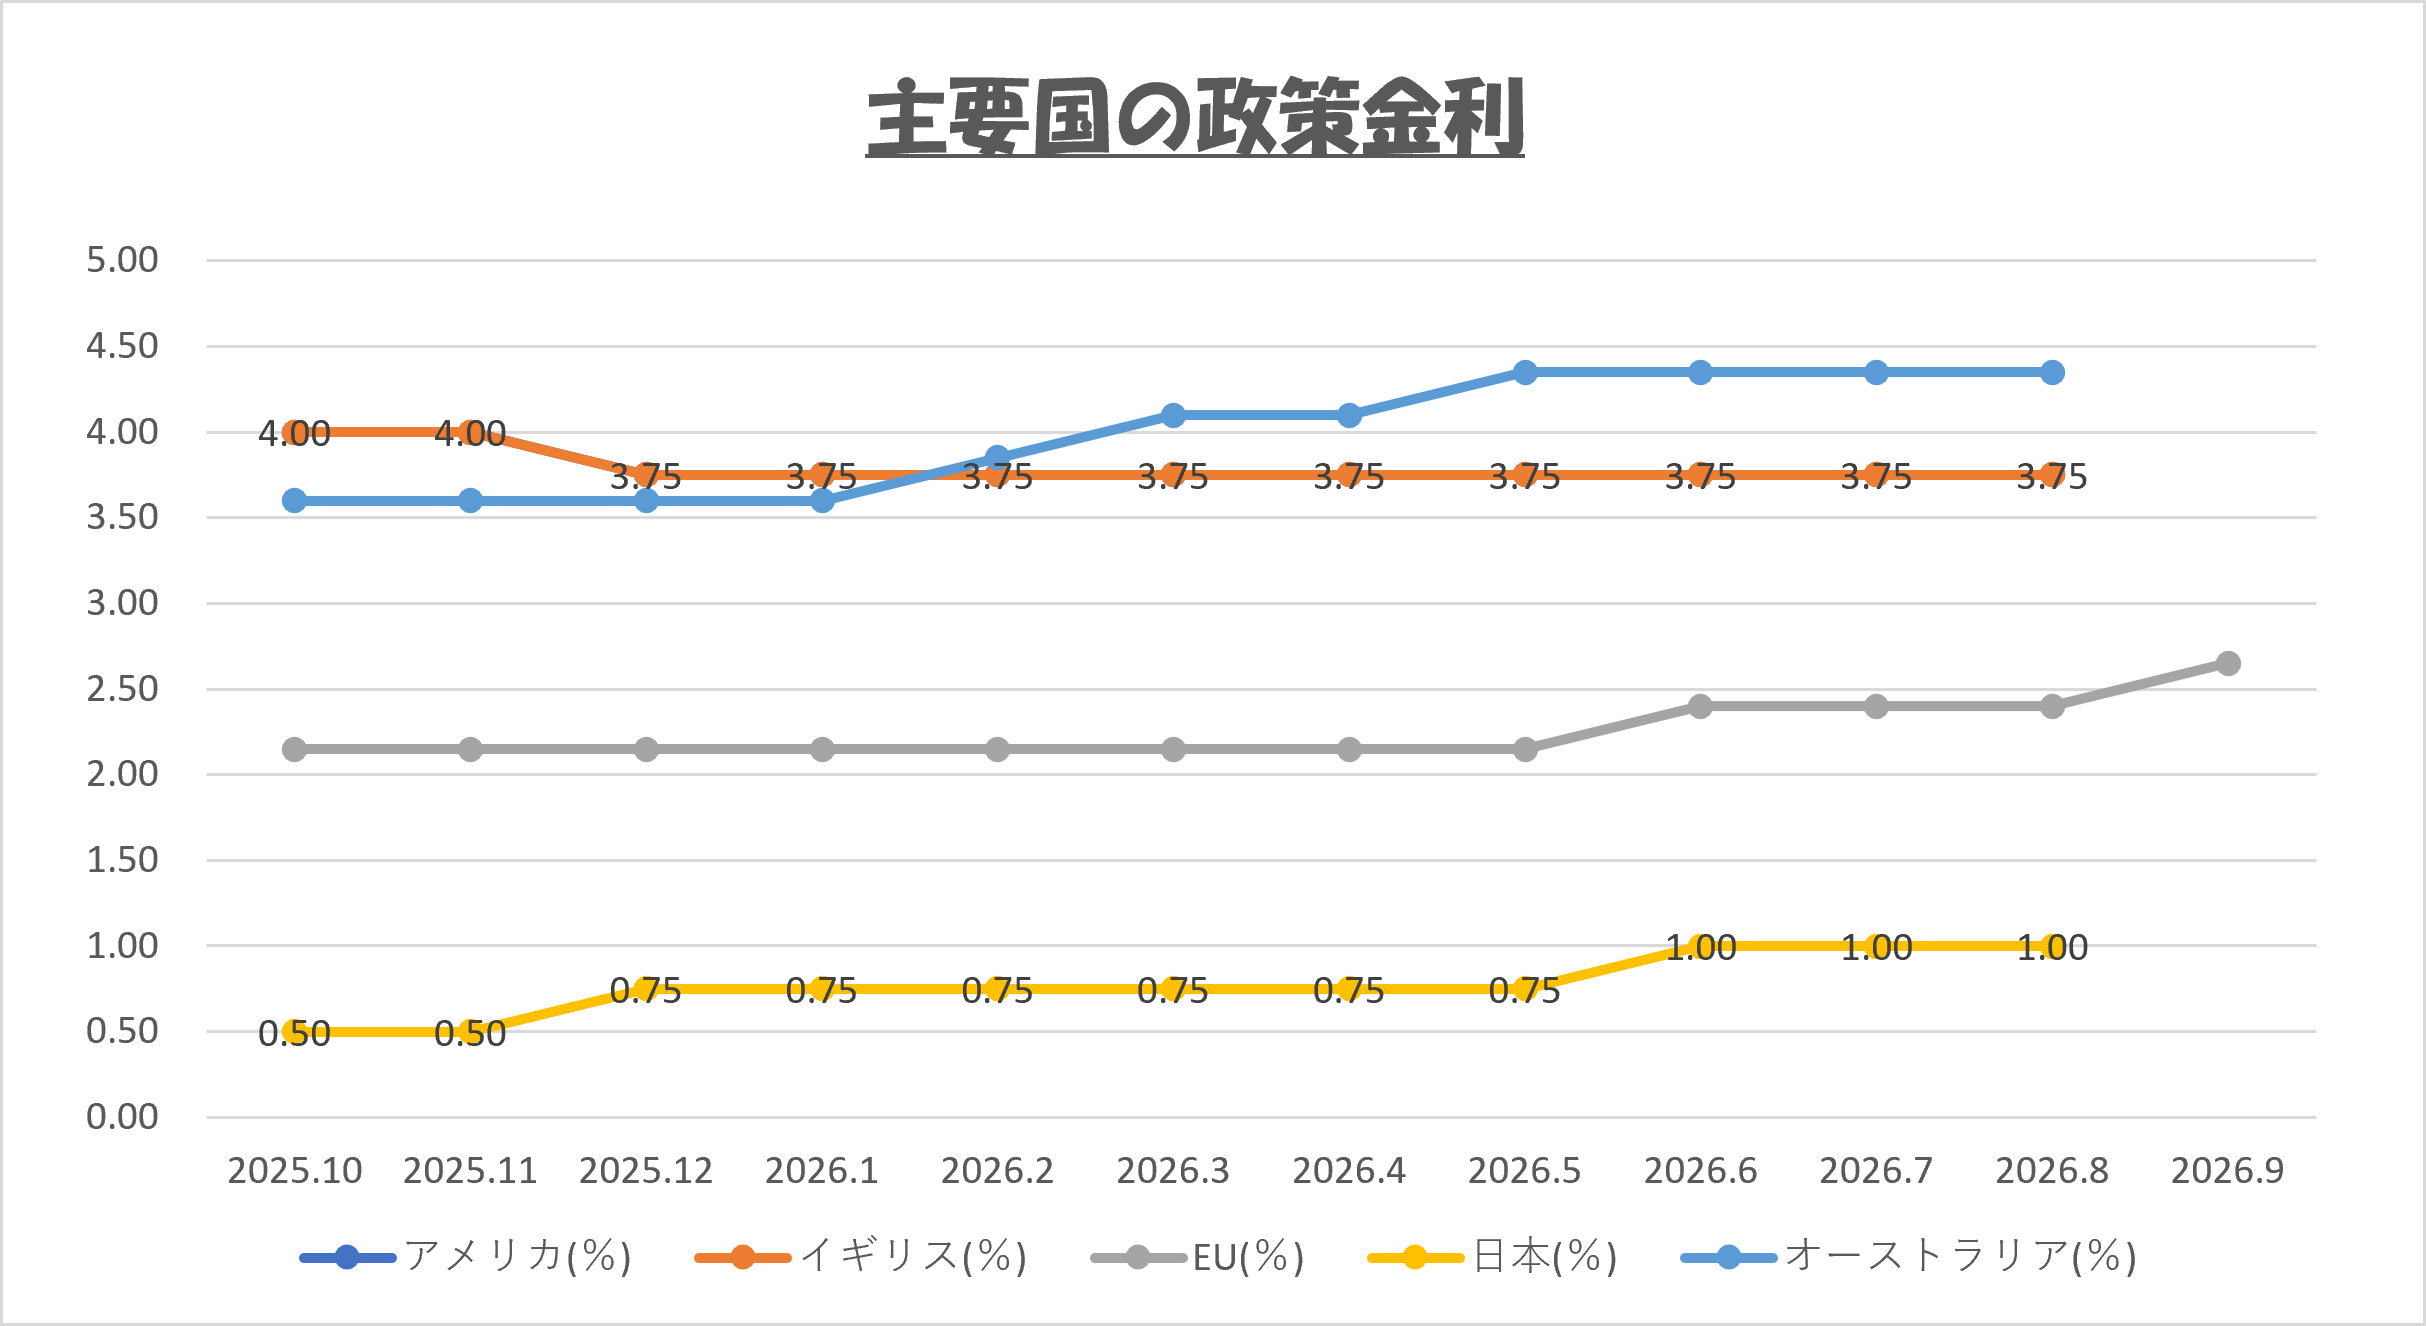
政策金利とは、中央銀行が金融政策を通じて経済活動を調整するために設定する金利のことです。この金利は、銀行が中央銀行からお金を借りるときの金利や、銀行同士がお金を貸し借りする際の基準となる金利を指します。
9月の動きで目立ったのはECBです。9/10の理事会で0.25%の追加利上げを決定し、主要政策金利は2.40%から2.65%へ。ラガルド総裁は中東情勢がインフレに圧力をかけ続け、インフレ率が長期間にわたり目標を大きく上回る見込みだと説明しており、6月に続く2回目の利上げとなりました。市場では2.65%前後が中立金利の上限、つまり一旦の到達点との見方が優勢です。一方、米国(3.75%)・英国(3.75%)・日本(1.00%)・豪州(4.35%)はいずれも据え置きを継続中。ただし米国は9/15-16のFOMCが「ライブ会合」となっており、CMEフェドウォッチでは利上げ確率が約48%、据え置きが約52%とほぼ五分五分の織り込みです。後述するインフレの再加速と雇用の持ち直し(雇用編参照)がそろったことで、据え置き継続か利上げ再開かの判断は微妙な局面に入っています。日銀の金融政策決定会合も9/17-18に控えており、今月後半は日米そろって注目です。
米国政策金利とインフレ指標
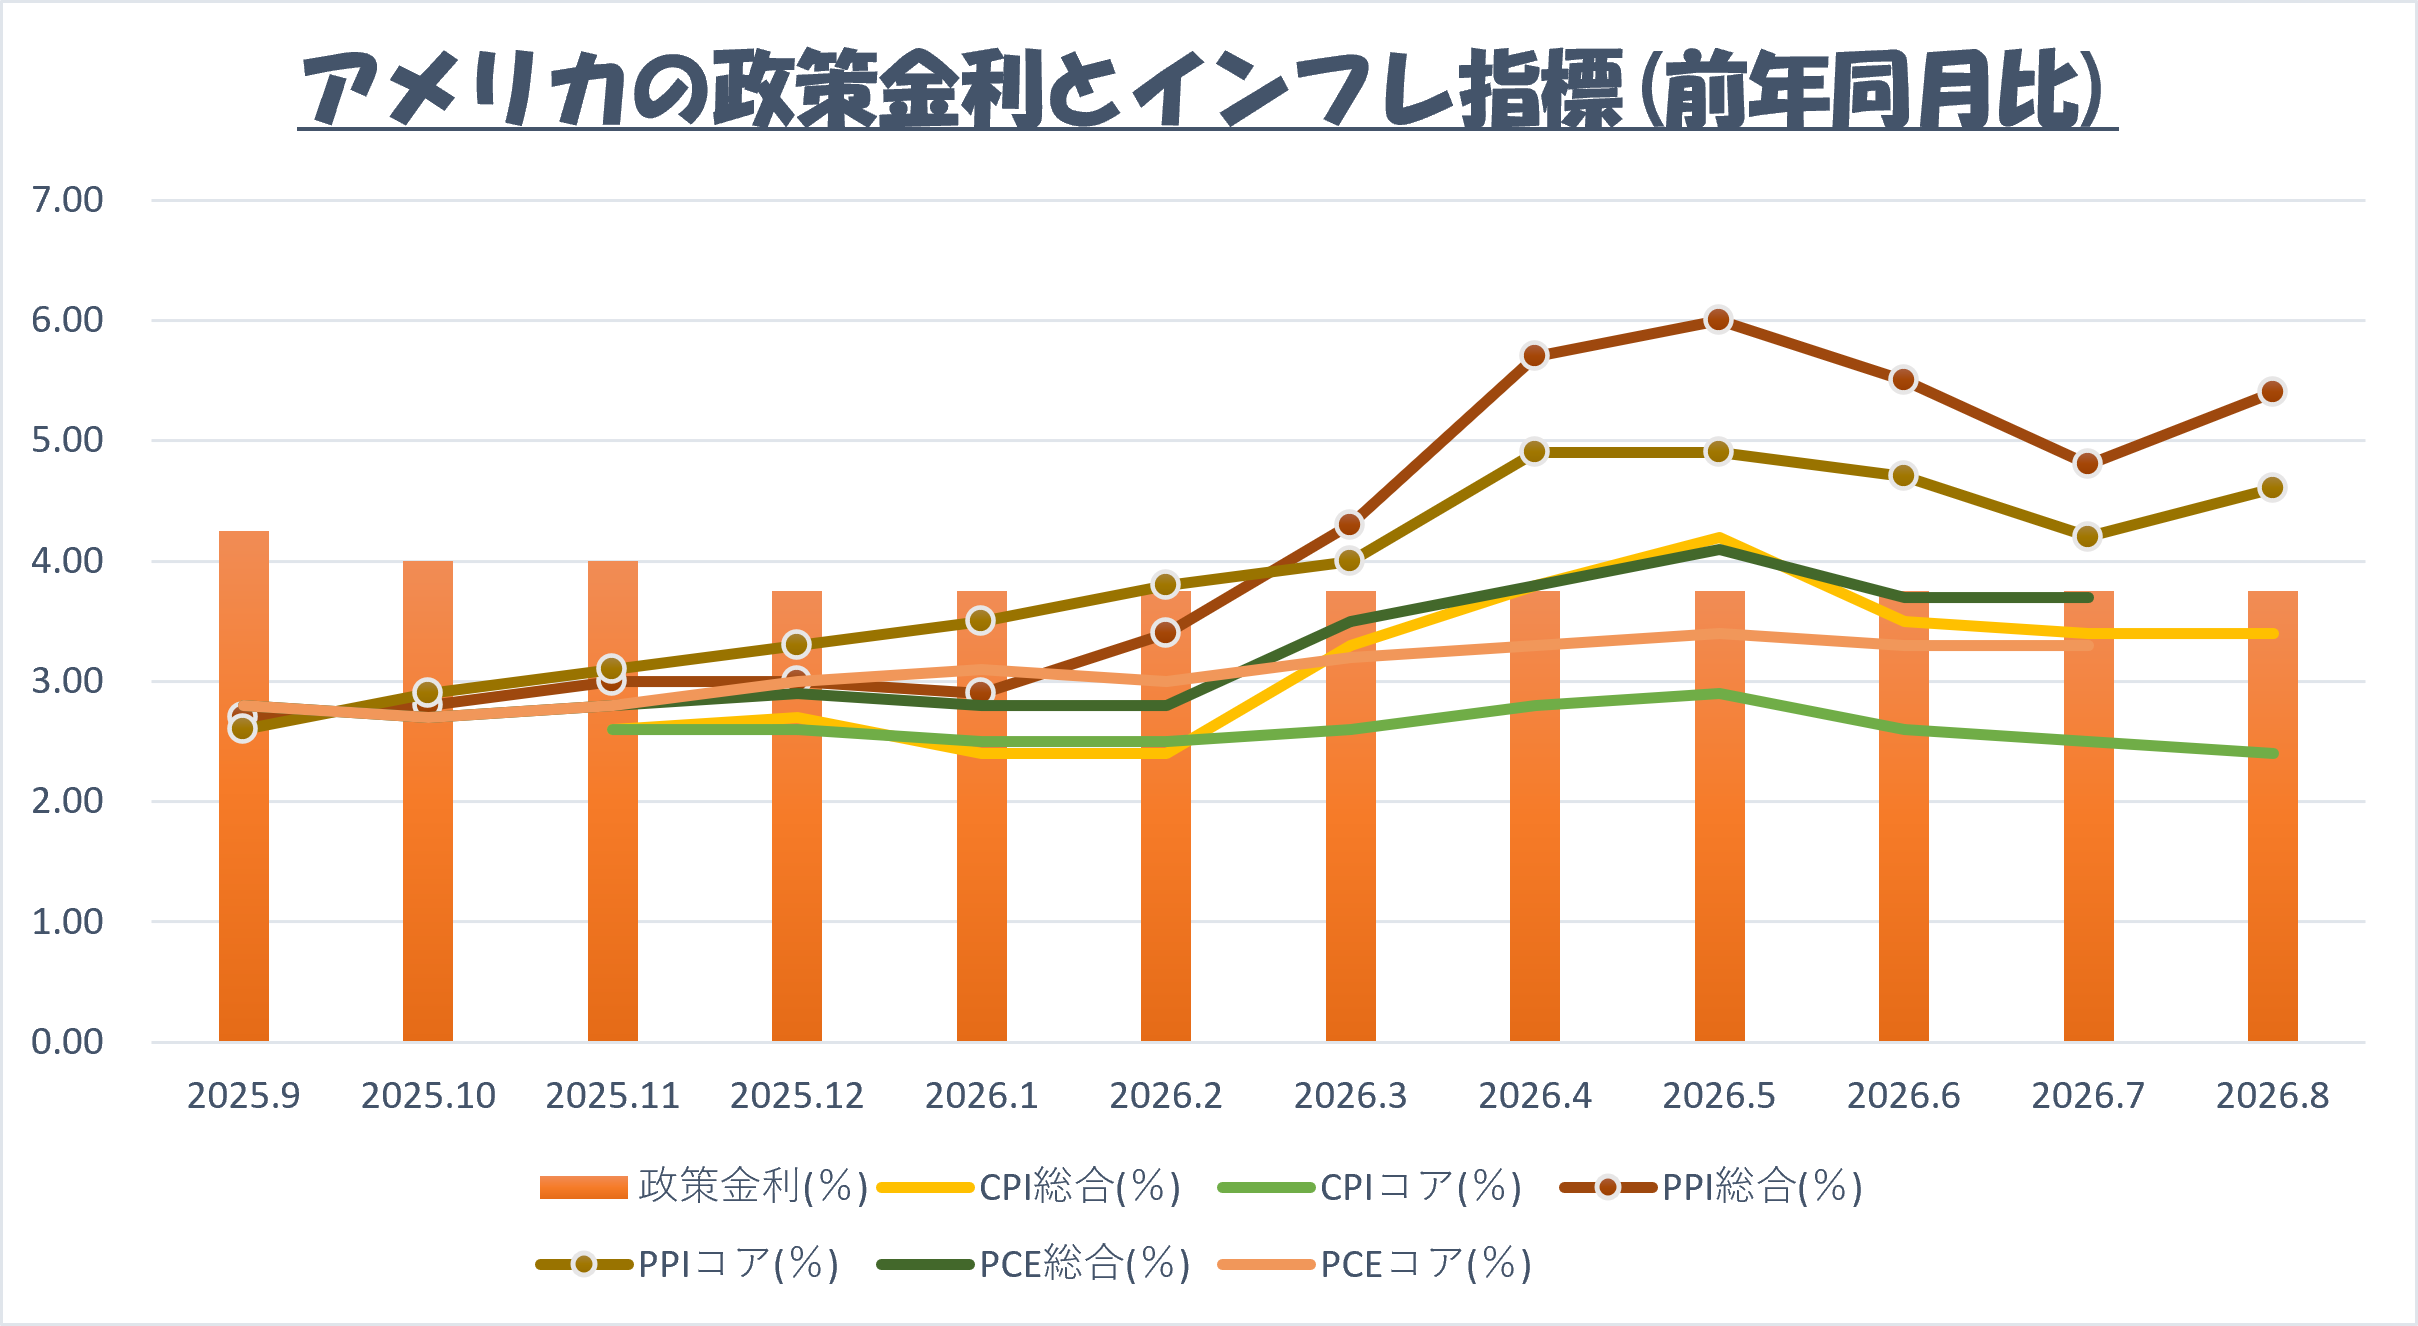
インフレ指標とは、物価が時間とともにどのように変動しているかを示すための指標です。インフレ(物価の上昇)が経済に与える影響を把握し、政策決定や経済分析の参考にするために使われます。消費者物価指数(CPI)は消費者が日常生活で購入する商品やサービスの価格変動を測る指標、生産者物価指数(PPI)は生産者が取引段階で支払う価格の変動を測る指標、PCEデフレーターは、個人消費支出(PCE)価格指数から算出される物価指標です。
8月分のインフレ指標は方向感が分かれました。PPI総合は前年比5.4%と前月の4.8%から予想外に再加速し、PPIコアも4.2%から4.6%へ上昇。エネルギーコストの再上昇が主因です。一方、CPI総合は3.4%と前月から小幅鈍化、CPIコアも2.5%から2.4%へ低下し、消費者段階では落ち着きが見られます。ただしコアCPIの前月比は+0.3%と市場予想(+0.2%)を上回っており、基調としての粘着性は残ったままです。7月分のPCEも総合3.7%・コア3.3%と高止まりしています。川上(PPI)の再加速が今後どこまで川下(CPI)に波及するかが、9月FOMC以降の最大の論点になりそうです。
▶時短ファンダ月次確認シリーズ
- 主要国の政策金利と米インフレ指標の月次確認はコチラ→本記事
- 日米の雇用指標の月次確認はコチラ→日米の雇用統計|非農業部門・失業率・賃金上昇率の確認|時短ファンダ
- 主要国のGDP統計の月次確認はコチラ→主要国のGDP統計|米国・日本・欧州・豪州の景気状況|時短ファンダ
- 日米の景気指標の月次確認はコチラ→日米の景気指標|ISM・PMI・短観等の最新値|時短ファンダ


コメント