iDeCoを始めるとき、いちばん迷うのが「どの商品を買うか」です。
僕はSBI証券のiDeCoで、ずっと「SBI・全世界株式インデックス・ファンド(愛称:雪だるま)」1本で積み立ててきました。理由はシンプルで、iDeCoにはオルカン(eMAXIS Slim 全世界株式)が無かったから。全世界株式でいちばん近い選択肢が、これだったんです。
ところが2026年12月、SBI証券iDeCoのラインナップが大きく変わります。NASDAQ100やFANG+、インド株、そしてゴールドといった商品が新たに加わる予定です。おかげで今、僕は「ポートフォリオを変えようか」と地味に悩んでいます。
この記事では、雪だるま1本で来た僕の商品選びの理由、NISAとの使い分け、そして2026年12月のリニューアルをどう捉えているか——当事者としてのリアルな考えを、そのまま書いていきます。同じように「iDeCoで何を買えばいいの?」と迷っている人の参考になればと思います。
この記事でわかること
- 僕がSBI証券のiDeCoで「雪だるま1本」を選んだ理由
- NISAとiDeCoの、僕なりの使い分け(同じ全世界株式でも役割が違う)
- 2026年12月のラインナップ刷新で何が変わるのか
- 【重要】商品の「除外」で積立が止まる落とし穴
- 新商品を受けて、僕がどう見直そうとしているか
僕がSBI証券のiDeCoを選んだ理由
まず金融機関選びから。iDeCoは、どの金融機関で口座を作るかで、手数料と商品ラインナップが変わります。
僕がiDeCoを始めたのは、つみたてNISAがスタートして少し経った頃でした。当時、手数料の安さと投資信託の信託報酬(保有コスト)を考えると、実質SBI証券か楽天証券の二択という状況でした。
その中で、全世界株式でオルカンの代わりになる商品を比べると、「楽天・全世界株式(楽天VT)」か「SBI・全世界株式(雪だるま)」。当時、雪だるまの方が信託報酬がわずかに安かったので、iDeCoもSBIにしました。すでにNISA口座もSBIだったので、同じ会社にまとめた方が管理がラク、という理由もあります。
iDeCoは何十年も保有し続ける制度なので、わずかなコスト差でも長期では効いてきます。「わずかに安い方」を選ぶ判断は、今でも正解だったと思っています。
僕のNISAとiDeCoの使い分け
「NISAとiDeCo、どっちを優先すべき?」もよく聞かれる質問です。僕の現在の設定はこうなっています。
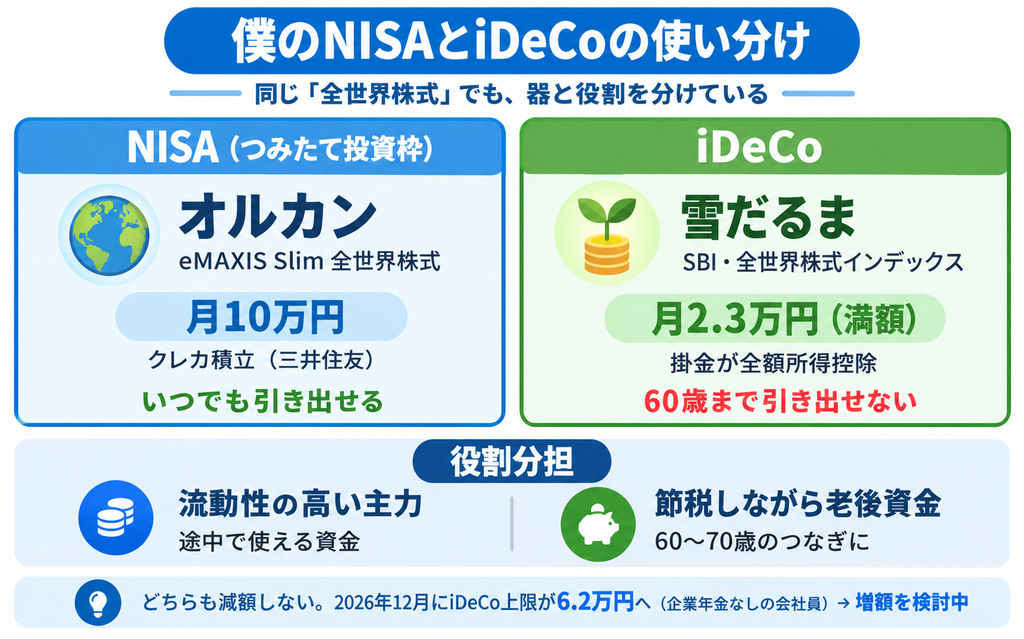
NISA(つみたて投資枠) … オルカン(eMAXIS Slim 全世界株式)を、三井住友カード(Olive)のクレカ積立で月10万円。 iDeCo … 雪だるま(SBI・全世界株式)を、満額の月2.3万円(企業年金のない会社員の上限)。
どちらも「全世界株式」で中身はよく似ています。でも、器としての役割は明確に違います。
NISAはいつでも引き出せるのが強みです。だから僕にとっては、流動性の高い主力。途中でお金が必要になっても対応できます。(実際にはすぐに売却する気はまったくないし、30年複利運用で寝かすつもりの戦略デス)
iDeCoは60歳まで引き出せない代わりに、掛金が全額所得控除になる強力な節税メリットがあります。年間27.6万円(2.3万円×12ヶ月)が課税所得から引かれるので、所得税・住民税が軽くなる。そのぶん「老後まで手をつけない資金」として割り切れます。前回の出口戦略の記事で書いたとうり、僕はこのiDeCoを「60〜70歳のつなぎ資金」として位置づけています。
つまり、同じ全世界株式でも、NISA=途中でも使える主力、iDeCo=節税しながらの老後資金、と役割を分けているわけです。だから片方に寄せず、両方を並行して積み立てています。そして今のところ、どちらの積立額も減らすつもりはありません。
2026年12月、SBI iDeCoのラインナップが変わる
さて、ここからが今回のいちばんの話題です。
SBI証券は、2026年12月に予定されているiDeCo制度改正に向けて、iDeCoセレクトプランの運用商品を見直すと発表しました。長期の資産形成にふさわしいラインナップにするため、というのが趣旨です。
具体的には、SBI NASDAQ100、iFreeNEXT FANG+、SBI・iシェアーズ・ゴールドなどを含む11本が追加候補として挙がっています。海外株式・国内株式・バランス型・ゴールド・元本確保型と幅広く、これまで全世界株式やSP500といった王道が中心だったラインナップに、より尖った選択肢が加わる形です。
僕が「買うと思う」と考えているのは、ゴールド(SBI・iシェアーズ・ゴールド)です。株式とは値動きが異なる資産なので、分散先として魅力があります。
ただし、ここで浮かれてはいけない落とし穴があります。
【重要】商品の「追加」の裏で「除外」が起きている
新商品が11本”追加”されるということは、裏で商品が”除外”されるということです。
iDeCoには「35本ルール」があり、1つのプランで提供できる運用商品は上限35本と決められています。だから新商品を入れるには、既存商品を外す必要があります。実際、今回のリニューアルでも複数の商品が除外候補になっています。
ここが最大の注意点です。 もし自分が積み立てている商品が除外されると、放置した場合、掛金が新しい商品に振り向けられず「未指図資産」として現金のまま滞留してしまうことがあります。そうなると、運用されずに機会損失になったり、最終的に元本確保型などの保守的な商品に自動的に振り替えられたりするリスクがあります。専門家も、この点に警鐘を鳴らしています。
では僕はどうだったか。 気になったので確認しましたが、僕の主力である「雪だるま」は除外候補に入っておらず、SBIからの除外通知(メール・SMS・書面)も届いていませんでした。ひとまず主力はそのまま継続できる、と分かって安心しました。
もしあなたがSBI iDeCoで何かを積み立てているなら、必ず確認してください。 除外対象になっている場合は通知が来るはずなので、見落とさないこと。そして除外されるなら、早めに配分変更(別の商品に切り替える設定)をしておくこと。これを怠ると、知らないうちに積立が止まる、という事故が起こりえます。新商品の話より、まずこの確認の方が大事です。
【一次情報】僕がどう見直そうとしているか
では、僕自身は新ラインナップをどう使うのか。現時点で考えていることを、正直に書きます。基本の枠組みは「コア・サテライト」です。
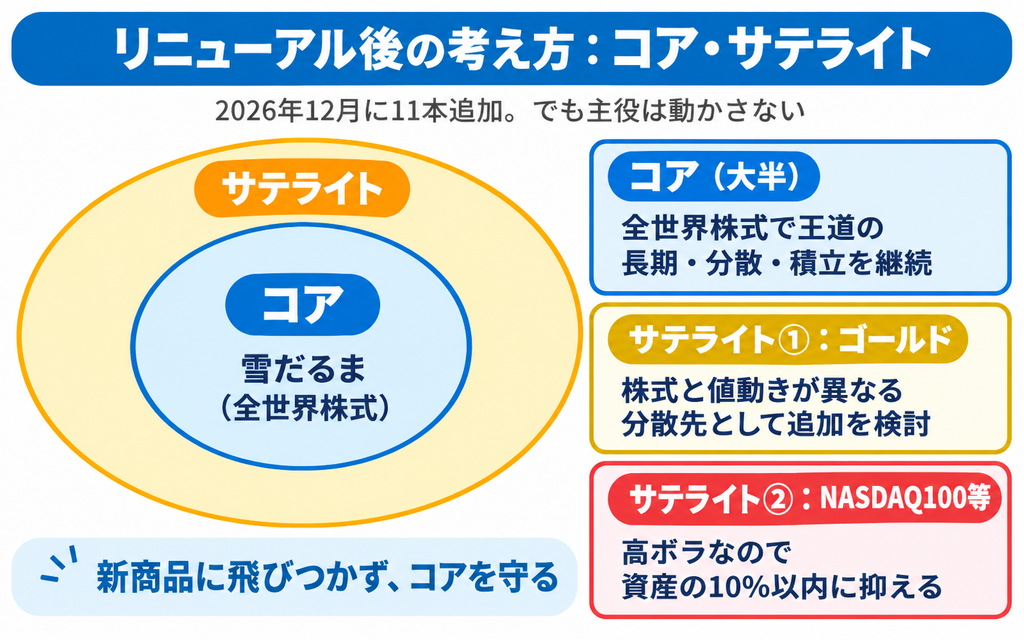
コア(大半)は、雪だるまのまま動かさない。 資産の中心は、これまでどおり全世界株式で、長期・分散・積立の王道を続けます。ここは新商品が出ようが揺らぎません。むしろ「新商品が出た=乗り換えなきゃ」と焦って主力を動かすのが、いちばんやってはいけないことだと思っています。
サテライト①として、ゴールドを少し加えるか検討中。 株式と値動きが異なるゴールドは、分散という意味で理にかなっています。ここは前向きに考えています。
サテライト②のNASDAQ100やFANG+は、慎重に。 これらは魅力的なリターンを出してきた一方で、値動きが激しい(高ボラティリティな)商品です。専門家も、こうしたテーマ型は資産の10%程度に抑え、コアを崩さないよう助言しています。僕もこの考えに賛成で、仮に入れるとしても、あくまで少額のサテライトに留めるつもりです。iDeCoは老後の土台になるお金なので、ここで大きく賭けるのは僕の性格に合いません。
結論として、僕の見直しは「コアの雪だるまは維持、ゴールドをサテライトで検討、NASDAQ100等は入れても少額」という方向です。派手さはありませんが、iDeCoという性質にはこれが合っていると考えています。
iDeCoで気をつけたい2つのこと
最後に、iDeCo全般の注意点を2つ。
① 60歳まで引き出せない。 これはメリット(老後資金として守られる)でもあり、デメリット(急な出費に使えない)でもあります。だからこそ、僕はいつでも使えるNISAと並行しているわけです。生活防衛資金を別に確保したうえで、余裕資金でやるのが大前提です。
② 出口(受け取り)で税金がかかる。 iDeCoは受け取るときに課税されます。受け取り方(一時金・年金・併用)によって税額が変わり、退職金や公的年金との兼ね合いで最適解が人それぞれ違う、けっこう複雑な世界です。ここは出口戦略の記事で詳しく書いたので、あわせて読んでみてください。僕自身も、2026年12月から上限が月6.2万円(企業年金のない会社員の場合)に上がるのを機に増額するか、出口の税金をシミュレーションしてから判断しようと考えています。
まとめ|新商品より、まず「自分の軸」
最後に要点を振り返ります。
- 僕はSBI iDeCoで「雪だるま(全世界株式)」を1本、満額で積み立ててきた
- NISA=いつでも使える主力、iDeCo=節税しながらの老後資金、と役割を分けている
- 2026年12月にNASDAQ100・FANG+・ゴールドなど11本が追加される
- ただし裏で「除外」も起きる。積立が止まらないよう、自分の商品が除外対象か必ず確認を
- 僕の方針は「コアの全世界株式は維持、ゴールドを検討、テーマ型は少額に」
新しい商品が増えると、つい目移りします。でも、iDeCoは何十年もかけて育てる老後の土台です。新商品に飛びつくより、自分の軸(コア)を守ることの方が、たぶんずっと大事です。その上で、ゴールドのような分散先を少し加える——僕の見直しは、そんな地味な着地になりそうです。
関連記事
▶ iDeCoの「出口」(受け取り・取り崩し・税金)はこちら 【新NISA対応】SBI証券の定期売却でFIRE取り崩しを自動化|3%ルールの設定方法
▶ NISA側でオルカンを積み立てる設定手順 【全画面解説】SBI証券の口座開設〜オルカン積立設定まで
▶ そもそもコアに選ぶ「オルカン」ってどんな中身? 【図解】オルカンの中身を解説|「全世界に分散」の本当の意味
▶ 資産形成の全体設計(いくら貯めて、どう取り崩すか) サイドFIREまでのロードマップ|2033年に向けた具体的な資産形成戦略
※この記事は2026年時点の情報に基づいています。制度・商品ラインナップ・手数料は変更される場合があるため、最新情報はSBI証券および公的機関の公式サイトで必ずご確認ください。
※特定の金融商品の購入を推奨するものではありません。投資は自己責任でお願いします。税金の取り扱いについては、必要に応じて税理士等の専門家にご相談ください。

コメント