2026年Q3は、Q2の楽観ムードから一転して「利上げ」が市場の主役に戻ってきた四半期だった。
7月はAI・半導体株の調整に中東情勢の再燃が重なり、日経平均は月間で8%超下落して64,362円で着地。4カ月ぶりの反落となった。S&P500も月間で△0.1%とほぼ横ばいで、ハイテク大型株の設備投資負担を警戒する声が強まった。
8月は日米ともに反発し、日経平均は+3.0%の66,311円、S&P500は+2.6%。ただ、8月19日にはイランとUAEの軍事的緊張から原油が急騰し、日経平均が1日で2,134円安と大きく崩れる場面もあった。原油高によるインフレ懸念から長期金利が上昇し、グローバルREITは月間で△2.6%と金利上昇の重しをまともに受けた。
そして9月、FRBは約3年ぶりとなる0.25%の利上げを全会一致で決定し、政策金利は3.75〜4.00%に。ドットチャートは年内もう1回の利上げを示唆している。翌日には日銀も政策金利を1.00%から1.25%へ引き上げ、日米そろっての利上げとなった。米10年債利回りは5%台まで上昇。9月30日の日経平均は、サウジの主要パイプライン復旧で原油が下がったことを好感して1,272円高の66,753円で取引を終えたが、6月末の7万円前後からは約5%低い水準でQ3を終えた。
Q2の記事で「利下げ再開は見通しにくい」と書いたが、結果は利下げどころか利上げだった。そんな中で、自分はNISA成長投資枠の年内分をほぼ使い切り、その代わりに現金比率という別の課題を抱えることになった。PFがどう変化したか振り返っていく。なお、投資戦略の全体像については「【2026年改訂版】ばけっとの投資戦略|PFアロケーションの設定方針」にまとめている。
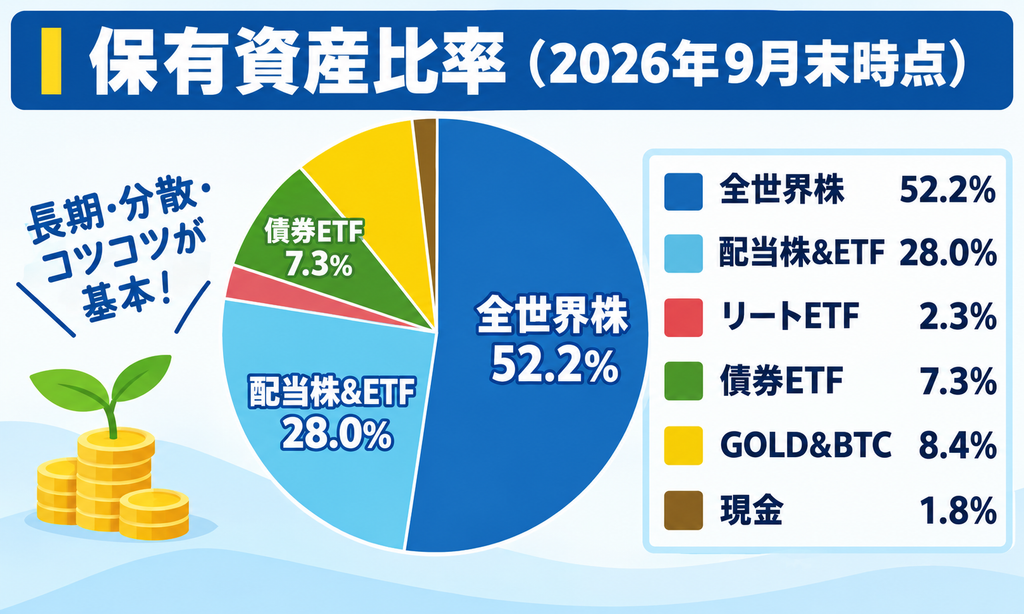
1. 保有資産比率(2026年9月末時点)
| 資産カテゴリ | 比率 |
|---|---|
| 全世界株 | 52.2% |
| 配当株&ETF | 28.0% |
| リートETF | 2.3% |
| 債券ETF | 7.3% |
| GOLD&BTC | 8.4% |
| 現金 | 1.8% |
| 合計 | 100.0% |
前四半期(6月末)との比較では、全世界株が54.6%→52.2%と△2.4pt。NISAのつみたて投資枠とiDeCoでのeMAXIS Slim全世界株式の積立はQ3も変わらず続けているので、これは他カテゴリの伸びに押された相対的な低下だ。7月の下落局面でも積立を止めずに買い続けられたのは、自動積立の一番のメリットだと思う。
配当株&ETFは27.5%→28.0%と+0.5pt。NISA成長投資枠で大和ハウス工業(1925)、積水ハウス(1928)、KDDI(9433)を中心に買い増し、新たに住友ゴム(5110)も加えたことが比率を押し上げた。一方で、米国高配当株ETFの分配金再投資は現金確保を優先して意図的に抑えるつもりだったが、日本株を買いすぎてしまった感はある。
リートETFは1.7%→2.3%と+0.6pt。Q3の成長投資枠の主役はリートで、SBI・Jリート分配ファンドとSBI・V・米国REITファンドを厚めに買い付けたほか、Q2に続きアドバンス・レジデンス投資法人(3269)も買い増した。Q2で掲げた「年末2%」の中間目標を、1四半期前倒しで達成できた。
債券ETFは8.0%→7.3%と△0.7pt。追加購入なし。放置戦略がそのまま機能している。
GOLD&BTCは6.2%→8.4%と+2.2pt。追加購入はしていないにもかかわらず、6カテゴリの中で最も大きく増えた。9月にビットコインが8カ月ぶりの高値まで反発したことが主因だ。
現金は2.1%→1.8%と△0.3pt。成長投資枠を一気に消化したことで、Q2で回復しかけた現金比率が再び低下した。ここがQ3最大の反省点だ。
2. 目標PFとのギャップ分析
2033年のサイドFIRE達成時点で目指すPF構成と、現在のギャップは以下の通り。プラス(+)は目標超過で追加買いを抑える方向、マイナス(△)は目標未達で積み増す方向を意味する。
| 資産カテゴリ | 現在 (2026年9月) | 前回 (2026年6月) | 目標 (2033年) | ギャップ |
|---|---|---|---|---|
| 全世界株 | 52.2% | 54.6% | 50% | +2.2pt |
| 配当株&ETF | 28.0% | 27.5% | 30% | △2.0pt |
| リートETF | 2.3% | 1.7% | 5% | △2.7pt |
| 債券ETF | 7.3% | 8.0% | 5% | +2.3pt |
| GOLD&BTC | 8.4% | 6.2% | 5% | +3.4pt |
| 現金 | 1.8% | 2.1% | 5% | △3.2pt |
コアの2カテゴリから見ていくと、全世界株は目標50%に対して+2.2pt。Q2の+4.6ptから超過幅が半分以下に縮まった。配当株&ETFも△2.5pt→△2.0ptと目標に近づいており、コア2カテゴリの合計は80.2%。目標の80%とほぼ一致する水準まで来た。
課題カテゴリで前進したのはリートETFで、△3.3pt→△2.7ptと着実に差を詰めた。一方の現金は△2.9pt→△3.2ptと逆に差が広がった。Q3は「リートを積み増すか、現金を貯めるか」という限られた資金の配分で、前者を優先した四半期だったと言える。
想定外だったのがGOLD&BTC。Q2の記事で「年内に目標圏内に到達する可能性が高い」と書いたが、ビットコインの反発で超過幅は+1.2pt→+3.4ptと逆に拡大し、今や最も目標から上に離れたカテゴリになった。値動きの大きい資産は、放置しているだけで比率が大きくぶれることを改めて思い知らされた。債券ETFは+3.0pt→+2.3ptと、こちらは予定通り自然に収斂が進んでいる。
3. 各資産カテゴリの振り返りと方針
全世界株(52.2%→目標50%)
PFのコアエンジン。NISAつみたて投資枠でeMAXIS Slim全世界株式、iDeCoでSBI雪だるま全世界株式を毎月積み立て、特定口座ではVTを保有している。全世界株をコアに据える理由は「円で生活する私たちにとっての最適ポートフォリオとは——超長期データが導く「オルカン+α」の結論」で詳しく書いた。
Q3は7月に日経平均が8%超下落し、8月にも急落があったが、積立設定には一切手を触れていない。下がった月は多めの口数を買えているだけ、と割り切れるのが長期積立の強みだ。
特定口座のVTについては、Q2から続けている「分配金を再投資せず現金として確保する」方針を継続。9月の分配金もそのまま現金として残した。比率は52.2%と目標の50%に近づいてきたが、これは売却ではなく他カテゴリの積み増しによる調整で、Q2で書いた「売らずに相対的に調整する」方針が形になってきた。
配当株&ETF(28.0%→目標30%)
配当株投信、VWO、日本の高配当個別株がこの枠に入る。Q3はNISA成長投資枠で大和ハウス工業、積水ハウス、KDDIを買い増したほか、新たに住友ゴム(5110)を加えた。住友ゴムを選んだのは、株価が調整局面に入り配当利回りが魅力的になってきたからだ。NISA口座なら配当金を非課税で受け取れる点も、配当目的の長期保有と相性が良いと判断した。
一方、配当再投資はQ3は少なめに抑えるつもりだったのだが、建設セクターを中心に金利上昇による影響で配当妙味が出てきた日本個別株への投資を進めてしまった。配当利回りの魅力的な銘柄も依然として残っているので、現金比率が回復したら再投資のペースを戻したい。比率は28.0%と目標の30%まであと2.0pt。
リートETF(2.3%→目標5%)
Q3の最大のアクションがここ。NISA成長投資枠をリート中心に振り向け、SBI・Jリート分配ファンドとSBI・V・米国REITファンドを厚めに買い付けた。Q2から保有しているアドバンス・レジデンス投資法人(3269)も買い増し、IYRは継続保有している。
FRBと日銀の同時利上げ、米10年債5%台という環境は、金利に敏感なREITにとっては明らかに逆風だ。8月にはグローバルREITが月間で2%超下落した。ただ、目標5%に対してずっと大きく未達だったカテゴリなので、価格が軟調なうちに比率を引き上げられたのはむしろ好都合だったと考えている。
結果として比率は2.3%となり、Q2で掲げた「年末2%」の中間目標を1四半期前倒しでクリアした。成長投資枠は今年分をほぼ使い切ったので、Q4はリートの大きな追加購入はない。利上げの打ち止めが見えてくれば、REITには追い風に転じる可能性がある。
債券ETF(7.3%→目標5%)
追加購入なし。8.0%→7.3%と、放置戦略による自然な比率低下が続いている。
FRBの利上げで米長期金利は5%台まで上昇し、債券価格にとっては厳しい四半期だった。ただ、その分だけインカムとしての利回りは魅力的な水準にある。目標をまだ2.3pt超過しているので、ここで買い増すことはしないが、売却する理由もない。引き続き放置で目標圏への収斂を待つ。
GOLD&BTC(8.4%→目標5%)
ゴールドとビットコインを合わせて8.4%。Q2の6.2%から+2.2ptと、追加購入なしで比率が大きく上がった。
主因はビットコインだ。9月はFOMCで利上げが決まった後、「追加利上げの不透明感が晴れた」と受け止められ、原油安や現物ETFへの資金流入も重なって、9月21日に8.5万ドルを超える8カ月ぶりの高値をつけた。一方のゴールドは、利上げ決定直後に一時大きく下落した。金利のつかない資産なので、利上げ局面では売られやすい。来年からはSBI証券のiDeCoでSBI・iシェアーズ・ゴールドファンドを積立予定。
方針はQ2と同じで、ゴールドの少額積立は継続、ビットコインの追加購入は大幅調整(▲30%以上)がない限り見送る。超過幅が+3.4ptまで広がったので、しばらくはこのカテゴリへの資金投入は最小限にとどめる。ビットコインは変動が大きいので、合計10%までは一時的な超過として許容し、超えたら一部を利益確定して現金に回す予定。
現金(1.8%→目標5%)
Q3で最も反省すべきカテゴリ。Q2で「月次入金の3割はキャッシュ確保」というルールを掲げたが、成長投資枠を年内に使い切ることを優先した結果、現金比率は2.1%→1.8%と再び低下した。
言い訳をすると、NISAの成長投資枠は年単位の枠で、使わなければ翌年に繰り越せない。リート投信が金利上昇で軟調なタイミングでもあり、「今年の枠を今のうちに埋めておきたい」という判断自体は間違っていなかったと思う。ただ、その間にも7月・8月と急落局面は訪れていた。現金は「余ったら残す」ものではなく「先に確保する」ものだと、この四半期で改めて痛感した。
幸い、NISAの成長投資枠は今年分をほぼ使い切ったので、Q4は資金の行き先がシンプルになる。つみたて投資枠とiDeCoの積立以外は、配当再投資を抑えて現金に回すことに集中できる。
4. 前四半期からの変化まとめ
| 項目 | Q2(6月末) | Q3(9月末) | 変化 |
|---|---|---|---|
| 全世界株 | 54.6% | 52.2% | △2.4pt |
| 配当株&ETF | 27.5% | 28.0% | +0.5pt |
| リートETF | 1.7% | 2.3% | +0.6pt |
| 債券ETF | 8.0% | 7.3% | △0.7pt |
| GOLD&BTC | 6.2% | 8.4% | +2.2pt |
| 現金 | 2.1% | 1.8% | △0.3pt |
Q2→Q3は、全世界株の超過縮小、配当株&ETFとリートの積み増しなど、PFのバランスは総じて目標に近づいた。一方で、現金の確保が後回しになったことと、ビットコインの反発でGOLD&BTCが想定と逆方向に動いたことが課題として残った。今年のボーナスは多めに確保しなければと考えている。
5. 2026年Q4に向けて
Q3を振り返ると、テーマは3つあった。1つ目は7月・8月の急落に代表される高値圏でのボラティリティの高まり。2つ目はFRBと日銀がそろって利上げに踏み切った金利上昇局面への転換。3つ目は、自分のPFにおける成長投資枠の消化と、その裏返しとしての現金不足だ。
Q4に向けたアクション項目は以下の通り。
- 現金比率を早めに5%前後まで戻す。VTの分配金は引き続き再投資せず現金で確保し、月次入金の3割ルールをQ4こそ徹底する。
- 配当再投資は抑えめを継続する。日本個別株への再投資は現金比率が回復するまで最小限にとどめる。
- NISAはつみたて投資枠とiDeCoの積立を淡々と続ける。成長投資枠は今年分をほぼ使い切ったので、来年1月の新しい枠に向けて購入候補を整理しておく。
- 超過カテゴリへの追加投資は控える。債券ETFは放置で自然な比率低下を待ち、超過幅が広がったビットコインの追加購入は見送る。
2033年のサイドFIREまであと約7年。全世界株と配当株&ETFのコア2カテゴリは合計80%と目標に並び、リートの比率も少しずつ形になってきた。残る課題は現金というシンプルなものだが、シンプルな課題ほど後回しにしがちなのも実感している。FRBは年内もう1回の利上げを示唆しており、Q4も荒れる場面はあるだろう。そのときに買い向かえるだけの余力を、年末までに整えておきたい。
次回は2026年12月末時点の四半期集計で、年間の振り返りとあわせて報告する予定。前回の四半期集計は「【2026年6月末】保有PFと四半期リバランス記録|兼業投資家の四半期集計」から確認できる。
※本記事は筆者個人の投資記録であり、特定の金融商品の推奨を目的としたものではありません。投資判断はご自身の責任でお願いいたします。
コメント