以前の記事で、OliveゴールドとSBI証券のクレカ積立でVポイントを最大化する方法を書きました。年間約48,000ポイントが、ほぼ自動で貯まる仕組みです。
でも、そこで一つ疑問が残ります。「貯めたVポイント、結局どうするの?」
ポイントは、貯めただけでは1円も増えません。むしろ、貯めっぱなしにしておくと、有効期限やサービスのルール変更で、いつの間にか使えなくなるリスクすらあります。だから僕は、貯めたVポイントは投資に使って「本物の資産」に変えるようにしています。
以前のが「貯める編」、今回のが「使う編」になります。この記事では、僕が実際にVポイントをどう投資に使っているか、そしてその際に間違えやすい落とし穴を、実体験ベースで書いていきます。
この記事でわかること
- 貯めたVポイントをSBI証券で投資に使う方法(投資信託・S株)
- 僕がVポイントを「暴落時のスポット買い」に使っている理由
- 【混同注意】「Vポイント運用」と「Vポイント投資」の決定的な違い
- 【実体験】僕がやらかした「預り区分」の間違いと、その教訓
- 積立フェーズの今、なぜポイントを消費に回さないのか
Vポイントは「貯めて→投資に使う」で完結する
まず、全体像から。Vポイントを使った資産形成は、次のサイクルで回すのが理想だと思っています。
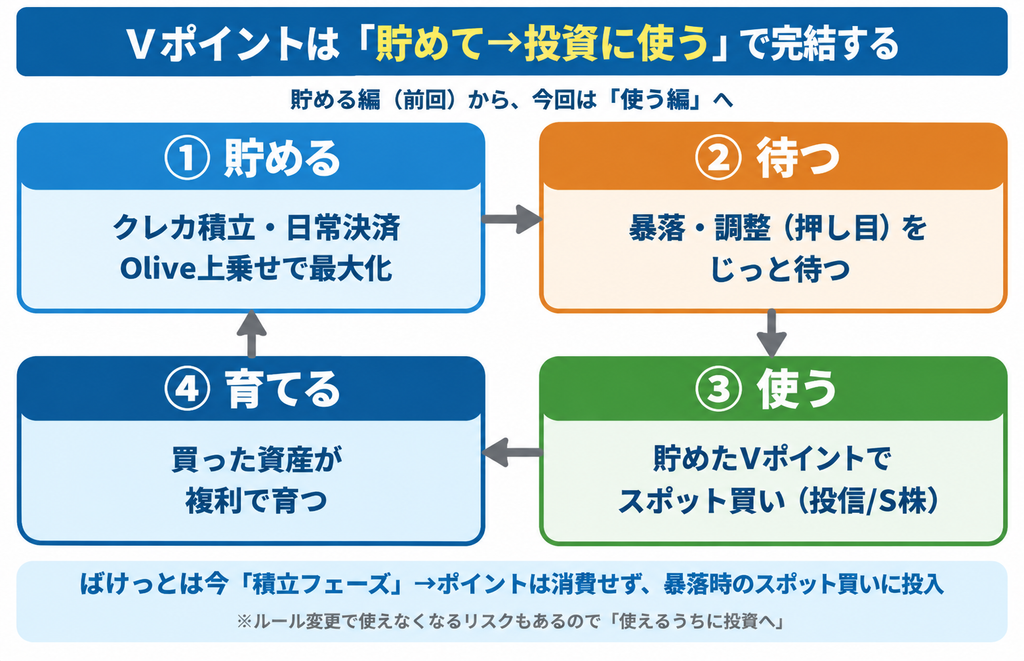
以前の「貯める編」は、この図の①貯めるの部分でした。クレカ積立とOlive上乗せプランで、効率よくポイントを貯める話です。
そして今回の「使う編」は、②〜④。貯めたポイントを投資に使い、本物の資産に変えて、複利で育てるところまでを扱います。ポイントは貯めた時点では「使えるかもしれない権利」にすぎません。投資に使って初めて、値上がりも配当も生む「資産」に変わります。ここまでやって、はじめてサイクルが完結します。
貯めたVポイントは、SBI証券で投資に使える
Vポイントは、SBI証券で1ポイント=1円分として、投資に使えます。使い道は主に2つです。
① 投資信託の買付 … オルカンやSP500などの投資信託を、ポイントで購入できます。金額指定の買付にも、積立設定にも使えます。
② 国内株式(S株)の買付 … SBI証券の「S株(単元未満株)」を使えば、1株から国内株をポイントで買えます。数百ポイントあれば、有名企業の株を1株買うこともできます。
大事なポイントが2つあります。ひとつは、ポイントで買った投資信託や株でも、売却代金や配当・分配金は「現金」で受け取れること。ポイントで入って、現金で出てくる。つまり、ポイントを実質的に現金化しながら資産運用できるわけです。
もうひとつは、NISAでも使えること。ポイント投資はNISA口座の買付にも使えるので、非課税のメリットもそのまま受けられます。
なお、利用するには「メインポイントをVポイントに設定」する事前手続きが必要です。ここだけ最初にやっておきましょう。
【実体験】僕はVポイントを「暴落時のスポット買い」に使っている
ここからは、僕自身の使い方です。僕は貯まったVポイントを、暴落・調整時のスポット買いに充てています。
普段のオルカン積立は、クレカ積立(現金)で淡々と続けています。一方で貯まっていくVポイントは、すぐには使わず取っておいて、相場が下がったタイミングで投入する。いわば「ポイントの弾薬」を、押し目のために温存しているイメージです。
買う対象は、そのときの相場次第です。オルカンが下がっていればオルカンを買い増しますが、最近は相場が好調でオルカンに大きな押し目がなかったので、日本の個別株(S株)をVポイントで買っていました。ポイントなら「もともと無かったお金」なので、多少チャレンジングな個別株でも気楽に買えるのが良いところです。
【混同注意】「Vポイント運用」と「Vポイント投資」は別物
ここで、多くの人が混同しがちな、そして僕自身も最近まで正確に理解していなかった重要な区別を説明します。似た名前で、まったく違う2つのサービスがあるんです。
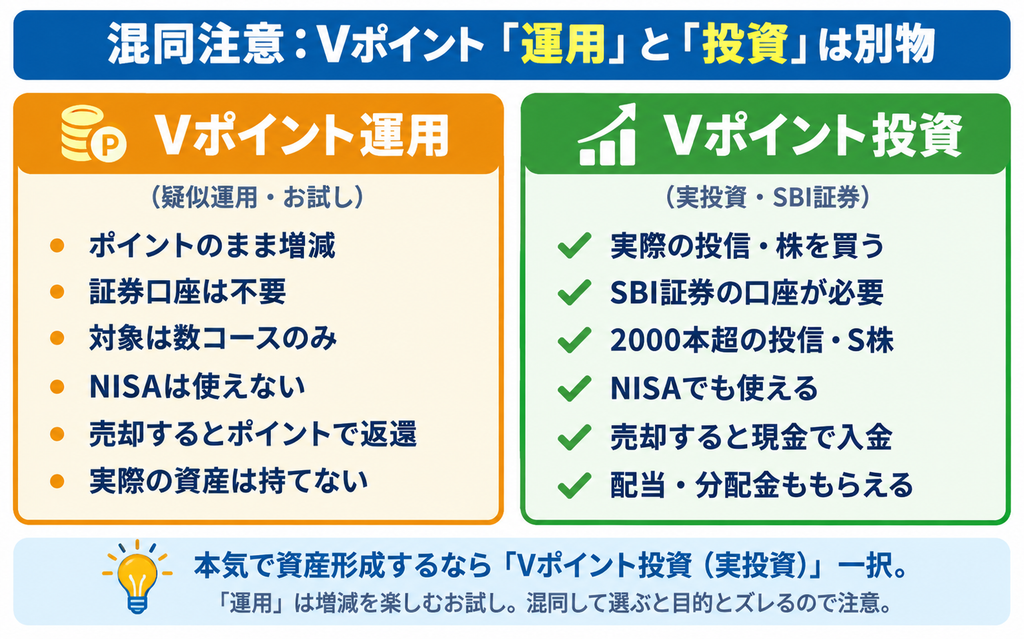
Vポイント運用(疑似運用) … ポイントを「ポイントのまま」値動きに連動させて増減させる、投資の疑似体験サービスです。証券口座は不要で、アプリだけで手軽に始められます。ただし、実際の金融商品を買うわけではないので、配当ももらえず、NISAも使えず、売却してもポイントで返ってくるだけ。あくまで「増減を楽しむお試し」です。
Vポイント投資(実投資) … SBI証券で、ポイントを使って実際の投資信託や株を買うサービスです。証券口座は必要ですが、2,000本以上の投信やS株から選べ、NISAも使え、配当・分配金ももらえ、売却すれば現金で受け取れます。
正直に言うと、僕はこの「Vポイント運用(疑似運用)」というサービスがあること自体、最近まで知りませんでした。ずっとSBI証券での実投資(Vポイント投資)をやってきたからです。
本気で資産形成をするなら、選ぶべきは「Vポイント投資(実投資)」一択だと思います。「運用」の方は手軽ですが、あくまでお試し。目的が資産形成なら、実際の資産が積み上がる「投資」の方を選ばないと、目的とズレてしまいます。名前が似ているので、始めるときはどちらを使っているか確認してみてください。
【失敗談】僕がやらかした「預り区分」の間違い
もう一つ、実体験からの教訓です。これはポイント投資に限りませんが、僕が実際にやらかした失敗なので、正直に共有します。
S株をVポイントで買うとき、「預り区分」をNISAにすべきところを、デフォルトの特定口座のまま買ってしまったことがあります。
ポイント投資に気を取られていると、つい注文画面をよく確認せずに確定してしまいがちです。特にS株の買付画面では、預り区分がデフォルトで「特定口座」になっていることがあり、NISA枠を使うつもりだったのに、うっかり課税口座で買ってしまう。せっかくの非課税メリットを、自分のミスで捨ててしまったわけです。
教訓はシンプルで、注文を確定する前に、預り区分(NISA / 特定)を必ず確認すること。当たり前のようですが、ポイントという「おまけ感覚」で買うときほど、確認が甘くなります。これは僕の失敗なので、同じミスをしないよう、ぜひ気をつけてください。
なぜ僕は、ポイントを消費に回さないのか
Vポイントは、普段の買い物の支払いにも使えます。それでも僕が投資に回しているのは、今が「積立フェーズ」だからです。
僕はサイドFIRE(2033年目標・資産1.5億円)に向けて、まだ資産を積み上げている途中です。NISAの生涯投資枠1,800万円もまだ埋まっていませんし、目標額の1.5億円にはまだまだ道半ば。この段階では、少しでも多くを「資産を増やす方向」に回したい。だから、ポイントも消費ではなく投資に向けています。
ただ、これは「ポイントは絶対に投資すべき」という主義主張ではありません。サイドFIREを達成して、資産を使うフェーズに入ったら、ポイントを普段の生活で使っていくかもしれません。フェーズによって最適な使い方は変わる、と思っています。今の僕にとっては、たまたま「投資に回す」が合っている、というだけです。
ちなみに、ポイントの使い方に神経質になりすぎてもいません。もともと無理のない積立設計にしているので、ポイントの使い道で悩むこともない。ただ一つだけ意識しているのは、「使えるうちに使っておく」こと。ポイントをいつまでも貯め込んでいると、サービスのルール変更で投資に使えなくなる可能性もゼロではありません。だから、貯まったら適度に投資へ回して「本物の資産」に変えておく。これが僕の基本スタンスです。
まとめ|貯めたポイントは、資産に変えてこそ意味がある
シリーズの締めくくりとして、要点をまとめます。
- Vポイントは、SBI証券で1pt=1円分として投資信託・S株の買付に使える
- ポイントで買っても、売却代金や配当は現金で受け取れ、NISAも使える
- 「Vポイント運用(疑似)」と「Vポイント投資(実投資)」は別物。資産形成なら実投資一択
- S株の買付では「預り区分」をNISAにし忘れないよう、注文前に必ず確認を
- 積立フェーズの今は、ポイントも消費せず投資へ。フェーズが変われば使い方も変わる
前回の「貯める編」と合わせて、これでVポイントを「貯めて→使う」までの一連の流れが完成しました。ポイントは、貯めただけでは眠っている数字にすぎません。投資に使って本物の資産に変えてこそ、意味があります。せっかくコツコツ貯めたポイント、眠らせずに働かせてあげましょう。
関連記事
▶ SBI経済圏解説シリーズ
- SBI証券の評判解説編→SBI証券のメリット・デメリット・評判|7年使った兼業投資家の本音レビュー
- SBI証券口座開設編→【全画面解説】SBI証券の口座開設〜オルカン積立設定まで|初心者が最短で始める全手順
- Oliveクレカ戦略編→Oliveゴールド × SBI証券クレカ積立でVポイントを最大化する方法|2枚持ち戦略も公開
- Vポイント解説編→SBIのVポイントを「貯めて→投資に使う」出口編|貯めたポイント、そのままにしていませんか?(本記事)
- ネット銀行戦略編→SBIハイブリッド預金 vs ハイパー預金|金利0.14%差でも僕が乗り換えない理由
- iDeCo銘柄戦略編→SBI証券iDeCoの商品、結局何を買う?|雪だるま1本で来た僕が新ラインナップで悩んでいること
- SBI証券出口戦略編→【新NISA対応】SBI証券の定期売却でFIRE取り崩しを自動化|3%ルールの設定方法
▶ ばけっとのサイドFIRE戦略
- 資産形成の全体設計→サイドFIREまでのロードマップ|2033年に向けた具体的な資産形成戦略
- 長期投資にたどり着くまで→【実体験】FXで給料2年分を失った僕が、インデックス投資にたどり着くまで
- 低コストの重要性→投資信託の信託報酬とは?|0.1%の差が30年後にいくらの違いになるか計算してみた
- コアとしての全世界株(オルカン)解説→【図解】オルカンの中身を解説|「全世界に分散」の本当の意味を知っていますか?
- サテライトとしてのインカム系投資→配当株投資とインデックス投資の使い分け|両方やっている僕の結論
※この記事は2026年時点の情報・筆者個人の使用体験に基づく感想です。ポイントサービスの内容・条件は変更される場合があるため、最新情報は三井住友カード・SBI証券の公式サイトで必ずご確認ください。
※特定の金融商品の購入を推奨するものではありません。投資は自己責任でお願いします。
コメント