「SBI証券って、実際どうなの?」——ネット証券を選ぶとき、誰もが一度は検索する疑問だと思います。
ネット上には「SBI証券のメリット10選!」みたいな記事があふれています。でも、その多くは実際にはあまり使っていない人が書いた一般論だったりします。だから僕は、少し違う角度で書きます。
僕はSBI証券を7年間、メインの証券口座として使い続けています。 NISAのオルカン積立も、iDeCoも、暴落時のスポット買いも、ぜんぶSBIです。この記事では、7年使ってわかった「本当の良さ」と「正直イマイチだった点」、そして「どんな人に向くか」を、忖度なしの本音で書いていきます。
先に結論を言うと——SBI証券の弱点だった部分は年々改善されていて、強みは変わらず強い、というのが7年使った僕の評価です。今後もメインで使っていこうと考えている証券口座です。NISAもクレカ積立も、ここひとつで完結します。
この記事でわかること
- 7年使ってわかったSBI証券の本当のメリット
- 正直に書く、気になった点(デメリット)とその改善状況
- SBI証券か楽天証券か、失敗しない選び方
- 口座を持ったら最低限やるべきセキュリティ対策
- 最初に知っておきたかった、投資そのものの注意点
7年使ってわかったSBI証券のメリット
まず、実際に使い続けている僕が「これは本当に良い」と実感している強みから。
① 商品数が圧倒的
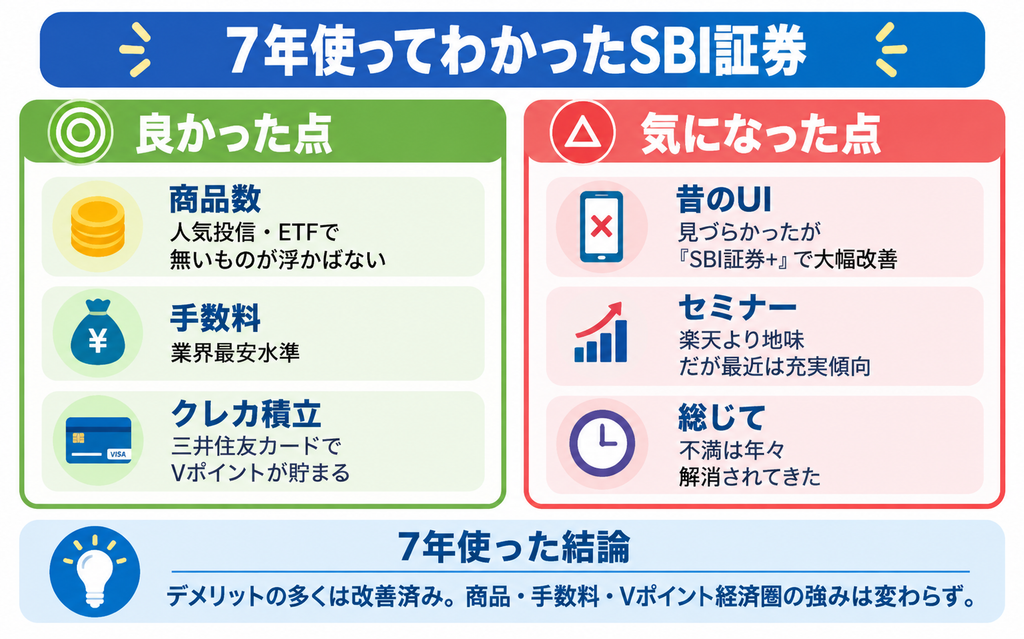
これがいちばんの強みだと思います。人気の投資信託やETFで、「他の証券会社にはあるのにSBIには無い」というものが、パッと思い浮かびません。オルカンもSP500も高配当ETFも、ひととおり揃っている。「買いたい商品が無い」というストレスをこの7年で感じたことがない、というのは地味ですが大きな価値です。
② 国内株式の売買手数料0円(条件あり)※2026/10/01現在
長期投資では、コストがリターンを確実に蝕みます。その点、SBI証券は国内株式の売買手数料が0円(条件あり)です。投資信託の保有コスト(信託報酬)が安い商品も揃っていて、長く持つほど効いてきます。
③ 三井住友カード(Olive)×クレカ積立でVポイントが貯まる
僕がとくに気に入っているのがこれです。三井住友カード(Olive)を使ったクレカ積立との相性が良く、積み立てながらVポイントが貯まっていく。投資とポイント経済圏がきれいに繋がるのは、SBIならではの強みです。(詳しくはOliveクレカ積立の記事に書きました)
ここまでの3つの強みは、口座を開けばすぐに使えます。
SBI証券で 口座開設正直に書く、気になった点(デメリット)
レビューは、良いことばかり書いても信用されません。7年使って「ここはイマイチだな」と感じた点も、正直に書きます。ただ、結論から言うとそのほとんどが、この数年で改善されてきています。
① 昔のWebサイトは、正直見づらかった
以前のSBI証券のWebページは、UI(画面の使いやすさ)が良いとは言えませんでした。情報が多くてどこに何があるか分かりにくい、というのが長年の不満でした。
ただ、これは最近かなり改良されています。スマホアプリ「SBI証券+」も登場して、スマホでもスムーズに閲覧・操作できるようになりました。昔の印象で敬遠している人がいたら、今はだいぶ良くなっている、と伝えたいです。
② セミナーは、楽天と比べると地味だった
これも正直な感想ですが、SBI証券のセミナーは、楽天証券と比べるとやや地味な印象は否めませんでした。
ただ、ここも最近は変わってきています。有名な経済アナリストやエコノミスト、人気の個人投資家やブロガーが登壇するようになり、楽天に対抗している感じが出てきました。
個人的に好きなのは、SBIグローバルアセットマネジメントの朝倉社長の講演です。毎回とてもいい話をしてくれます。X(旧Twitter)でも、商品を売り付けるような姿勢ではなく、世界経済に対する投資家への警鐘やリスクについて丁寧に発信していて、そこに好感を持っています。こういう「売らんかな」ではない情報発信は、長期投資家として信頼できます。
要するに、かつての弱点は年々つぶれてきていて、今は総じて不満が少ない、というのが7年使った実感です。
SBI証券と楽天証券、どっちを選ぶ?
ネット証券選びで必ず出るのが「SBIか楽天か」問題です。7年使った僕の結論はシンプルです。
商品ラインナップも手数料も、正直どちらも充実していて、差はほとんどありません。 だから決め手になるのは、スペックではなく——あなたがどの「経済圏」で生活しているかです。
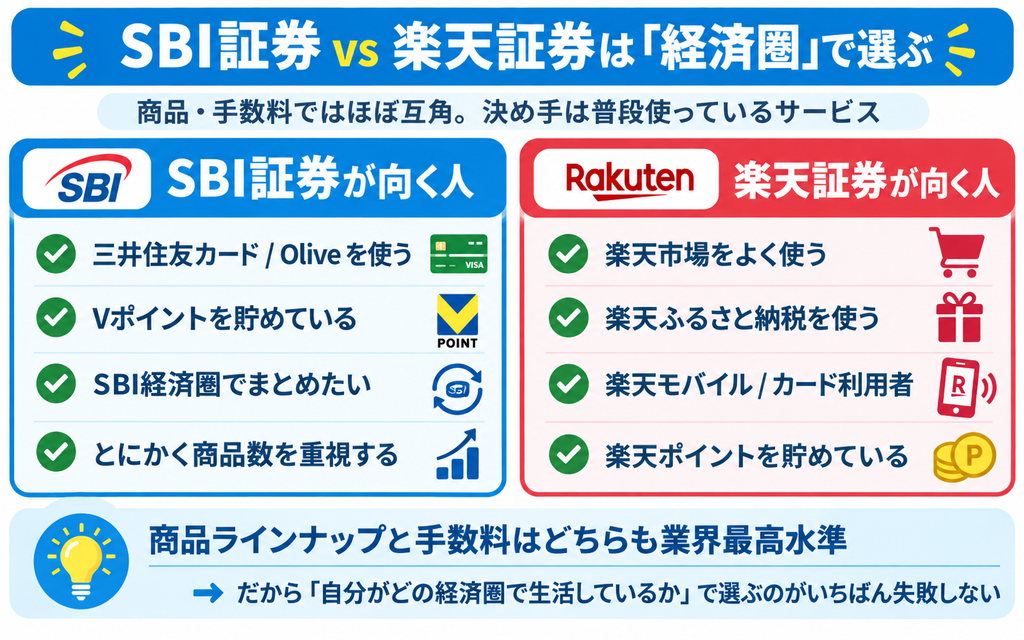
SBI証券が向く人 … 三井住友カードやOliveを使っている、Vポイントを貯めている、いわゆるSBI・三井住友経済圏の人。この層は、クレカ積立のポイントや連携メリットを最大化できるので、断然SBIです。
楽天証券が向く人 … 楽天市場や楽天ふるさと納税をよく使う、楽天モバイル・楽天カードの利用者、楽天ポイントを貯めている人。この層は楽天経済圏でまとめた方がトクなことが多いです。
つまり「どっちが優れているか」ではなく「自分の生活圏に合うのはどっちか」で選ぶのが、いちばん失敗しません。僕は三井住友・Vポイント経済圏なので、メイン口座はSBIを選んでいます。
口座を持ったら、セキュリティ設定は必須
これは、良い・悪いの評価とは別に、SBIに限らず全証券口座の利用者に知っておいてほしい話です。
2025年、ネット証券の口座乗っ取りによる不正取引が急増しました。金融庁の集計では、2025年1月から9月までの不正アクセスは累計で1万5千件を超えたと報告されています。手口は巧妙で、偽サイトを経由してワンタイムパスワードまで横取りする「リアルタイムフィッシング」が使われ、「SMS認証でも突破される」事態になりました。
これを受けて、SBI証券・楽天証券とも対策を大幅に強化しています。SBI証券は2025年10月にパスキー認証(FIDO2)を導入し、パスワードを使わず端末の生体認証などでログインする仕組みを整えました。以前から、デバイス認証・多要素認証も必須化されています。
大事なのは、こうしたセキュリティ機能を「正しく設定して使う」こと、そして「やってはいけないこと」を知っておくことです。具体的には、メールやSMSのリンクからログインページに入らない(必ず公式アプリやブックマークから入る)、多要素認証・パスキーを必ず設定する、といった最低限のリテラシーです。せっかくコツコツ積み立てた資産を守るために、口座開設後は真っ先にセキュリティ設定をしておくことを強くおすすめします。
最初に知っておきたかった、投資そのものの注意点
最後に、SBIという証券会社の話から少し離れますが、7年前の自分に伝えたい「投資の考え方」を3つ書いておきます。口座を作る前に知っておくと、遠回りせずに済みます。
① インデックス投資の優位性を理解しておく
僕が最初によく分かっていなかったのが、インデックス投資と配当株投資の違いです。配当株投資は、配当を受け取るたびに税金がかかり、それを再投資するにも手間やコストが発生します。一方、インデックス投資(投資信託)なら、その再投資をファンドの中で自動的に、非課税でやってくれる。この「複利を邪魔しない」構造が、インデックス投資の大きな強みです。ここを理解しているかどうかで、商品選びが変わります。
② ポートフォリオの組み方の考え方
たとえば「オルカンとSP500を半分ずつ」という人気の組み合わせ。一見バランスが良さそうですが、よく考えると、オルカンの中にすでに米国が約6割入っているので、ポートフォリオ全体の米国比率がかなり高くなります。しかもオルカンは時価総額加重平均という設計思想なのに、SP500を足すことで、わざわざその設計を崩していることになる。良い悪いではなく、「自分が何をしているかを理解した上で組む」ことが大事だと思います。
③ 短期トレードの誘惑に注意
僕はもともとFXの短期トレードから、株式の長期投資に乗り換えた組です。だからこそ言えますが、素人・初心者の短期トレーダーは、長期投資家に勝てないことが多いです。証券口座を開くと、つい個別株の短期売買に手を出したくなりますが、そのリスクは知っておいた方がいい。僕は長期投資をやると決めて口座を開いたので、そこは最初からブレませんでした。
まとめ|弱点は改善、強みは健在
7年使った本音レビューを、最後にまとめます。
- メリット:商品数が圧倒的、国内株式の売買手数料0円(条件あり)、Olive×クレカ積立でVポイントが貯まる
- デメリット:昔はUIが見づらくセミナーも地味だった。ただし「SBI証券+」アプリなどで年々改善
- 選び方:SBIか楽天かは「経済圏」で決めるのが失敗しない。三井住友・Vポイント派はSBI
- 必須事項:口座開設後はセキュリティ設定(パスキー・多要素認証)を真っ先に
- 投資の心構え:インデックスの優位性・PF設計・短期トレードのリスクを知っておく
かつてのSBIの弱点は、この数年でほとんど解消されました。そして商品・手数料・経済圏という強みは変わらず強い。7年使ってきて、メイン口座をSBIから変えようと思ったことは一度もありません。これから始める人にも、自信を持っておすすめできる証券会社です。
関連記事
▶ SBI経済圏解説記事
- SBI証券の評判解説編→SBI証券のメリット・デメリット・評判|7年使った兼業投資家の本音レビュー(本記事)
- SBI証券口座開設編→【全画面解説】SBI証券の口座開設〜オルカン積立設定まで|初心者が最短で始める全手順
- SBI証券こどもNISA開設編→SBI証券こどもNISA開設編→こどもNISAと親のNISAどっちが先?積立額別の戦略とSBI証券「ゼロカン」【2027年開始】
- Oliveクレカ戦略編→【実体験】Oliveゴールド×SBI証券クレカ積立の還元率|上乗せプランの本当の条件と2枚持ち戦略の見直し【2026年10月更新】
- Vポイント解説編→SBIのVポイントを「貯めて→投資に使う」出口編|貯めたポイント、そのままにしていませんか?
- ネット銀行戦略編→SBIハイブリッド預金 vs ハイパー預金|金利差より「目的別口座」で選ぶ僕が乗り換えない理由
- iDeCo銘柄戦略編→SBI証券iDeCoの商品、結局何を買う?|雪だるま1本で来た僕が新ラインナップで悩んでいること
- SBI証券出口戦略編→【新NISA対応】SBI証券の定期売却でFIRE取り崩しを自動化|3%ルールの設定方法
※この記事は2026年10月時点の情報・筆者個人の使用体験に基づく感想です。手数料・サービス内容・セキュリティ仕様は変更される場合があるため、最新情報はSBI証券の公式サイトで必ずご確認ください。
※特定の金融商品・証券会社の利用を強制するものではありません。投資は自己責任でお願いします。
コメント