住信SBIネット銀行が、ドコモの銀行(ドコモSMTBネット銀行)になりました。
SBI証券との連携銀行を調べていると、必ずこの疑問にぶつかると思います。「SBI新生銀行のハイパー預金の方が金利が高いらしいけど、乗り換えた方がいいの?」と。
結論から言うと、僕は乗り換えません。金利ではハイパー預金が上回ることが多いと分かった上で、ハイブリッド預金に据え置いています。
理由はシンプルで、SBI新生銀行には「目的別口座」がないからです。僕は生活防衛資金や中期資金を目的別口座で分けて管理しています。預金が数百万円の規模だと、金利差で増える金額より、この仕組みの価値の方がずっと大きいと考えています。
この記事では、金利が上がっても下がっても使えるように、「自分の預金額だと金利差はいくらになるのか」を計算する方法と、僕の口座の使い分けを書いていきます。乗り換えを迷っている方の判断材料になれば嬉しいです。
この記事でわかること
- 住信SBIネット銀行がドコモの銀行になって何が変わったのか(結論:ハイブリッド預金は継続)
- SBIハイブリッド預金とSBIハイパー預金の機能の違い
- 金利差が自分にとっていくらになるかを計算する方法
- 僕がハイパー預金に乗り換えない具体的な理由(4口座の使い分け)
- 逆に、どんな人ならハイパー預金に乗り換えるべきか
そもそも何が変わったのか|住信SBI→ドコモの銀行
まず、事実を整理しておきます。ここを不安に思っている既存ユーザーの方も多いと思うので、先に安心材料から。
住信SBIネット銀行は、2025年10月1日にNTTドコモの連結子会社になりました。これにともなってSBIホールディングスとの資本関係は終了し、現在の主要株主はNTTドコモと三井住友信託銀行です。
そして2026年8月3日から、正式な商号が「ドコモSMTBネット銀行」に、個人向けのサービスブランドが「ドコモの銀行」に変わりました。
「じゃあSBI証券との連携(ハイブリッド預金)はどうなるの?」というのが一番の心配どころだと思いますが、ここは変わりません。
ドコモによる子会社化にあたって、住信SBIネット銀行はSBIグループと新たに業務提携契約を結んでいます。SBI証券と連携している「SBIハイブリッド預金」は、すでに利用している人も特別な手続きは不要で、これまで通り使えます。
僕自身、ハイブリッド預金を使い続けていますが、今のところ体感で変わったことは何もありません。「連携が切られるのでは」という心配は不要、というのが出発点です。
SBIハイブリッド預金 vs ハイパー預金|違いを整理
そのうえで、対抗馬であるSBI新生銀行の「SBIハイパー預金」と比べていきます。まずは、金利以外の機能の違いです。
| 項目 | SBIハイブリッド預金 (ドコモの銀行) | SBIハイパー預金 (SBI新生銀行) |
|---|---|---|
| SBI証券の買付余力への反映 | あり | あり |
| 目的別口座 | あり | なし |
| 定額自動入金 | あり | ― |
| スマホでのATM利用 | あり(カード不要) | 不可(カード必要) |
| 併用 | 不可(どちらか一方のみ) | 不可(どちらか一方のみ) |
※2026/10/02現在。機能・条件は変更される場合があります。
この表に、あえて金利を載せていません。どちらの銀行も、日銀の政策金利が変わるたびに預金金利を見直していて、数字も金利差も改定のたびに変わるからです。ただ、金利だけを比べるとハイパー預金の方が高いことが多い、というのは正直に書いておきます。最新の金利は、各行の公式サイトで確認してください(ドコモの銀行:預金金利のお知らせ、SBI新生銀行:SBIハイパー預金)。
いくつか補足しておきます。
買付余力への反映には、もう差がありません。以前のSBI新生コネクトでは預金残高がSBI証券の買付余力に自動反映されませんでしたが、ハイパー預金が登場して、どちらも買付余力に反映されるようになりました。投資用の資金置き場としての使い勝手は、この点では横並びです。
連携できる銀行は1つだけです。SBI証券が連携できるのはハイブリッドかハイパーのどちらか一方で、NISA口座・特定口座を含むすべての口座に同じ連携銀行が適用されます。だからこそ、あとで書くように「銀行側で資金をどう分けられるか」が効いてきます。
どちらの預金も、SBI証券の口座とセットで使う仕組みです。SBI証券の口座がまだない方は、先にこちらから開設しておくとスムーズです。
SBI証券で 口座開設金利差は「自分の預金額」で計算する
乗り換えで増える利息は、次の式で計算できます。
年間の差額(税引前)= 預金額 × 金利差
利息には約20%の税金がかかるので、手元に残るのはその約8割です。たとえば金利差が0.1%なら、預金額ごとの差はこうなります。
| 預金額 | 金利差0.1% | 金利差0.2% | 金利差0.3% |
|---|---|---|---|
| 300万円 | 年3,000円 | 年6,000円 | 年9,000円 |
| 500万円 | 年5,000円 | 年10,000円 | 年15,000円 |
| 1,000万円 | 年10,000円 | 年20,000円 | 年30,000円 |
※税引前。最新の金利差は、上の公式サイトでそれぞれの金利を見て引き算してください。
その時点の金利差をこの表に当てはめれば、自分にとっての「乗り換えの報酬」がすぐに分かります。預金が数百万円で金利差が0.1〜0.2%前後なら、差は年数千円から1万円程度です。
【本題】それでも僕がハイブリッド預金に据え置く理由
ここからが本題です。金利で負けることが多いと分かっていて、なぜ乗り換えないのか。
理由は、目的別口座を使って、4つの役割で口座を回しているからです。乗り換えると、この仕組みが丸ごと壊れます。
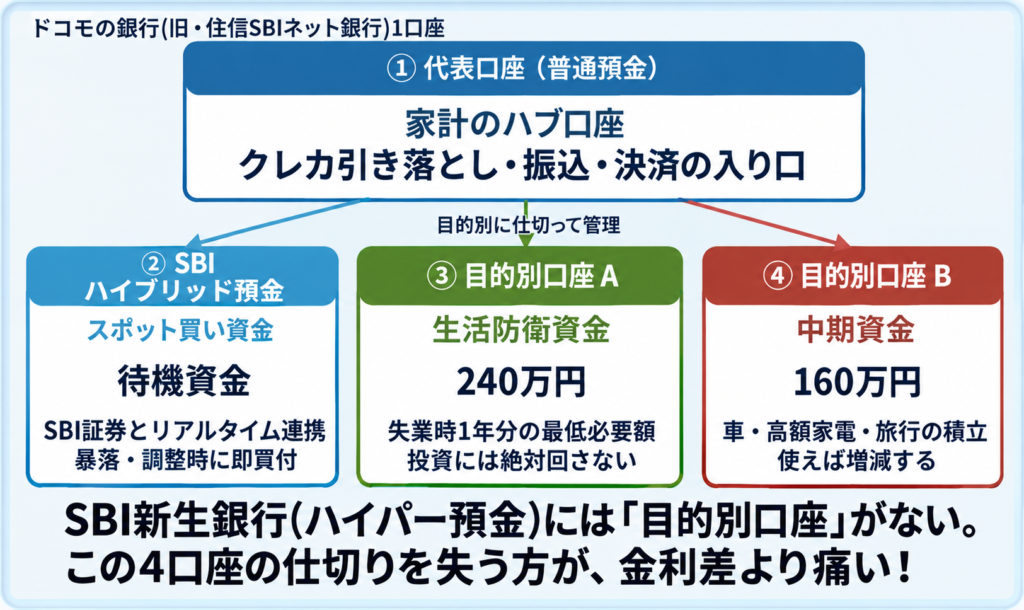
僕の実際の使い分けはこうです。
① 代表口座(普通預金)=家計のハブ クレジットカードの引き落とし、各種振り込み、決済の入り口。お金が出入りする玄関のような口座です。
② SBIハイブリッド預金=スポット買い資金の置き場 暴落や調整が来たときのスポット買い用の待機資金を、ここに置いています。SBI証券と連携しているので、「今だ」と思ったときにそのまま買い付けに回せます。投資の弾薬庫です。
③ 目的別口座A=生活防衛資金(約240万円) 失業したときの1年分の最低必要額として、240万円を分けて置いています。これは「絶対に投資に回さないお金」なので、他と混ざらないように隔離しているのが大事なポイントです。
④ 目的別口座B=中期資金(変動あり) 車や高額家電の買い替え、旅行などの積立金。使えば減るし、貯めれば増える、動きのあるお金です。
この4つが、1つの銀行口座の中で目的別にきれいに仕切られているのが、僕にとっての最大の価値です。
生活防衛資金と、スポット買い資金と、旅行の積立金が同じ普通預金にごちゃ混ぜになっていたら、「今いくらまでなら投資に使っていいのか」がすぐに分からなくなります。目的別口座は、その仕切りを口座の機能として持ってくれています。家計簿アプリで色分けするのとは違って、お金が実際に分かれているので、うっかり使い込む心配がありません。
さて、ここでさっきの式に当てはめてみます。ハイブリッド預金側(②③④の合計)に、ざっくり400〜500万円を置いているとします。金利差が0.1〜0.2%なら、差は年4,000〜10,000円(税引前)です。月にならすと、数百円です。
一方で、乗り換えで失うものはこちらです。
- 目的別口座(生活防衛資金・中期資金の仕切り)
- 定額自動入金などの自動化
- スマホでのATM利用
僕にとって、月数百円と引き換えにこの管理の仕組みを手放すのは、まったく割に合いません。目的別口座がなくなったら、生活防衛資金と投資資金の管理を別の方法で作り直さないといけません。その手間とリスクの方が、ずっと重いです。
金利が上がって金利差が少し広がっても、数百万円の預金である限り、この構図はほとんど変わりません。差が年数千円から1万円程度に増えるだけで、仕組みの価値を超えるほどにはならないからです。
長期のインデックス投資で僕が大事にしているのは、「仕組みをシンプルに作って、あとは淡々と回し続ける」ことです。すでにきれいに回っている4口座の仕組みを、わずかな金利差のために壊すのは、僕の投資スタンスとは真逆の判断になります。
だから僕は、金利が低いと分かっていても、ハイブリッド預金に据え置きます。
逆に、こんな人はハイパー預金に乗り換えるべき
とはいえ、「据え置きが誰にとっても正解」ではありません。SBI新生銀行のハイパー預金には、はっきりした強みがあります。
置いている金額が大きい人。金利差は、金額が大きいほど効いてきます。先ほどの早見表のとおり、1,000万円以上を置くなら、差は年1万円を超えてきます。まとまった待機資金を置く人は、ハイパー預金の方が合理的です。
目的別口座を使わない人。そもそも資金を仕切って管理する必要がなく、「投資用のお金を1か所に置いておければいい」という人なら、目的別口座がないデメリットは効きません。金利の高い方を素直に選べます。
入出金が多い人。SBI新生銀行は、ハイパー預金を開設すると優遇プログラムのステージが上がり、コンビニATMや他行宛て振込の無料回数が多くなります。ATMや振り込みをよく使う人には、この特典が大きいです。無料回数などの条件は、SBI新生銀行の公式サイトで確認してください。
普通預金の金利そのものを重視する人。「証券口座の隣に置くお金を、少しでも高い金利で運用したい」という目的なら、ハイパー預金が合います。期間限定の金利上乗せキャンペーンを行うこともあるので、公式をチェックしてみてください。
要するに、「資金をシンプルに1か所で持ちたい人・金額が大きい人・入出金が多い人」はハイパー預金、「目的別に資金を仕切って家計を管理したい人」はハイブリッド預金、という分かれ方になります。
まとめ|金利より「資金管理の仕組み」で選ぶ
住信SBIネット銀行がドコモの銀行になっても、SBIハイブリッド預金は今まで通り使えます。まずここは安心してください。
そのうえで、SBI新生銀行のハイパー預金との違いをまとめると、こうなります。
- 金利はハイパー預金の方が高いことが多い。ただし差は改定のたびに変わる
- 金利差の影響は「預金額×金利差」で、自分で計算できる
- 買付余力への反映は、もう両者に差がない
- ハイブリッド預金には目的別口座・自動入金・スマホATMがあり、ハイパー預金にはない
僕は、生活防衛資金・中期資金・スポット買い資金・家計ハブという4つの役割を、目的別口座で仕切って回しています。預金は数百万円程度なので、金利差で増える年数千円から1万円程度よりも、この管理の仕組みの方に価値を感じています。
SBI新生銀行でも目的別口座が使えるようになったら、乗り換えを本気で検討します。そのときは、改めて記事にまとめる予定です。
大事なのは、金利という1つの数字だけで決めないことだと思います。 自分がその口座に何をさせたいのか。資金を仕切りたいのか、シンプルに1か所で持ちたいのか。そこから逆算すると、自分にとっての正解が見えてきます。
なお、この連携銀行はSBI証券の口座があってこそ活きる話です。これからSBI証券を始める方は、まず口座を用意しておきましょう。僕が7年メインで使っている証券口座です。
口座開設の手順は別記事でまとめているので、あわせてどうぞ。
- SBI証券の評判解説編→SBI証券のメリット・デメリット・評判|7年使った兼業投資家の本音レビュー
- SBI証券口座開設編→【全画面解説】SBI証券の口座開設〜オルカン積立設定まで|初心者が最短で始める全手順
- SBI証券こどもNISA開設編→こどもNISAと親のNISAどっちが先?積立額別の戦略とSBI証券「ゼロカン」【2027年開始】
- Oliveクレカ戦略編→【実体験】Oliveゴールド×SBI証券クレカ積立の還元率|上乗せプランの本当の条件と2枚持ち戦略の見直し【2026年10月更新】
- Vポイント解説編→SBIのVポイントを「貯めて→投資に使う」出口編|貯めたポイント、そのままにしていませんか?
- ネット銀行戦略編→SBIハイブリッド預金 vs ハイパー預金|金利差より「目的別口座」で選ぶ僕が乗り換えない理由(本記事)
- iDeCo銘柄戦略編→SBI証券iDeCoの商品、結局何を買う?|雪だるま1本で来た僕が新ラインナップで悩んでいること
- SBI証券出口戦略編→【新NISA対応】SBI証券の定期売却でFIRE取り崩しを自動化|3%ルールの設定方法
※この記事は2026年10月2日時点の情報に基づいています。金利・手数料・サービス内容・名称は変更される場合があるため、最新情報は各行の公式サイトでご確認ください。
※特定の金融商品やサービスの購入・契約を推奨するものではありません。投資判断は自己責任でお願いします。
コメント