SBI証券でオルカンのクレカ積立を続けて7年になる、兼業投資家のばけっとです。私自身に子どもはいませんが、子育て中の読者の方から「こどもNISAって始めたほうがいいの?自分のNISAもまだ埋まってないんだけど…」という相談をいただきました。
2027年1月から、0〜17歳の子どもが使える「こどもNISA」が始まります。SBI証券では2026年10月1日から口座開設の事前受付がスタートし、同じ日にはこどもNISA専用の信託報酬0.00%ファンド「ゼロカン」も発表されました。「うちもやるべき?」と気になっている方も多いと思います。
子育て当事者ではないからこそ、「制度の話題性」ではなく「家計全体のお金の流れ」という視点で、冷静に整理してみました。
ただ、先に結論を言うと、こどもNISAは「誰でもすぐ満額」が正解の制度ではありません。親自身のNISAをどれだけ埋められているかで、ベストな使い方がガラッと変わります。
この記事では、次の順番で整理します。
- こどもNISAの制度概要(2027年1月開始・確定情報)
- 知らないと困る落とし穴6つ
- 児童手当など子育て世帯がもらえるお金(2026年最新)
- 教育費はいくら必要か(800万〜2,500万円の内訳)
- 【本題】親のNISAの積立額別・3パターン戦略
- ジュニアNISAをやっていた家庭の対応
- SBI証券での始め方
- SBI証券のこどもNISA専用ファンド「ゼロカン」(2026年10月1日発表)
※この記事は2026年9月時点の公表情報をもとにした一般的な解説です。制度の細部は今後変更される可能性があります。特定の金融商品の売買を推奨するものではなく、最終的な判断はご自身で行ってください。贈与税など税務の個別判断は税務署・税理士にご確認ください。
結論:こどもNISAの優先順位(3行まとめ)
- 親のNISAが月30万円(満額)埋まっている → こどもNISAを満額(月5万円)で検討
- 親のNISAが月10万〜30万円未満 → 親はクレカ積立月10万円を維持しつつ、こどもNISAは「児童手当分」から併用
- 親のNISAが月10万円未満 → まずは親のNISAを優先。こどもNISAは急がなくてOK
理由と具体的な金額は、このあと詳しく解説します。
- こどもNISAとは?2027年1月開始の制度を3分で整理
- こどもNISAの落とし穴6つ【始める前に必ず確認】
- 子育て世帯がもらえるお金【2026年最新】
- 教育費はいくら必要?800万〜2,500万円の内訳
- 【本題】親のNISAの積立額別・こどもNISA戦略3パターン
- 教育費目標別・こどもNISAの積立額シミュレーション
- ジュニアNISAをやっていた家庭はどうする?
- SBI証券でこどもNISAを始める手順【2026年10月1日から事前受付スタート】
- SBI証券のこどもNISA専用ファンド「ゼロカン」とは【2026年10月1日発表】
- ばけっとの判断:私ならこうする
- こどもNISAのよくある質問
- まとめ:こどもNISAは「親の土台」ができてから
こどもNISAとは?2027年1月開始の制度を3分で整理
こどもNISA(正式名称:未成年者特定累積投資勘定)は、2026年3月に成立した税制改正法により、2027年1月1日からの開始が確定した制度です。ひと言でいうと「新NISAのつみたて投資枠の子ども版」です。
こどもNISAの基本ルール
| 項目 | こどもNISAの内容 |
|---|---|
| 開始時期 | 2027年1月1日 |
| 対象 | 0〜17歳(日本在住) |
| 年間投資枠 | 60万円(月5万円が上限) |
| 非課税保有限度額 | 600万円 |
| 買える商品 | つみたて投資枠の対象投資信託のみ (個別株・ETFは不可) |
| 買い方 | 定時・定額の積立のみ (スポット購入は不可) |
| 非課税期間 | 無期限 |
| 払出し | 原則不可。中学校入学の年(3月31日時点で12歳の年) の1月以降は、子ども本人の同意があれば可 |
| 18歳以降 | 1月1日時点で18歳になる年に、 成人のNISA(つみたて投資枠)へ自動移行 |
| 口座の管理 | 親権者等が子ども名義で開設・運用 |
月5万円×10年=600万円で枠がいっぱいになる計算です。0歳から始めれば、10歳の時点で枠を使い切り、あとは18歳まで非課税で育てる、という使い方もできます。
払出しは「中学入学の年」から
払出しができるのは、子どもが「3月31日時点で12歳になる年」の1月1日以降です。わかりやすく言うと、中学校に入学する年のお正月からです。
- 4〜12月生まれ:12歳になった翌年の1月から
- 1〜3月生まれ:12歳になるその年の1月から
小学6年生の3学期から引き出せるので、私立中学の入学金や、中学・高校の塾代にも使えます。ただし、払出しには「子ども本人のための資金であること」「子ども本人の同意があること」を示す書類の提出が必要です。
18歳で成人のNISAへ自動移行
18歳になる年の1月に、こどもNISAの資産はそのまま子ども本人の「成人NISA(つみたて投資枠)」へ移ります。売却して買い直す必要はありません。なお、こどもNISAで積み立てた金額(取得価額ベース)は、移行後の成人NISAの生涯非課税限度額(1,800万円)に含めて数える、という解説が一般的です。たとえばこどもNISAで600万円を使った場合、18歳以降に新たに使える枠は残りの1,200万円になるイメージです。ただし売却すれば、その取得価額分の枠は翌年以降に復活します。細かな扱いは、制度開始後の金融庁や金融機関の案内で確認してください。
旧ジュニアNISAとの違い
| 項目 | 旧ジュニアNISA(2023年終了) | こどもNISA(2027年開始) |
|---|---|---|
| 年間投資枠 | 80万円 | 60万円 |
| 総額の上限 | 400万円 (80万円×5年) | 600万円 |
| 非課税期間 | 5年 (継続管理勘定で18歳まで) | 無期限 |
| 対象商品 | 株式・投資信託など幅広い | つみたて投資枠の 投資信託のみ |
| 払出し | 18歳まで原則不可 | 中学入学の年から可 (本人同意) |
| 18歳時 | 課税口座へ払い出し | 成人NISAへ自動移行 |
旧ジュニアNISAの最大の不評ポイントだった「18歳まで引き出せない」「成人後に枠を引き継げない」がどちらも改善されています。年間枠は減りましたが、総額の上限と使いやすさは大きく向上しました。
こどもNISAの落とし穴6つ【始める前に必ず確認】
制度のメリットばかりが話題になりがちですが、実際に使う前に知っておきたい注意点があります。
落とし穴①:積立しかできない(一括投資は不可)
こどもNISAは「定時・定額」の積立のみです。お年玉やお祝い金をまとめて一括で入れる、といった使い方はできません。まとまったお金は、子ども名義の口座に置いて月々の積立に回す形になります。
落とし穴②:入れたお金は「子どものもの」になる
こどもNISAに入れたお金は、法律上は子どもの財産です。親の老後資金が足りなくなっても、原則として親の都合では引き出せません。
また、親や祖父母が子どもの口座にお金を入れるのは「贈与」にあたります。年間60万円の枠は、贈与税の基礎控除(年110万円)の範囲内に収まりますが、親が子どもに知らせないまま全額を管理していると「名義預金」とみなされるリスクも指摘されています。贈与契約書を作っておくなど、手続きは丁寧にしておくと安心です。
落とし穴③:12歳までは引き出せない
小学校卒業ごろまでは、災害など特別な事情がない限り非課税での払出しができません。家計に余裕がない状態で入れすぎると、いざという時に動かせないお金になってしまいます。
落とし穴④:クレカ積立は使えない(SBI証券の場合)
SBI証券のこどもNISAでは、クレジットカードでの積立(クレカ積立)は利用できないと案内されています。入金は子ども名義の銀行口座から行う必要があり、親名義の口座や親のSBI証券口座から直接入金することもできません。
相談をくれた読者の方も、実はここを見落としていました。私はOliveと三井住友カード ゴールド(NL)のクレカ積立でVポイントを貯めていますが、同じ「SBI証券で積み立てる」でも、こどもNISAではこのポイントが付きません。ポイント還元まで含めて考えると、まずは親のNISAのクレカ積立枠(月10万円)を埋めたほうが有利、というのが私の結論です。
落とし穴⑤:口座開設に時間がかかる
こどもNISAは、子ども口座(未成年口座)の開設 → こどもNISAの申込 → 税務署の審査、という流れで、通常の口座より時間がかかります。制度開始直前の12月は申込が集中すると予想されるため、早めの準備がおすすめです。
落とし穴⑥:あとから金融機関を変更できない
成人のNISAは年単位で金融機関を変更できますが、こどもNISAは口座を開設した金融機関をあとから変更できない設計になっています(勘定の廃止も認められない方向)。18歳で成人NISAに移行するまで、最初に選んだ金融機関で運用を続けることになります。
つまり、こどもNISAは「とりあえず近くの銀行で」ではなく、手数料・取扱ファンド・アプリの使いやすさを比べて、最初に慎重に選ぶ必要があります。親が使い慣れている証券会社にそろえておくと、親子の口座を一緒に管理しやすくなります。
子育て世帯がもらえるお金【2026年最新】
こどもNISAの原資として真っ先に候補になるのが児童手当です。2024年10月の大幅拡充後の最新の金額を整理します。
児童手当の月額(2026年9月時点)
| 子どもの年齢 | 第1子・第2子 | 第3子以降 |
|---|---|---|
| 0〜2歳 | 月1万5,000円 | 月3万円 |
| 3歳〜高校生年代 (18歳の年度末まで) | 月1万円 | 月3万円 |
- 所得制限:なし(全世帯が対象)
- 支給月:偶数月の年6回(2か月分ずつ)
- 第3子のカウント:22歳の年度末までの、親が生計費を負担している子も含めて数えます
児童手当は高校卒業までで総額いくら?
0歳から高校生年代まで全期間受け取った場合の総額の目安は、次のとおりです(生まれ月によって前後します)。
| 区分 | 総額の目安 |
|---|---|
| 第1子・第2子 | 約234万円 |
| 第3子以降 | 約648万円 |
第1子・第2子で約234万円。これは「すべて公立+国立大学」の教育費(約840万円)の3割弱にあたります。
児童手当以外の主な支援(2026年度)
| 制度 | 内容 |
|---|---|
| 高校授業料の実質無償化(就学支援金) | 2026年度から所得制限を撤廃。私立高校は年45万7,200円を上限に支給 |
| 多子世帯の大学等授業料無償化 | 子どもを3人以上扶養している間は、所得制限なしで大学等の授業料・入学金を一定額まで減免(2025年度〜) |
| 幼児教育・保育の無償化 | 3〜5歳の幼稚園・保育所等の利用料が原則無料 |
| 子育て応援手当 | 子ども1人あたり2万円の1回限りの給付(2026年春ごろ支給) |
一方で、2026年4月からは「子ども・子育て支援金」の徴収が医療保険料に上乗せされる形で始まっています。もらえるお金と負担の両方を踏まえて、教育費の計画を立てるのが現実的です。
教育費はいくら必要?800万〜2,500万円の内訳
「教育費は子ども1人1,000万円」とよく言われますが、実際は進路によって3倍以上の差があります。
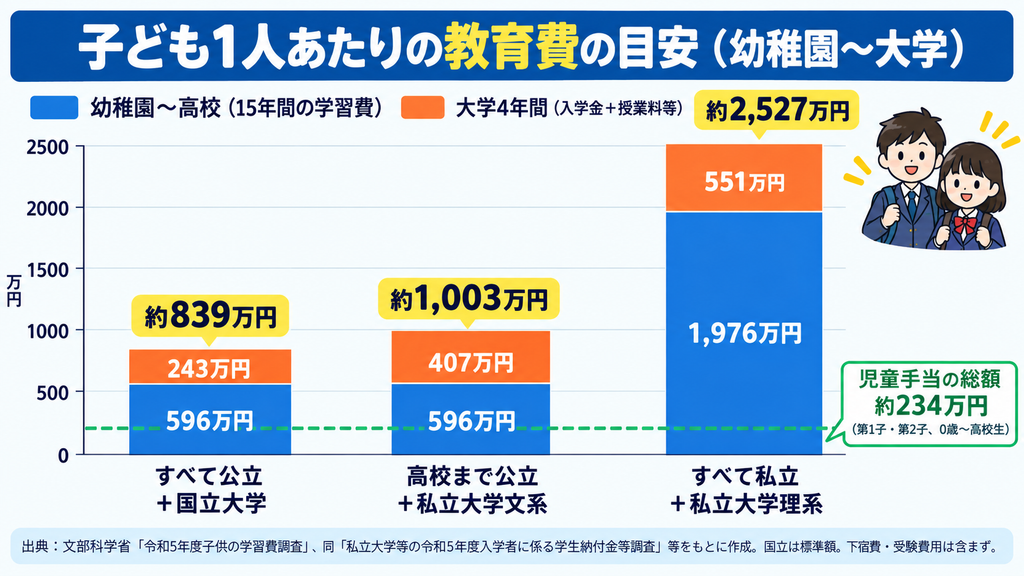
| 進路パターン | 幼稚園〜高校 | 大学4年間 | 合計の目安 |
|---|---|---|---|
| すべて公立+国立大学 | 約596万円 | 約243万円 | 約840万円 |
| 高校まで公立+私立大学文系 | 約596万円 | 約407万円 | 約1,000万円 |
| すべて私立+私立大学理系 | 約1,976万円 | 約551万円 | 約2,530万円 |
※幼稚園〜高校は文部科学省「令和5年度子供の学習費調査」、大学は入学金・授業料・施設設備費の目安。下宿費や受験費用は含みません。
ここで大事なのは、幼稚園〜高校の費用は「その時々の家計から払っていく」のが一般的で、18歳までに貯めておきたいのは主に大学費用(250万〜550万円+下宿なら生活費)だという点です。高校授業料の無償化が拡充された今、「大学資金をいくら準備するか」を軸に考えるとシンプルになります。
【本題】親のNISAの積立額別・こどもNISA戦略3パターン
ここからが本題です。
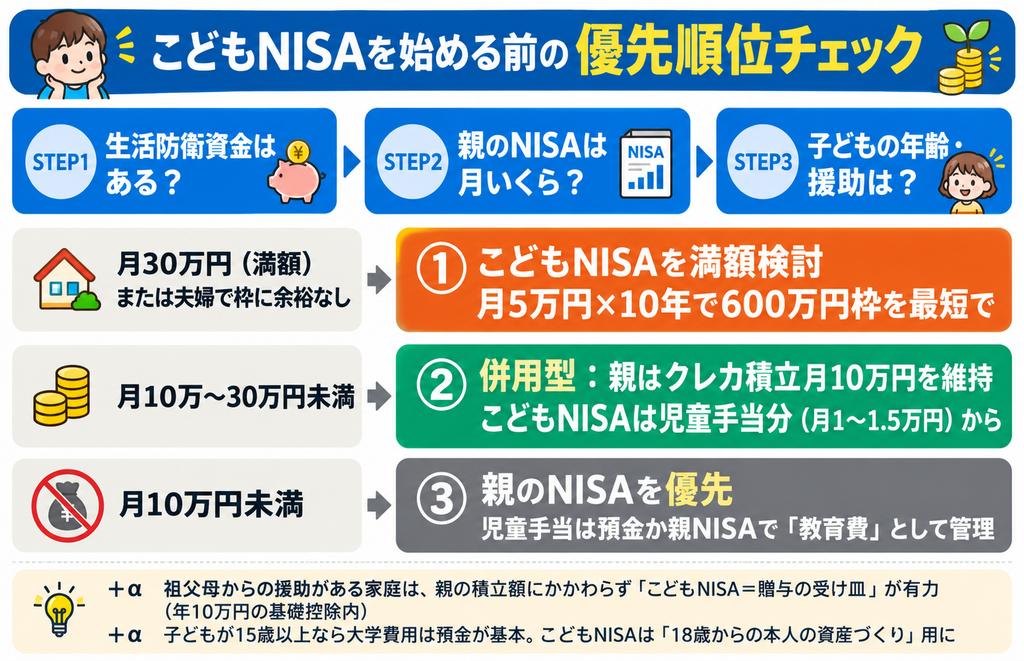
大原則:優先順位は「生活防衛資金 → 親のNISA → こどもNISA」
なぜ親のNISAが先なのか。理由は3つです。
- 親のNISAはいつでも引き出せる(こどもNISAは12歳まで原則不可、しかも子どものお金になる)
- 親のNISAは成長投資枠もあり、一括投資もできる(こどもNISAは積立のみ)
- 親のNISAならクレカ積立でポイントが付く(SBI証券のこどもNISAは不可)
親のNISAで運用した資金を、あとから教育費に回すことももちろんできます。つまり、親のNISAが埋まっていないうちは「非課税の箱」としては親のNISAのほうが自由度が高いのです。
こどもNISAは「子どものお金を増やす箱」であって、親の老後資金の代わりにはなりません。
そのうえで、親のNISAの埋まり具合に応じて、次の3パターンで考えます。
パターン①:親のNISAが月30万円(満額)埋まっている → こどもNISAを満額検討
年360万円の親のNISAを使い切っている家庭にとって、こどもNISAは「追加でもらえる非課税枠」です。メリットを最大限に受けられるので、積極的に検討する価値があります。
- おすすめの使い方:月5万円×10年で600万円枠を最短で埋め、あとは18歳まで据え置く「満額前倒し型」
- 試算:年3%なら18歳時点で約888万円、年5%なら約1,157万円(図2のプランD)
- 夫婦で親のNISAを持っている場合:夫婦2人分(年720万円)が埋まっているかも確認。片方に空きがあるなら、そちらを先に埋めるのが基本です
600万円を超える教育費が必要な場合(私立中高+私立理系、医歯薬系、留学など)は、こどもNISA満額に加えて、親のNISAや課税口座の資金を教育費用として分けて管理する形になります。
パターン②:親のNISAが月10万〜30万円未満 → 「児童手当スライド型」で併用
いちばん多いのがこのゾーンだと思います。ここでの答えは「併用する。ただし、こどもNISAは児童手当分から」です。
- 親のNISA:クレカ積立の上限である月10万円は必ず維持(ポイント還元を取り逃がさない)
- こどもNISA:児童手当(月1万〜1.5万円)をそのまま積み立てる
- 余力が出てきたら:こどもNISAに月1万〜1.5万円を上乗せ
児童手当はもともと「子どものためのお金」です。これを子ども名義の口座に自動で流す仕組みにしておけば、家計の生活費と混ざらず、使い込みも防げます。
試算(0歳開始の場合):
| プラン | 積立元本 | 年3% | 年5% |
|---|---|---|---|
| A 児童手当だけ | 234万円 | 約315万円 | 約390万円 |
| B 児童手当+月1万円 | 450万円 | 約601万円 | 約739万円 |
| C 児童手当+月1.5万円 | 558万円 | 約744万円 | 約914万円 |
プランAで国立大学の4年間の学費(約243万円)をカバーでき、プランBなら私立文系+αまで届く計算です。
なお、親が生涯で1,800万円の枠を使い切る見込みがない場合、こどもNISAの「追加の非課税枠」としての価値は小さくなります。その場合のこどもNISAの意味は、節税よりも「お金の置き場所を分ける」「18歳の時点で子ども本人に資産を渡す」という部分にあります。この点は理解したうえで選ぶのがおすすめです。
パターン③:親のNISAが月10万円未満 → まずは親のNISAを優先
親自身のNISAがクレカ積立の上限(月10万円)にも届いていない段階なら、こどもNISAは急がなくて大丈夫です。
- 余裕資金は、まず親のNISA(クレカ積立月10万円)へ
- 児童手当は、預金で確保するか、親のNISAの中で「教育費分」として分けて管理
- こどもNISAは、家計に余裕ができてから始めてもOK(口座だけ先に作っておくのはアリ)
家計に余力がない段階で子ども名義にお金を入れると、12歳まで動かせないうえ、親の老後資金づくりも遅れてしまいます。「親が先に土台を作る」ことが、結果的に子どもの将来も守ります。
追加パターン:祖父母からの援助がある家庭 → こどもNISAが最有力
親の積立額に関係なく、祖父母から教育資金の援助を受けられる家庭では、こどもNISAは非常に使いやすい「贈与の受け皿」になります。
- 年60万円の枠は、贈与税の基礎控除(年110万円)の範囲内
- 運用益も非課税で、子ども名義で資産が育つ
- 親の家計と明確に分けられる
ただし、落とし穴②で触れたように、贈与の記録はきちんと残しておきましょう。
子どもの年齢別:こどもNISAの考え方
| 子どもの年齢 (2027年時点) | 考え方 |
|---|---|
| 0〜5歳 | 最もメリットが大きい。大学まで12年以上あり、複利が効く。児童手当スライド型や満額前倒し型が有効 |
| 6〜11歳 | 中学入学の年から払出し可能。中学・高校費用か大学費用に向けて積立 |
| 12〜14歳 | 払出しはすぐ可能になるが、運用期間は短め。大学費用の一部として少額で |
| 15〜17歳 | 大学費用は預金で確保するのが基本。こどもNISAは「18歳からの本人の資産づくりのスタート」目的なら検討 |
大学入学まで3〜5年を切ったお金は、株価の下落で学費が足りなくなるリスクがあります。教育費として使う時期が近いお金ほど、預金などの安全資産に寄せていくのが鉄則です。
教育費目標別・こどもNISAの積立額シミュレーション
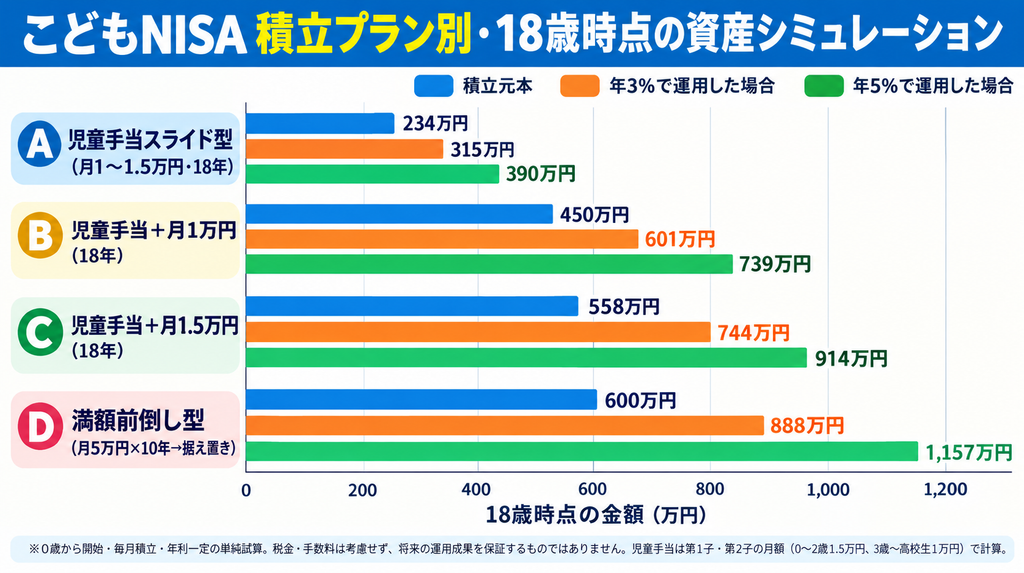
「結局、うちは月いくら積み立てればいい?」という方向けに、大学資金の目標額別に目安をまとめました(0歳開始・年3%想定)。
| 大学資金の目標 | 想定される進路 | 積立の目安 |
|---|---|---|
| 約300万円 | 国公立大学(自宅通学) | 児童手当だけ (プランA) |
| 約600万円 | 私立文系、または国公立+一人暮らし | 児童手当+月1万円 (プランB) |
| 約750万円 | 私立理系、または私立文系+一人暮らし | 児童手当+月1.5万円 (プランC) |
| 約900万円以上 | 医歯薬系・留学・私立中高から私立大学 | 満額前倒し型 (プランD)+親のNISA |
途中から始める場合は、そのぶん積立期間が短くなります。たとえば6歳から児童手当(月1万円)だけを積み立てた場合、18歳時点は元本144万円・年3%で約173万円です。スタートが遅い場合は、月々の上乗せ額を増やすか、親のNISAと組み合わせて考えましょう。
ジュニアNISAをやっていた家庭はどうする?
上の子で旧ジュニアNISAを使っていた、という家庭も多いと思います。ポイントを整理します。
ジュニアNISAの資産は18歳まで非課税で持ち続けられる
- 5年の非課税期間が終わっても、「継続管理勘定」に移って18歳(1月1日時点で18歳の年の前年末)まで非課税で保有できます
- 2024年以降は、年齢や理由に関係なく非課税で払い出せます(ただし一部だけの払出しはできず、全額払出し+口座廃止)
- 18歳になると課税口座へ払い出されます。こどもNISAや成人NISAへ直接移すことはできません
おすすめの考え方
- ジュニアNISAは急いで崩さない:18歳まで非課税で育てられるので、あわてて売る必要はありません
- こどもNISAは別の原資で並走:児童手当などを使って、こどもNISAを新たに始める。子どもの非課税枠が「ジュニアNISA+こどもNISA」で広がります
- 18歳の年に課税口座へ移ったら:必要に応じて売却し、子ども本人の成人NISAで買い直す(成人NISAの年間枠内で)
- 教育費に使う時期が近いなら:ジュニアNISAの資産は大学費用の「確定分」として、受験の1〜2年前から一部を現金化して備える
兄弟で「上の子はジュニアNISA、下の子はこどもNISA」という形になる家庭では、制度の年間枠や払出しルールが違う点に注意して、それぞれの教育費計画を立てておきましょう。
SBI証券でこどもNISAを始める手順【2026年10月1日から事前受付スタート】
SBI証券では、2026年10月1日(木)から、こどもNISAの口座開設の事前受付が始まりました。
こどもNISA口座の開設は2027年1月の予定です。まだこども口座(未成年口座)がない場合は、先にこども口座を開設してから、こどもNISAを申し込む流れになります。
ステップ1:親のSBI証券口座を開設する
こども口座(未成年口座)を作るには、まず親権者のSBI証券の総合口座が必要です。親のNISAが他社でも、SBI証券で課税口座を開設すれば、こども口座・こどもNISAを申し込めます。親と子が同じ証券会社でNISAを開設する必要はありません。
SBI証券で 口座開設SBI証券の口座開設〜オルカン積立設定までの解説記事はコチラ→【全画面解説】SBI証券の口座開設〜オルカン積立設定まで|初心者が最短で始める全手順
ステップ2:こども口座(未成年口座)を開設する
親の口座にログインし、トップページの「こども口座(未成年口座)|開設」から申し込みます。主な必要書類は次のとおりです(提出方法や世帯状況で組み合わせが変わります)。
- 子どものマイナンバー確認書類・本人確認書類
- 親権者の本人確認書類
- 続柄確認書類(住民票や戸籍謄本など)
SBI証券こども口座開設サイトはコチラ
SBI証券 こども口座ステップ3:こどもNISAを申し込む(2026年10月1日以降)
こども口座にログインし、トップページの「こどもNISA|開設」から申し込みます。本人確認書類の提出後、SBI証券が税務署へ申請し、審査完了後にこどもNISA口座が開設されます(2027年1月予定)。
2026年10月1日(木)から、SBI証券のサイトでこどもNISAの事前受付が始まっています。
ステップ4:子ども名義の銀行口座を用意して積立設定
入金は子ども名義の銀行口座から行う必要があります。2027年1月の口座開設後、つみたて投資枠の対象ファンドから積立設定をします。
商品選びで迷ったら、私は「全世界株式のインデックスファンド1本」で十分だと考えています。私自身もオルカン(eMAXIS Slim全世界株式)を資産の軸にしていますが、こどもNISAは18年前後の長期運用になりやすく、しかも積立しかできない制度です。地域や銘柄を自分で選ばなくていい全世界株式は、手間をかけずに長く続けるという意味で相性がいいはずです。SBI証券では、こどもNISA専用で信託報酬0.00%の「ゼロカン」も選べるようになる予定です(詳しくは下記のゼロカンの章を参照)。
SBI証券のこどもNISA専用ファンド「ゼロカン」とは【2026年10月1日発表】
2026年10月1日、SBIグローバルアセットマネジメントが、こどもNISA専用の全世界株式ファンド「SBI・ゼロ・オールカントリー・インデックス・ファンド(愛称:ゼロカン)」を発表しました。SBI証券の「ゼロ革命」の第4弾という位置づけです。
| 項目 | ゼロカンの内容 |
|---|---|
| 正式名称 | SBI・ゼロ・オールカントリー・インデックス・ファンド |
| 連動指数 | MSCI オール・カントリー・ワールド・インデックス(配当込み、円換算ベース)※オルカンと同じ指数 |
| 信託報酬 | 年0.00% |
| 設定日 | 2026年11月17日(予定) |
| 購入できる口座 | こどもNISAの積立のみ(2027年1月の制度開始前は購入不可) |
| 18歳以降 | 保有分は成人NISAに引き継がれ、信託報酬0.00%のまま保有を続けられる。追加の買付は一般向けの「SBI・オールカントリー・インデックス・ファンド」(信託報酬0.055%)で行う案内 |
| 運用の委託先 | ステート・ストリート・グローバル・アドバイザーズ |
※信託報酬以外に、監査報酬・売買委託手数料・外貨建資産の保管費用などは信託財産から差し引かれます。「コストが完全にゼロ」ではない点は押さえておきましょう。
※2026/10/01現在の内容です
オルカンとのコスト差はどれくらい?
同じ指数に連動するeMAXIS Slim全世界株式(オルカン)の信託報酬は年0.05775%です。年3%で運用した場合の単純試算では、差は次のとおりです。
| 積立パターン | 18歳時点の差 | 40歳まで保有した場合の差 |
|---|---|---|
| 月1万円×18年 | 約1.6万円 | 約10万円 |
| 月5万円×10年(満額前倒し型) | 約6.8万円 | 約34万円 |
※信託報酬以外のコストは考慮していない単純計算です。
18年間だけで見れば差は数万円ですが、ゼロカンは18歳以降も0.00%のまま持ち続けられます。子どもが大人になっても売らずに持ち続けるほど、差がじわじわ効いてくる設計です。
ゼロカンの注意点
- まだ設定前のファンドで、運用実績や純資産額、信託報酬以外の実際のコストはこれから
- 積立できるのはこどもNISAだけ。18歳以降の追加投資は別ファンドになる
- 落とし穴⑥のとおり、こどもNISAは金融機関を変更できないため、「ゼロカンを使う=SBI証券で18歳まで運用する」という選択になる
ばけっとの見方
私はオルカンを資産の軸にしているので、「同じ指数で、信託報酬だけ0%」というのは素直に魅力的だと感じました。こどもNISAで全世界株式を選ぶつもりの家庭なら、SBI証券ではゼロカンを選ばない理由はほとんどないと思います。
ただし、これで優先順位が逆転するわけではありません。信託報酬の差は年0.06%弱。一方で、親のNISAのクレカ積立で付くポイント還元は、積み立てるたびに付与されます。親のNISAのクレカ積立(月10万円)を先に埋める、という本記事の結論は変わりません。
▼SBI証券でこどもNISAの準備を始める
こども口座は、親(親権者)がSBI証券の口座を持っていることが条件です。親の口座がある方は、ここから子ども名義の口座を申し込めます。
ばけっとの判断:私ならこうする
私には子どもがいないので、ここからは「もし自分が相談してくれた読者の立場だったら」という前提での判断です。
私はサイドFIREに向けて、自分のNISAとiDeCoの土台づくりを最優先にしてきました。その経験から言えるのは、非課税の枠は「多く持つこと」より「自由に動かせること」のほうが、長い目で見て効いてくるということです。
だから、もし私が子育て中の親だったら、親のNISAのクレカ積立月10万円は崩さず、こどもNISAには児童手当をそのまま流す「児童手当スライド型」から始めます。親の土台が固まって余力が出てきたら、こどもNISAに上乗せしていく順番です。
理由はシンプルで、親の老後資金が足りなくなることが、将来の子どもにとっていちばんの負担になると考えているからです。相談をくれた読者の方にも、同じように「まずは自分のNISA、こどもNISAは児童手当から」とお伝えしました。
こどもNISAのよくある質問
Q1. こどもNISAはいつから始められますか?
制度の開始は2027年1月1日です。SBI証券では2026年10月1日から口座開設の事前受付を行っており、こどもNISA口座自体は2027年1月に開設される予定です。
Q2. こどもNISAと親のNISAは併用できますか?
できます。子ども名義のこどもNISAと親名義のNISAは別の非課税枠です。親のNISA(年360万円)とこどもNISA(年60万円)を合わせて、年420万円まで非課税で投資できます。
Q3. こどもNISAは月いくらから積み立てられますか?
上限は月5万円(年60万円)です。最低金額は金融機関によって異なります。SBI証券の投資信託積立は少額から設定できるため、まずは児童手当分の月1万円からでも始められます(最低金額は開始時の案内で確認してください)。
Q4. こどもNISAでクレカ積立はできますか?
SBI証券のこどもNISAでは、クレカ積立は利用できないと案内されています。入金は子ども名義の銀行口座から行います。
Q5. 途中で引き出すことはできますか?
中学校に入学する年(3月31日時点で12歳の年)の1月以降であれば、子ども本人の同意のもとで、子どものための資金として払い出せます。それより前は、災害など特別な事情がある場合を除き、非課税での払出しはできません。
Q6. ジュニアNISAの資産をこどもNISAに移せますか?
移せません。ジュニアNISAの資産は18歳まで非課税で保有でき、18歳の年に課税口座へ払い出されます。こどもNISAは別の原資で新たに始めるのが基本です。
Q7. 親が子どもの口座にお金を入れると贈与税はかかりますか?
こどもNISAの年間上限は60万円なので、ほかに贈与がなければ贈与税の基礎控除(年110万円)の範囲内です。ただし、祖父母からの援助などほかの贈与と合計して判断されます。名義預金とみなされないよう、贈与の記録を残しておくと安心です。
Q8. こどもNISAの金融機関はあとから変更できますか?
できません。こどもNISAは口座を開設した金融機関を途中で変更できない設計です。18歳で成人NISAに移行するまでは同じ金融機関で運用することになるため、最初の金融機関選びが重要です。
Q9. ゼロカンはいつから買えますか?
ゼロカンの設定日は2026年11月17日の予定ですが、こどもNISA専用のため、実際に積立できるのはこどもNISAが始まる2027年1月以降です。課税口座や成人のNISAでは購入できません。
まとめ:こどもNISAは「親の土台」ができてから
最後にもう一度、ポイントを整理します。
- こどもNISAは2027年1月開始。年60万円・総額600万円・積立のみ・12歳の年から払出し可
- 優先順位は「生活防衛資金 → 親のNISA → こどもNISA」
- 親のNISAが満額なら、こどもNISAも満額(月5万円×10年)を検討
- 月10万〜30万円なら、親のクレカ積立月10万円を維持しつつ、こどもNISAは児童手当分から
- 月10万円未満なら、まずは親のNISAを優先
- 祖父母の援助がある家庭は、こどもNISAが贈与の受け皿として有力
- ジュニアNISAは急いで崩さず、こどもNISAは別の原資で並走
- SBI証券ではこどもNISA専用・信託報酬0.00%の「ゼロカン」が選べる予定(2027年1月から積立可能)
- こどもNISAは金融機関をあとから変更できないので、最初の選択が大事
子どものためのお金も、まずは親の家計がしっかりしてこそ。こどもNISAは「始めなきゃ損」と焦る制度ではなく、自分の家計に合ったパターンを選べば十分に役立つ制度です。この記事が、ご家庭の優先順位を決めるヒントになればうれしいです。
関連記事
▶SBI経済圏解説記事
- SBI証券の評判解説編→SBI証券のメリット・デメリット・評判|7年使った兼業投資家の本音レビュー
- SBI証券口座開設編→【全画面解説】SBI証券の口座開設〜オルカン積立設定まで|初心者が最短で始める全手順
- SBI証券こどもNISA開設編→こどもNISAと親のNISAどっちが先?積立額別の戦略とSBI証券「ゼロカン」【2027年開始】(本記事)
- Oliveクレカ戦略編→【実体験】Oliveゴールド×SBI証券クレカ積立の還元率|上乗せプランの本当の条件と2枚持ち戦略の見直し【2026年10月更新】
- Vポイント解説編→SBIのVポイントを「貯めて→投資に使う」出口編|貯めたポイント、そのままにしていませんか?
- ネット銀行戦略編→SBIハイブリッド預金 vs ハイパー預金|金利差より「目的別口座」で選ぶ僕が乗り換えない理由
- iDeCo銘柄戦略編→SBI証券iDeCoの商品、結局何を買う?|雪だるま1本で来た僕が新ラインナップで悩んでいること
- SBI証券出口戦略編→【新NISA対応】SBI証券の定期売却でFIRE取り崩しを自動化|3%ルールの設定方法
※この記事は2026年10月1日時点の情報に基づいています。制度・手数料・サービス内容は変更される場合があるため、最新情報はSBI証券および公的機関の公式サイトでご確認ください。
※シミュレーションは一定の前提に基づく試算であり、将来の運用成果を保証するものではありません。
※特定の金融商品の購入を推奨するものではありません。
コメント