
アメリカの景気指標
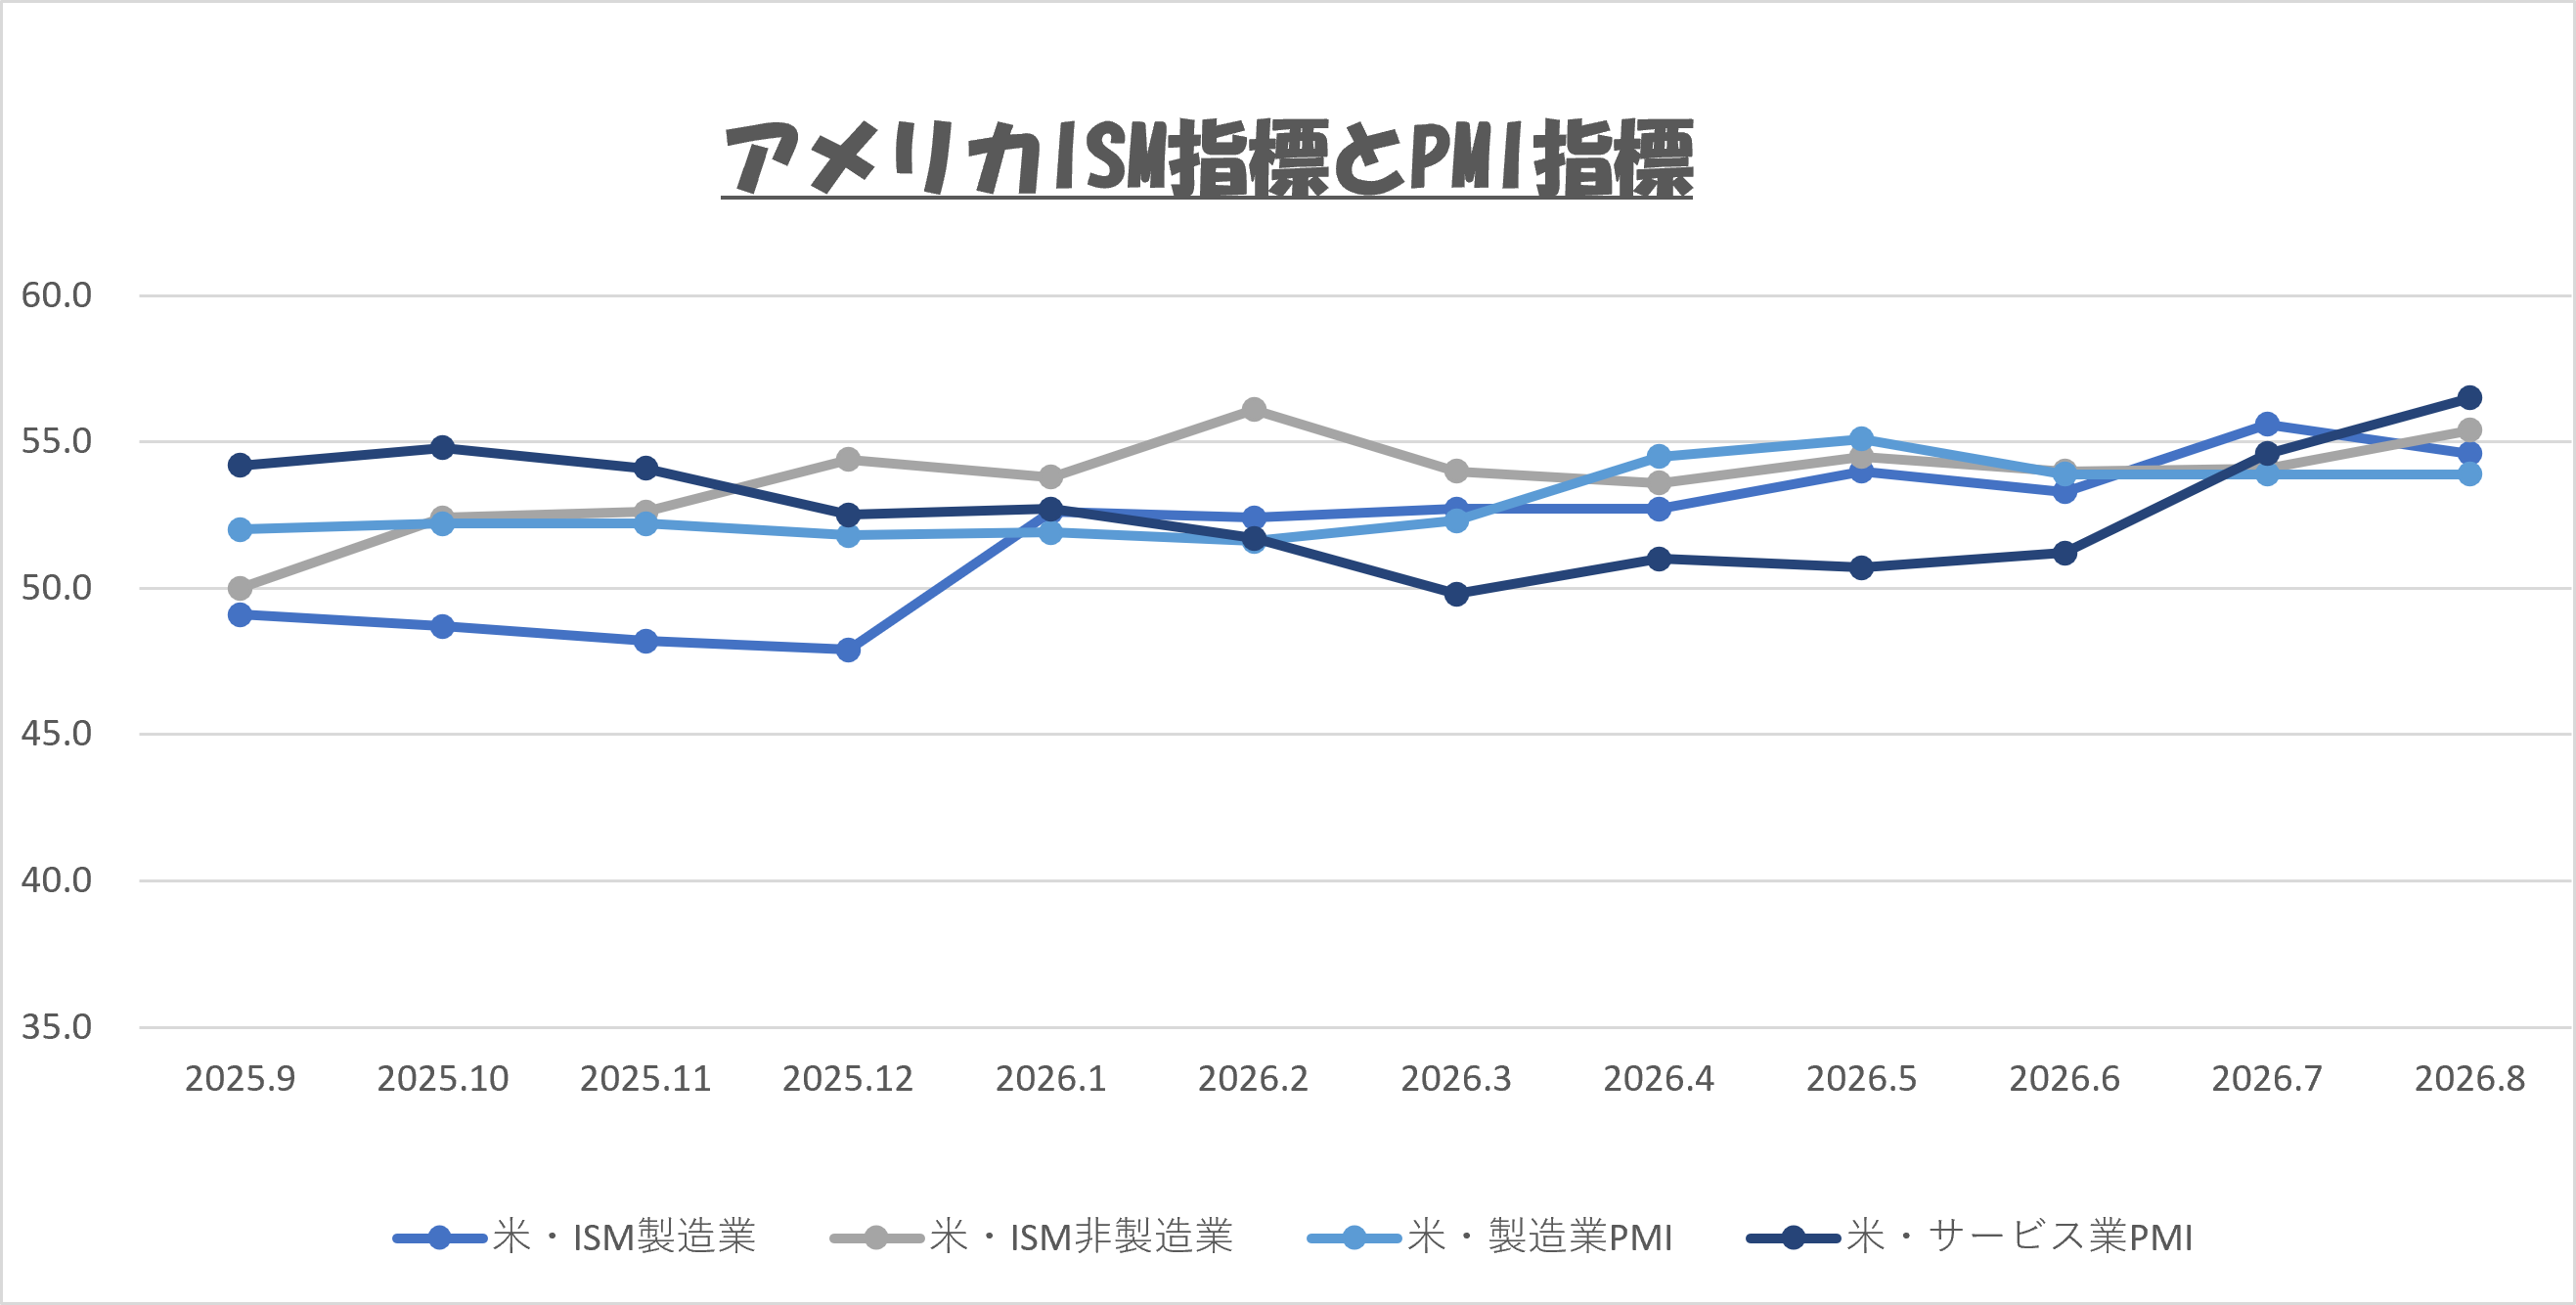
ISM指数はアメリカの経済活動を測る重要な指標であり、米国の経済状況を把握する上で広く利用されています。この指数は、アメリカ供給管理協会(Institute for Supply Management, ISM)によって毎月発表されます。製造業、非製造業それぞれの企業の購買担当者へのアンケート調査を基に新規受注(新しい注文の量)、生産量、雇用状況、サプライチェーンの遅延、在庫レベルを総合評価して指数化されます。50を超えると経済活動が拡大していることを示し、50未満だと経済活動が縮小していることを示します。
PMI指数(Purchasing Managers’ Index、購買担当者景気指数)も同様に、製造業やサービス業における経済活動の動向を把握するための指標です。企業の購買担当者を対象にしたアンケート調査に基づいて算出され、経済の健康状態を迅速に測るツールとして活用されます。PMI指数は0~100の範囲で表され、50を上回ると経済活動が前月より拡大していると判断され、50を下回ると経済活動が前月より縮小していると判断します。50付近で推移していると活動が横ばいだと判断します。
8月分は、ISM製造業が54.6と前月の55.6から低下し市場予想(55.2)も下回りましたが、50超は8カ月連続で拡大基調は維持。AI・防衛関連の需要が全体をけん引する一方、関税政策や中東情勢によるエネルギー高がコスト増圧力となり、業種間の二極化が鮮明になっています。ISM非製造業は55.4と前月54.1から上昇し2月以来の高水準。新規受注は60.9と2023年2月以来の高さでした。ただし仕入価格が72.6と約4年ぶりの高水準に達する一方、雇用項目は47.8と縮小圏にとどまっており、「コスト高・人手抑制」の構図が続いています。S&Pグローバルの製造業PMIは53.9で3カ月連続横ばい、サービス業PMIは56.8へ急伸し2024年12月以来の高い伸びとなりました。景況感は総じて強いものの、その裏でコスト圧力も高止まりしている点には注意が必要です。
日本の景気指標
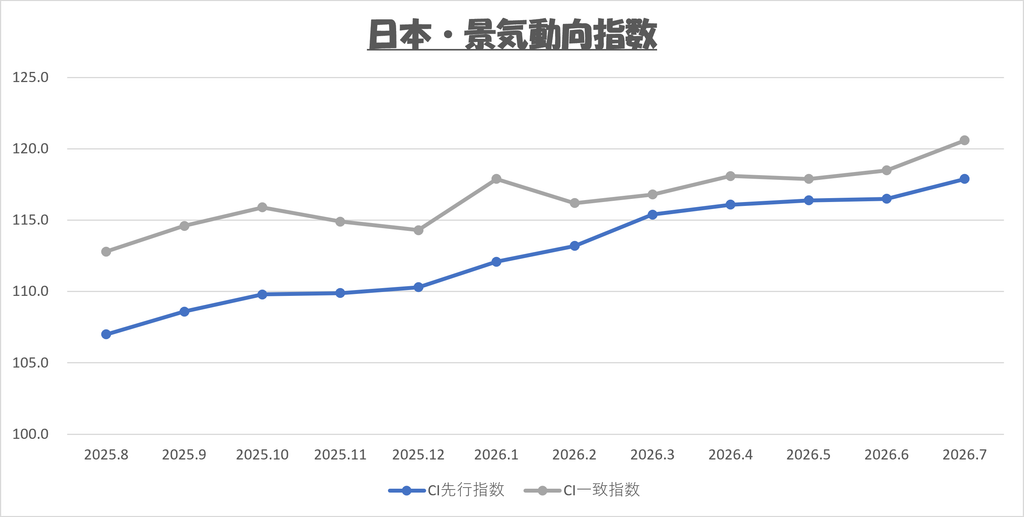
景気動向指数は内閣府が毎月公表する指標で、生産や雇用など複数の統計を合成して景気の動きを1つの数字で示します。数カ月先の動きを示す「先行指数」と、足元の景気とほぼ一致して動く「一致指数」があり、水準の上下で景気の方向感を確認できます。
9/7公表の7月分速報では、一致指数が前月比+1.7ポイントの120.6と2カ月連続の上昇、先行指数も+1.7ポイントの117.9と2カ月ぶりの上昇となりました。先行指数の3カ月後方移動平均は13カ月連続、7カ月後方移動平均は11カ月連続の上昇と、基調としての改善が続いています。日銀短観と同じく、日本の景況感は数字の上では良好な状態が継続しています。
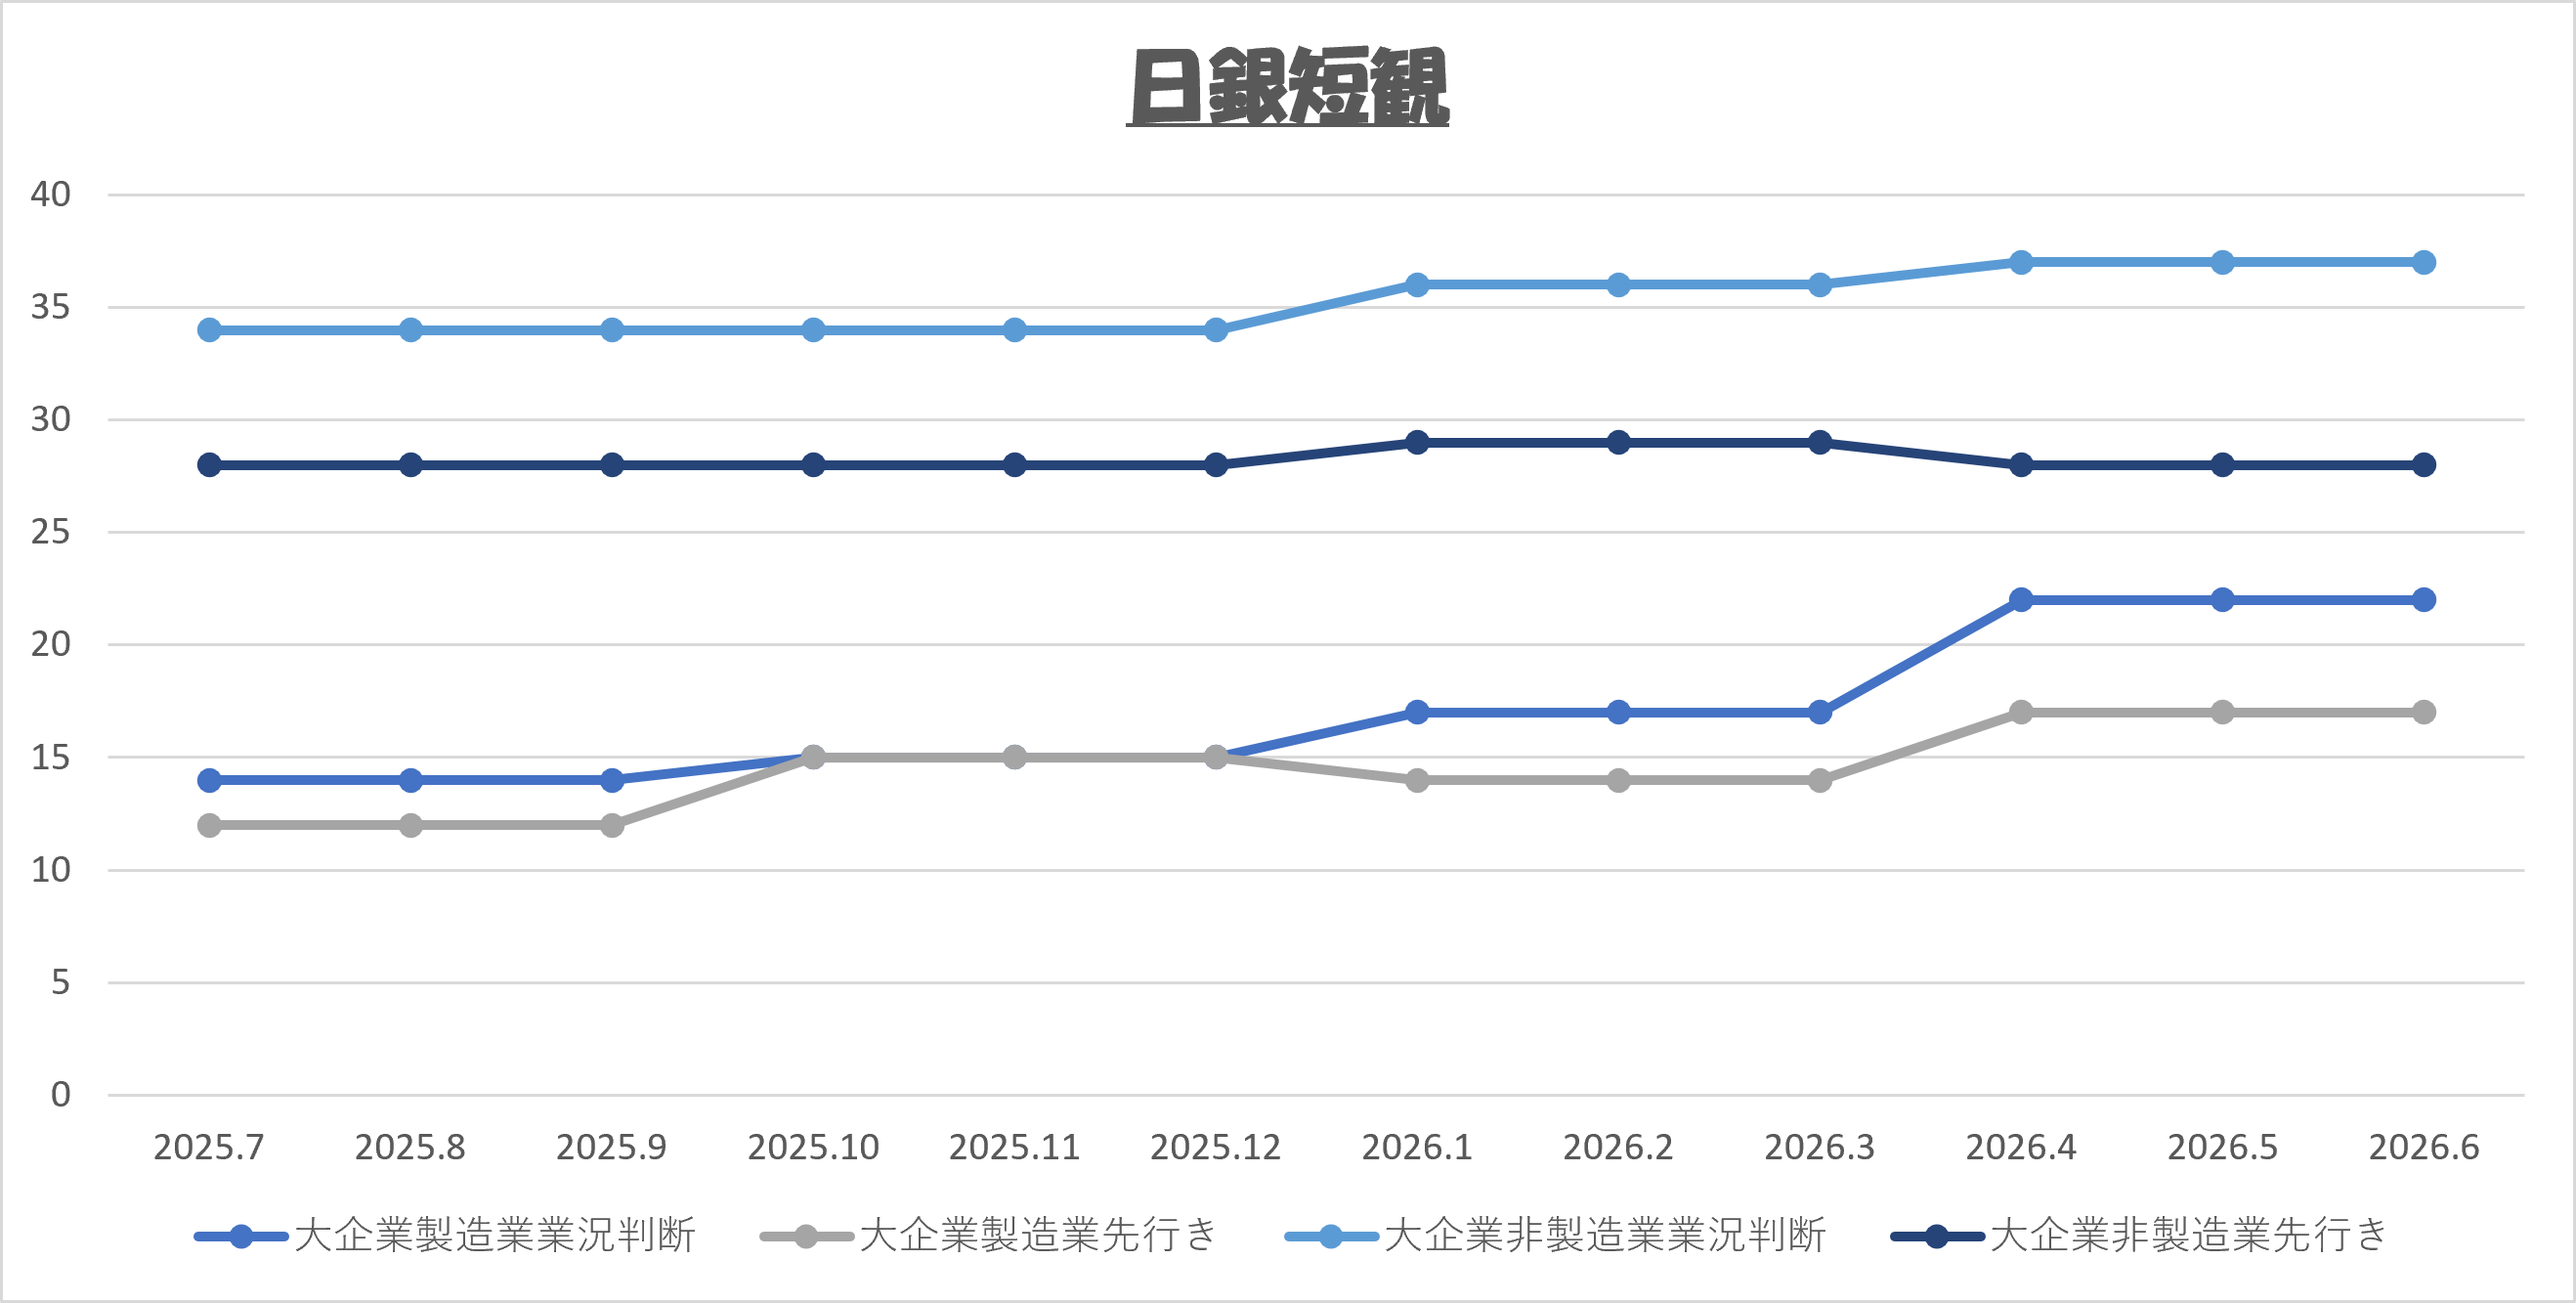
日銀短観とは日本銀行が実施する経済調査のことで、正式名称は「企業短期経済観測調査」です。主に日本国内の企業を対象に、景気の現状や将来の見通しについての意識を調査し、その結果を公表するもので、年4回(3月、6月、9月、12月)発表されます。四半期ごとの景気動向をタイムリーに確認できる重要なデータです。特に注目される指標の一つが「業況判断指数(DI)」で、「景気が良い」と答えた企業の割合から「景気が悪い」と答えた企業の割合を引いた数値で示されます。DIがプラスであれば景気は良好、マイナスであれば悪化していると判断されます。
日銀短観は年4回(3・6・9月調査)の発表のため、6月調査(大企業製造業業況判断+22、非製造業+37)から変化はありません。次回9月調査は10月上旬の発表予定で、来月号で反映します。現状判断は製造業が約8年ぶり、非製造業が約35年ぶりの高水準を維持しています。
▶時短ファンダ月次確認シリーズ
- 主要国の政策金利と米インフレ指標の月次確認はコチラ→政策金利とインフレ指標|FOMC・日銀・ECBとCPI最新値|時短ファンダ
- 日米の雇用指標の月次確認はコチラ→日米の雇用統計|非農業部門・失業率・賃金上昇率の確認|時短ファンダ
- 主要国のGDP統計の月次確認はコチラ→主要国のGDP統計|米国・日本・欧州・豪州の景気状況|時短ファンダ
- 日米の景気指標の月次確認はコチラ→本記事

コメント