
主要国の政策金利
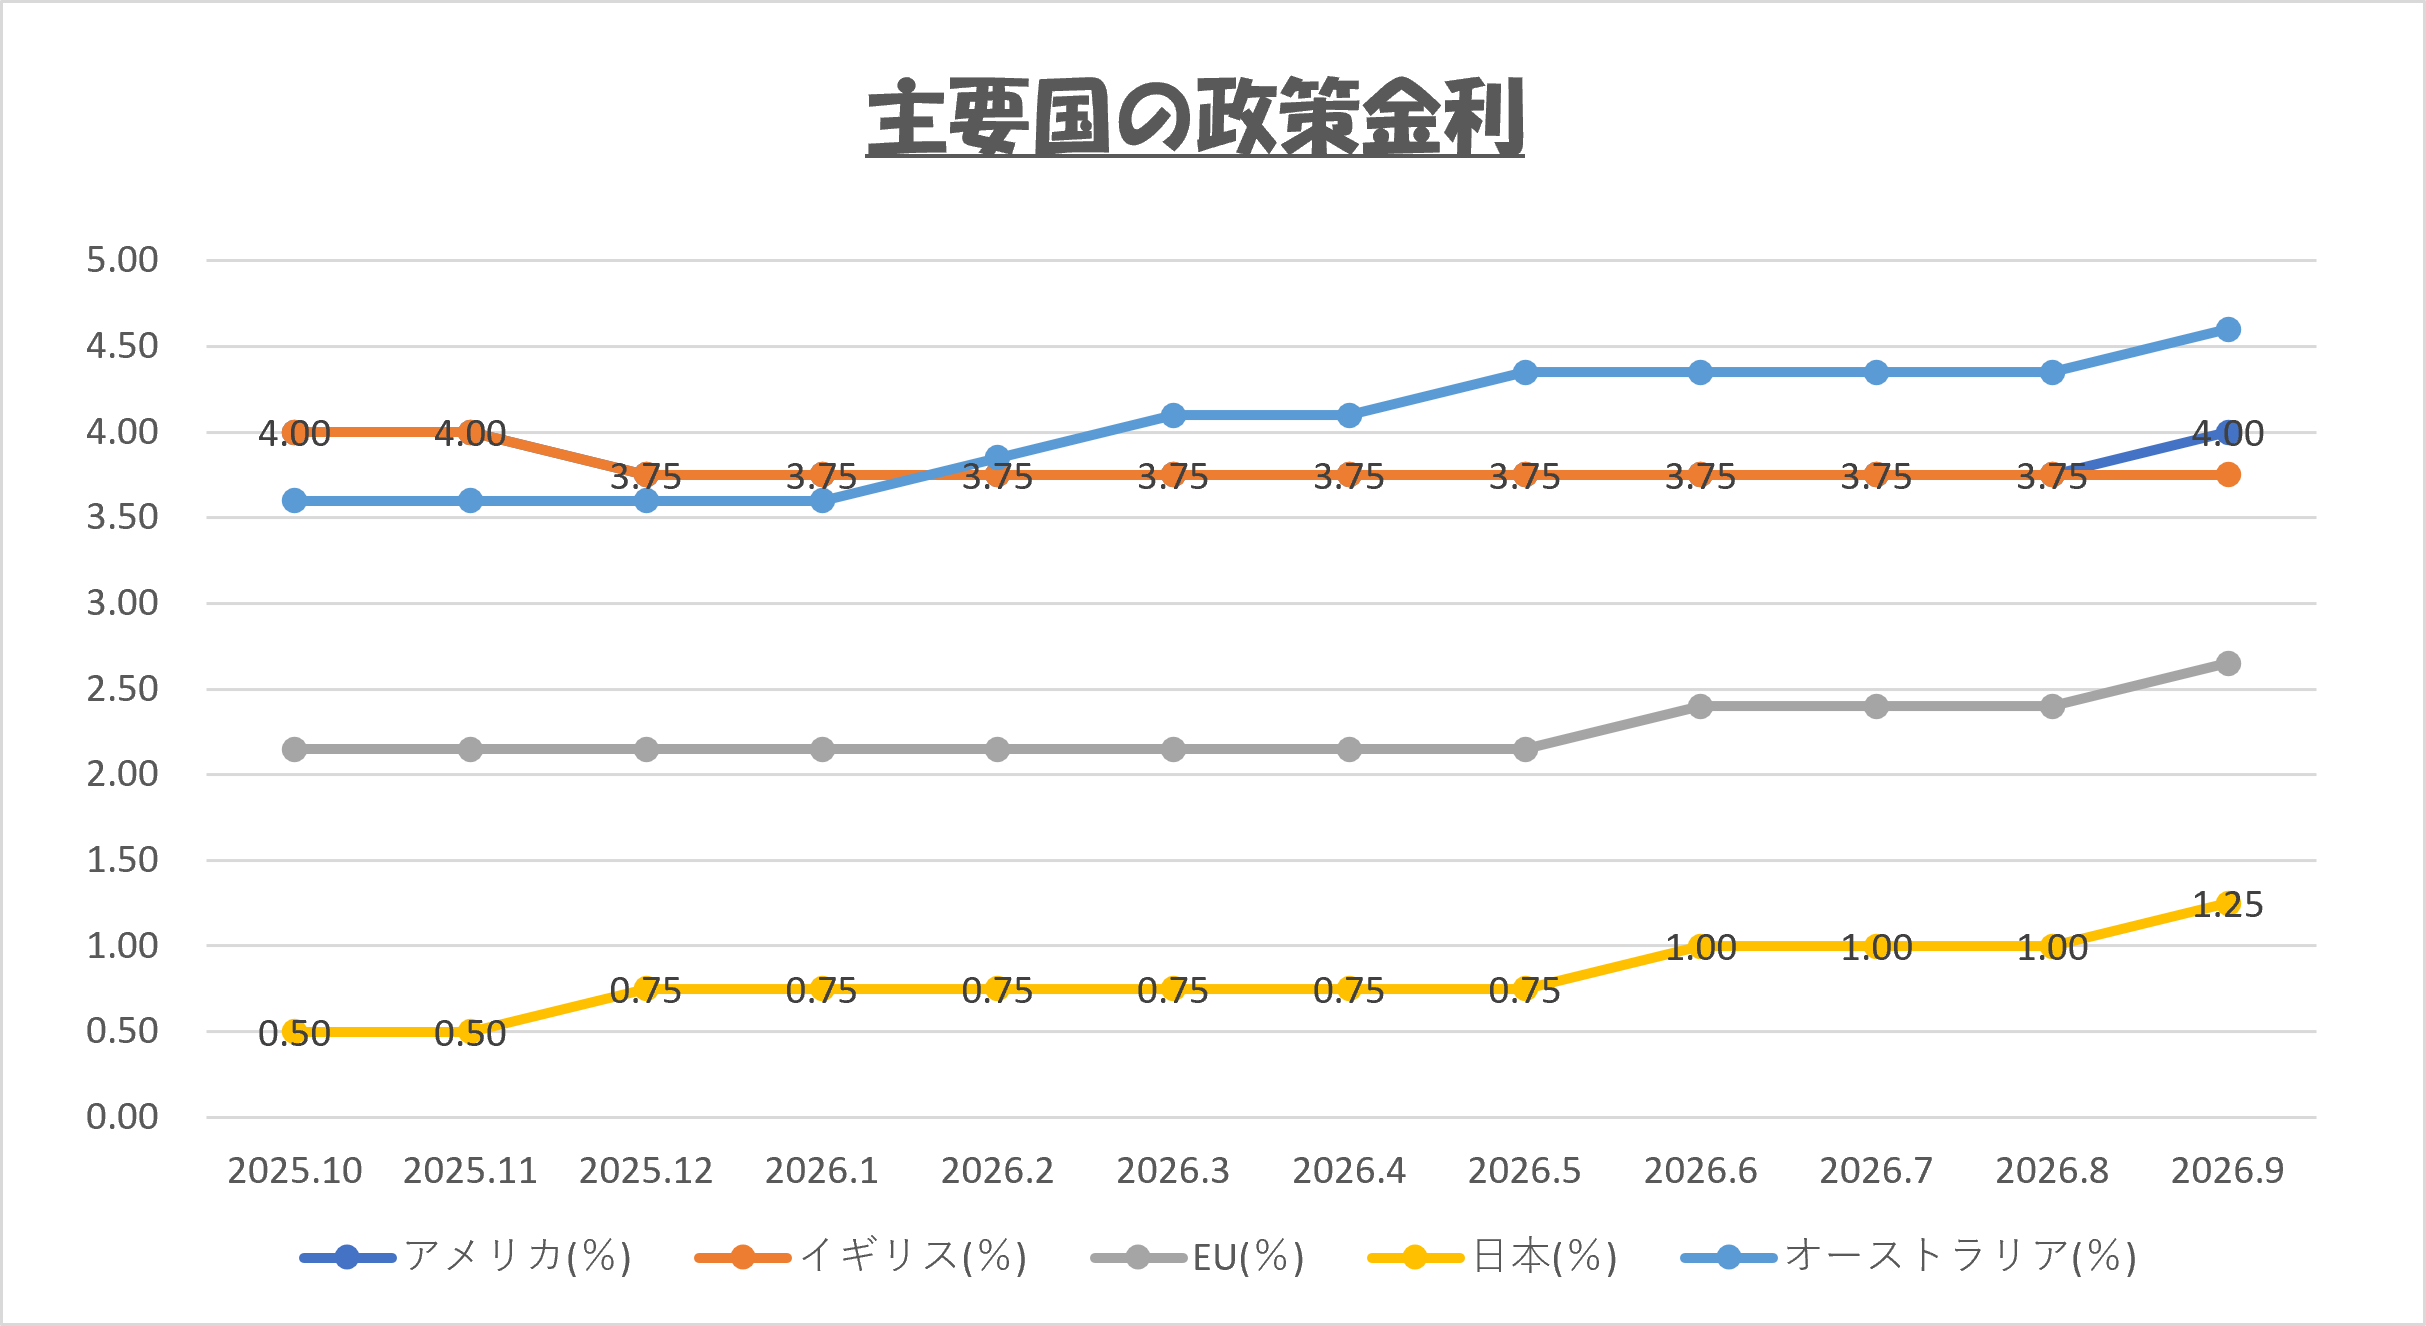
政策金利とは、中央銀行が金融政策を通じて経済活動を調整するために設定する金利のことです。この金利は、銀行が中央銀行からお金を借りるときの金利や、銀行同士がお金を貸し借りする際の基準となる金利を指します。
9月は主要中銀がそろって利上げに動いた月になりました。まず10日にECBが追加利上げを決め、主要政策金利は2.40%から2.65%へ上がりました(政策運営で重視される預金金利は2.50%)。続いて16日にはFRBが約3年ぶりの利上げを全会一致で決定し、政策金利は3.75〜4.00%になりました。ドットチャートでは年内もう1回の利上げが示唆されています。18日には日銀が1.00%から1.25%へ引き上げました。前回からわずか3カ月での利上げで、植田総裁の就任後では最も短い間隔です。29日には豪州も4.35%から4.60%へ利上げし、2011年以来の水準になりました。据え置いたのは英国(3.75%)だけです。中東情勢によるエネルギー高がインフレを押し上げるなか、各中銀が「物価の上振れを未然に抑える」方向へ足並みをそろえた形です。次の焦点は、10月27〜28日のFOMCと10月末の日銀会合で追加利上げがあるかどうかです。
米国政策金利とインフレ指標
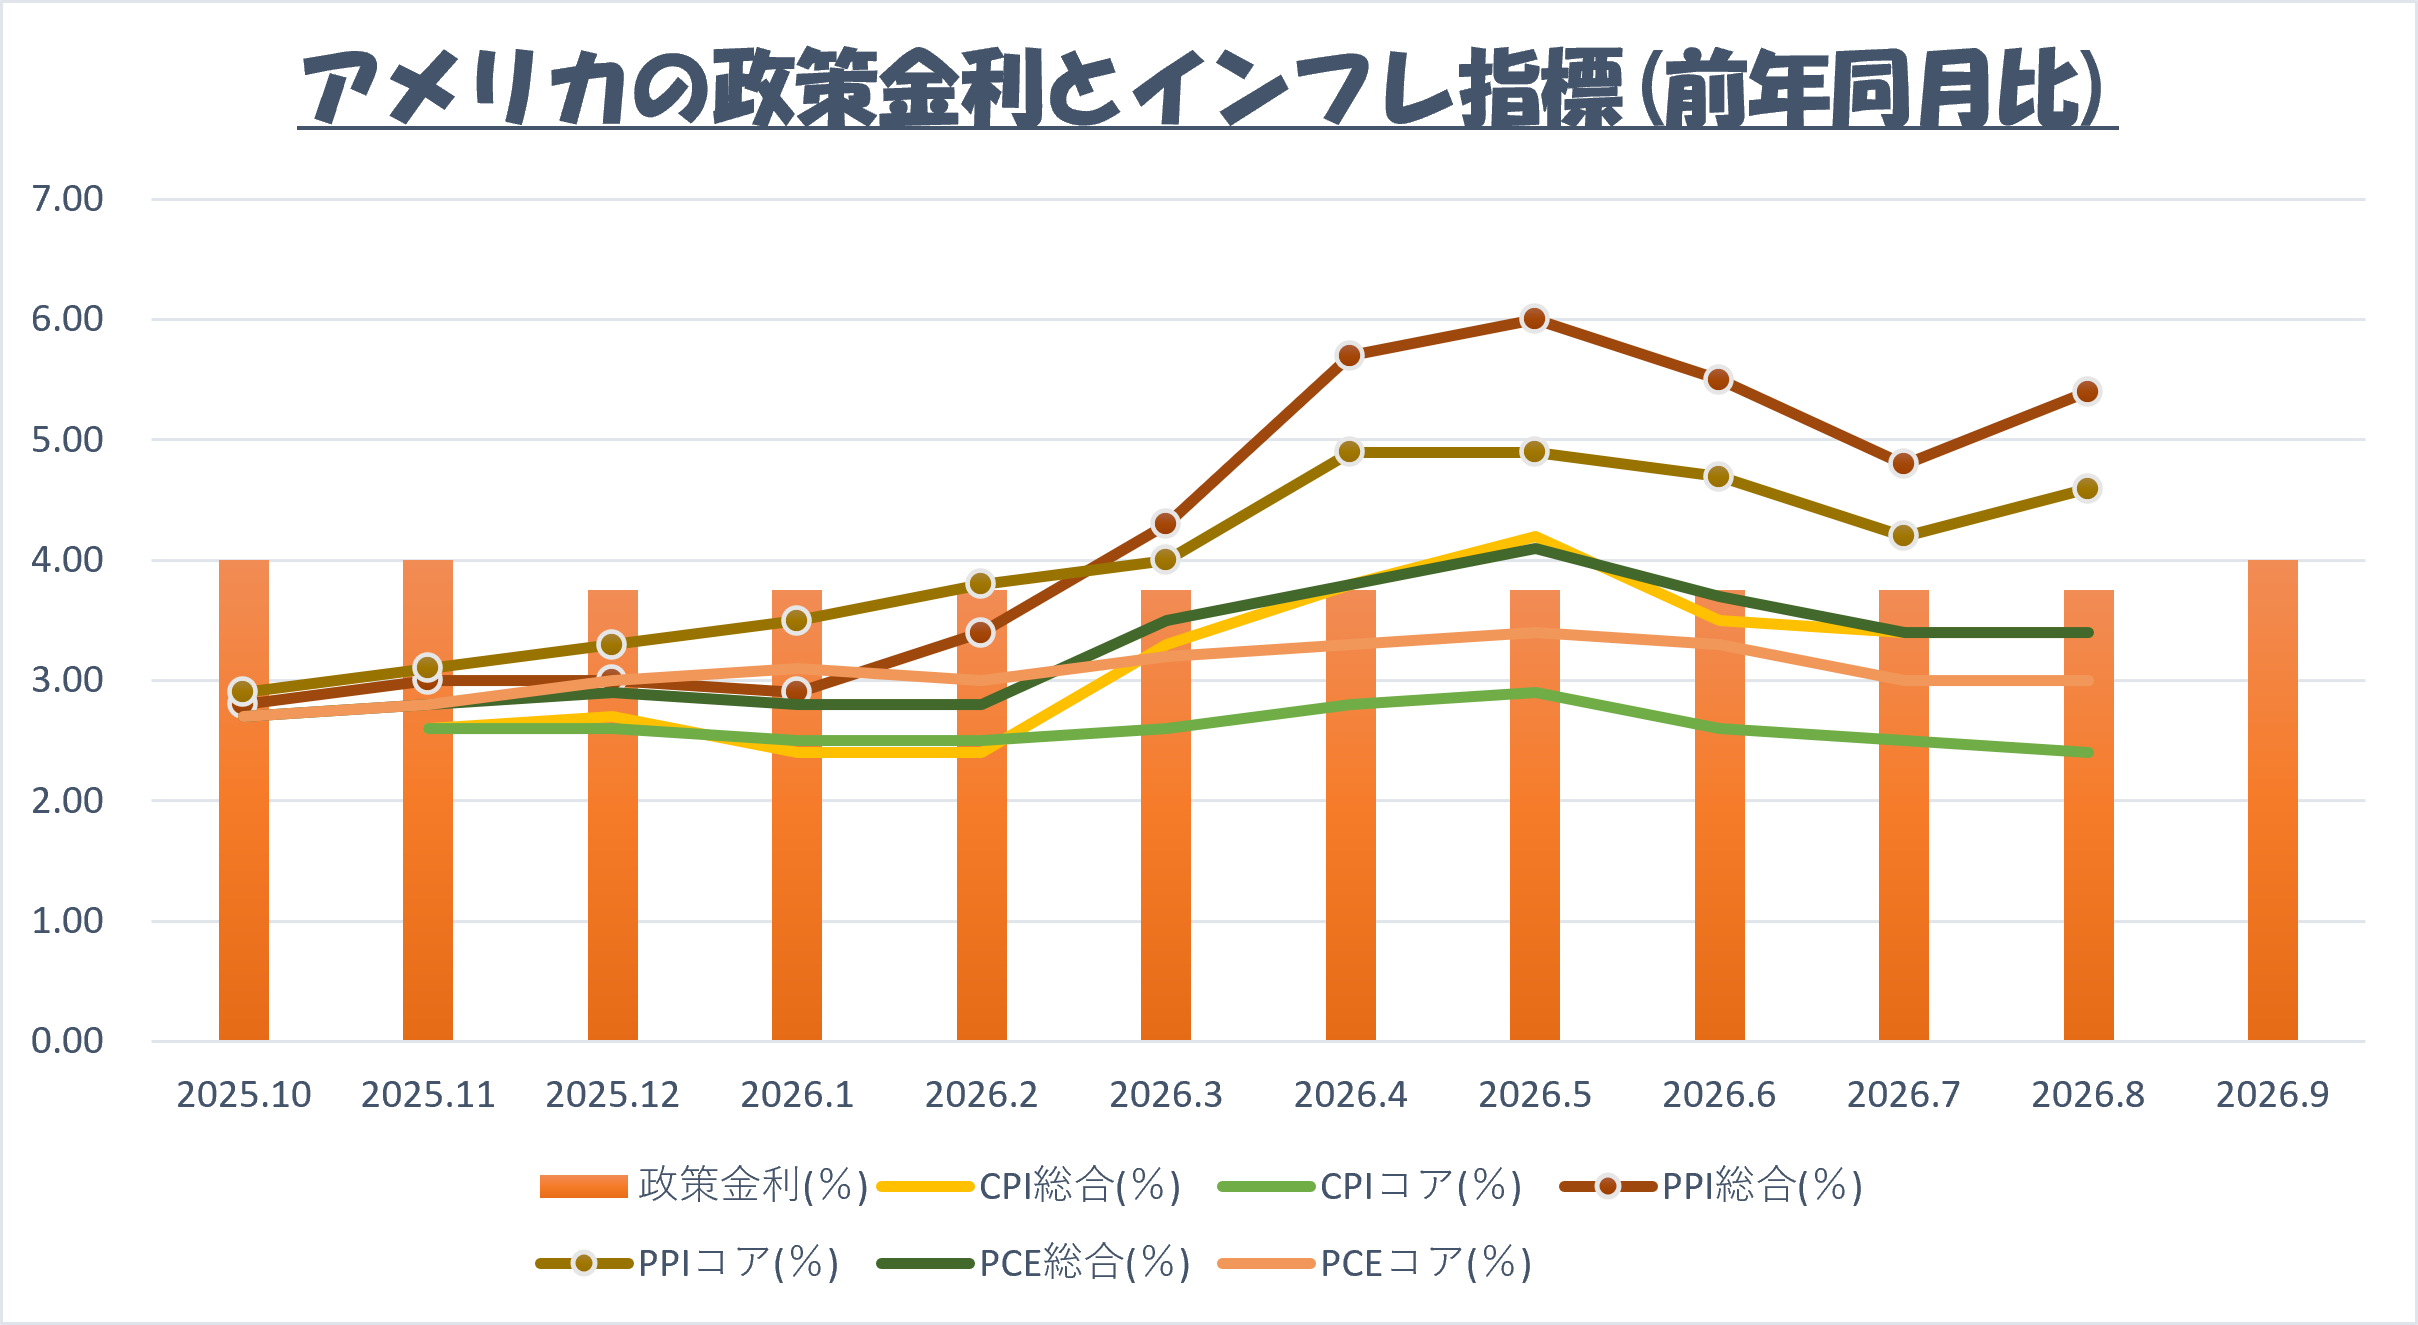
インフレ指標とは、物価が時間とともにどのように変動しているかを示すための指標です。インフレ(物価の上昇)が経済に与える影響を把握し、政策決定や経済分析の参考にするために使われます。消費者物価指数(CPI)は消費者が日常生活で購入する商品やサービスの価格変動を測る指標、生産者物価指数(PPI)は生産者が取引段階で支払う価格の変動を測る指標、PCEデフレーターは、個人消費支出(PCE)価格指数から算出される物価指標です。
8月分のPCEデフレーターは総合が前年比3.4%、コアが3.0%で、いずれも市場予想を下回りました。9/30の年次改定で過去分も下方修正されており、「物価は思ったほど加速していなかった」ことが分かる結果です。一方で、川上のPPIは総合5.4%・コア4.6%と高止まりしています。CPIもコアは2.4%と落ち着いていますが、総合は3%台半ばで推移しており、エネルギー主導の物価圧力が残っています。PCEの鈍化と雇用の減速(雇用編参照)を受けて、10月の追加利上げ観測はやや後退しました。ただし、10/14〜15に発表される9月分のCPI・PPIが上振れすれば、利上げの機運はすぐに戻ります。中東情勢と原油価格の動向も含めて、ヘッドラインの数字から目が離せない状況が続きます。
▶時短ファンダ月次確認シリーズ
- 主要国の政策金利と米インフレ指標の月次確認はコチラ→本記事
- 日米の雇用指標の月次確認はコチラ→日米の雇用統計|非農業部門・失業率・賃金上昇率の確認|時短ファンダ
- 主要国のGDP統計の月次確認はコチラ→主要国のGDP統計|米国・日本・欧州・豪州の景気状況|時短ファンダ
- 日米の景気指標の月次確認はコチラ→日米の景気指標|ISM・PMI・短観等の最新値|時短ファンダ

コメント