「オルカンを積み立て始めたけど、本当にこれ1本で大丈夫?」
「日本株や債券も持ったほうがいいって聞いたけど、どうなの?」
NISAでオルカン(eMAXIS Slim 全世界株式(オール・カントリー))を始めた人が、次にぶつかるのがこの疑問です。僕も2017年に全世界株投資を始めてから、何度も「何か足りないんじゃないか」と迷ってきました。実際にS&P500を足してみて、やめた経験もあります。
この記事では、オルカン1本派がよく迷う5つの「プラスα」(小型株・日本株・新興国株・債券・高配当株)について、オルカンの中身のデータと僕自身の実体験から、足すべきかどうかを整理します。
※この記事は特定の金融商品の購入をすすめるものではありません。投資の判断はご自身の責任でお願いします。
この記事でわかること
- オルカン1本で「足りているもの」と「足りていないもの」
- 小型株・日本株・新興国株・債券・高配当株を足すべき人、足さなくていい人
- 兼業投資家ばけっとの「オルカン+α」の実例と、やめた組み合わせ
- 自分はオルカン1本でいいかがわかるチェックリスト
先に結論を言うと、資産を増やす時期の人なら、オルカン1本で「足りないもの」はほとんどありません。 足すかどうかは「足りないから」ではなく、「自分の目的のために何を上乗せしたいか」で決めるのが失敗しないコツです。
まず前提:オルカン1本で何が買えているのか
「何を足すか」を考える前に、オルカン1本ですでに何を持っているかを確認しておきましょう。ここを知らないと、すでに持っているものを二重に買ってしまいます。
| 項目 | オルカン(MSCI ACWI) |
|---|---|
| 投資対象 | 先進国+新興国の大型・中型株 |
| 銘柄数 | 約2,500銘柄 |
| 国別の比率(2026年9月末) | 米国63.4%、日本5.2%、台湾3.3%、英国3.0% ほか |
| 新興国の比率 | 約1割 |
| 含まれないもの | 小型株、債券、不動産(リート)など |
| 信託報酬 | 年0.05775%(税込) |
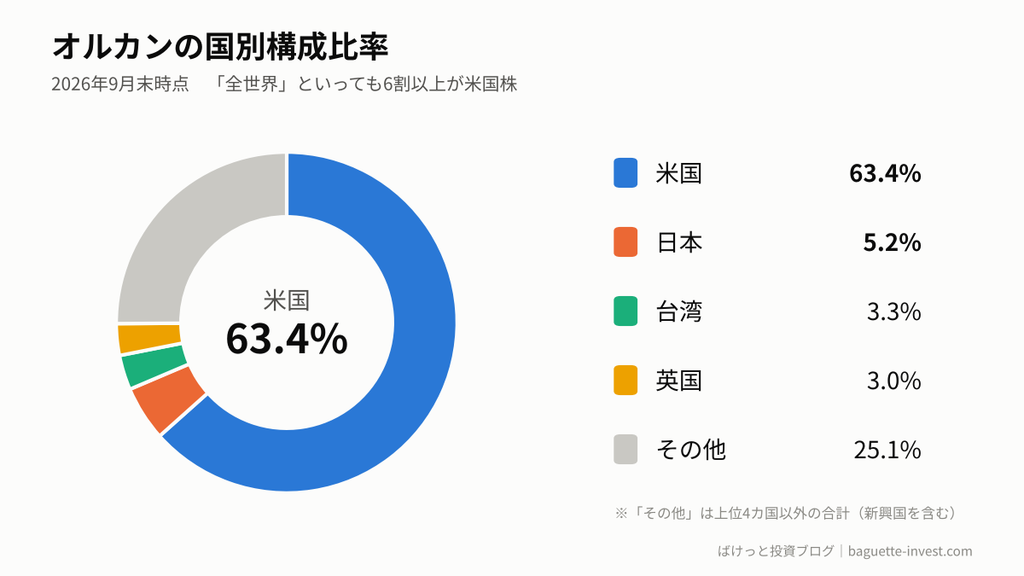
ポイントは3つです。
- 「全世界」といっても6割以上は米国株。米国の成長はすでにしっかり取り込めています
- 日本株も新興国株も、時価総額に合わせて自動で入っています
- 入っていないのは「小型株」と「株以外の資産(債券など)」
つまり、これから紹介する5つのうち、オルカンにまったく入っていないのは小型株と債券だけ。日本株・新興国株・高配当株は「すでに少し持っている」ものを、さらに増やすかどうかの話になります。
オルカンの中身をもっと詳しく知りたい方は、【図解】オルカンの中身を解説で国別・セクター別に整理しています。
疑問①:オルカンに小型株は足すべき?
オルカンが連動するMSCI ACWIは、大型株と中型株が対象です。一方、SBI・全世界株式インデックス・ファンド(雪だるま)やVTが連動するFTSE Global All Capは、小型株まで含めて約10,000銘柄に投資します。
| MSCI ACWI (オルカンなど) | FTSE Global All Cap (雪だるま・VTなど) | |
|---|---|---|
| 銘柄数 | 約2,500 | 約10,000 |
| 対象 | 大型〜中型株 | 大型〜小型株 |
小型株は、大型株より成長の余地が大きく、大型株と違う値動きをすることがあるので、分散の効果が期待できます。その一方で、値動きが激しく、不況のときに大きく下がりやすいのが弱点です。
ただ、時価総額で見ると小型株は世界の株式市場の1割強しかありません。銘柄数は4倍でも、オルカンと雪だるま・VTのリターンの差は、長期で見ても大きくは開いていません。
- 足すべき人:小型株の成長に期待して、値動きの大きさも受け入れられる人
- 足さなくていい人:シンプルさを優先したい人。どうしても小型株を含めたいなら、別の商品を買い足すより、最初から雪だるまやVTなどを選ぶほうが管理はラクです
僕自身は、iDeCoで雪だるまを、特定口座でVTを持っています。iDeCoのプランに元祖オルカンがなかったという事情もありますが、オルカンと雪だるまの差は「誤差の範囲」と割り切っています。小型株を狙って別に買い足したことはありません。
FTSE系(VT・雪だるま)とオルカンの中身の違いは、「VT・雪だるまの中身」で詳しく解説しています。
疑問②:オルカンに日本株は足すべき?
オルカンに入っている日本株は約5%。日本で暮らしていると「さすがに少なすぎない?」と感じる人も多いはずです。
日本株を足すメリットは主に2つです。
- 為替の影響を受けにくい:生活費は円で出ていくので、円建ての資産を持っておくと、円高のときにも資産が目減りしにくくなります
- 配当がもらいやすい:日本には安定して配当を出す企業が多く、インカム(配当収入)を重視したい人には向いています
一方で、日本株の比率を増やすほど、世界全体の成長を取り込む力は弱くなります。オルカンが「日本5%」なのは、世界の株式市場の中で日本がそれくらいの大きさだからです。
僕は、NISAの成長投資枠で日本の個別株を約20銘柄と、Jリートを持っています。目的は値上がりより、サイドFIRE後の生活費にあてる配当・分配金です。「日本株が少ないから足した」のではなく、「円で受け取れる配当がほしいから足した」というのが本音です。
- 足すべき人:円建ての配当収入がほしい人、為替の影響を少しでも減らしたい人
- 足さなくていい人:資産を増やすのが最優先の人。オルカンの5%で十分です
疑問③:オルカンに新興国株は足すべき?
結論から言うと、オルカンを持っているなら、新興国株を別に買い足す必要性は低いです。
オルカンには、すでに新興国株が約1割入っています。しかも、新興国の企業が成長して時価総額が大きくなれば、オルカンの中での比率も自動で増えていきます。「インドが伸びそう」と思っても、伸びたら勝手に比率が上がる仕組みなので、自分で調整する必要がありません。
新興国株には、経済成長率が高いという魅力がある一方で、政治や規制の不安定さ、値動きの大きさといった、先進国にはないリスクがあります。単独で比率を上げると、ポートフォリオ全体のブレが大きくなりやすいので注意が必要です。
- 足すべき人:S&P500など米国株が中心で、新興国がまったく入っていない人
- 足さなくていい人:オルカン・雪だるま・VTなどを持っている人
疑問④:オルカンに債券は足すべき?
5つの中で、いちばん「人によって答えが変わる」のが債券です。オルカンは株式100%なので、債券はまったく入っていません。
債券を持つ主な理由は次の3つです。
- 暴落時のクッション:債券は株と違う値動きをしやすく、株が大きく下がったときの損失をやわらげてくれます
- 安定した利息収入:決まった時期に利息が入るので、生活費の見通しが立てやすくなります
- 金利のある世界:金利が上がると、新しく買う債券の利回りも上がり、選択肢として魅力が増します
一方で、長く持つほど、株式に比べてリターンは低くなりやすいのが一般的です。資産を増やす時期に債券を多く持つと、そのぶん成長のチャンスを手放すことになります。
僕は特定口座で米国債券ETF(AGG・LQD)を持っています。旧NISAの時代に、株だけだと暴落のときに怖くなりそうで、少し持っておこうと買ったものです。今は追加で買っていません。積立期間がまだ長いので、債券より株を優先しているからです。
ポイントは、「何歳だから債券何%」と決めるより、「暴落で資産が30〜40%減ったとき、売らずに耐えられるか」で考えることです。耐えられないなら債券や現金を増やす、耐えられるならオルカン1本でいい、という考え方です。
- 足すべき人:リタイアが近い人、暴落のときに売ってしまいそうな人、取り崩しが始まっている人
- 足さなくていい人:積立期間が10年以上ある人、生活防衛資金を現金で別に確保している人
疑問⑤:オルカンに高配当株は足すべき?
オルカンは分配金を出さないタイプの投資信託です。利益は中で再投資されるので、効率よく資産を増やせますが、「定期的にお金が入ってくる」感覚はありません。
そこで人気なのが、高配当株や高配当ETFとの組み合わせです。
| オルカン | 高配当株・高配当ETF | |
|---|---|---|
| 中心になる株 | 成長株(グロース)寄り | 割安株(バリュー)寄り |
| お金の受け取り方 | 取り崩して受け取る | 配当として定期的に入る |
| 税金 | 売るまで課税されない | 配当のたびに課税(NISA内なら非課税) |
| 向いている時期 | 資産を増やす時期 | 取り崩す時期・収入がほしい時期 |
高配当株は、金融・エネルギー・生活必需品などの業種に偏りやすく、トータルのリターンはオルカンより低くなることがあります。また、NISAの外で持つと配当のたびに税金がかかるので、再投資が前提なら分配金を出さない投資信託のほうが効率的です。
僕は、NISAの成長投資枠で「SBI全世界高配当株式ファンド(年4回決算型)」などの分配型の投資信託を、特定口座で高配当ETF(VYM・HDV・SPYD)を持っています。分配型の投資信託は100円単位で金額を決めて買えるので、下落したときのスポット買い用に使っています。
- 足すべき人:配当で生活費の一部をまかないたい人、サイドFIREなど「取り崩し」を意識している人
- 足さなくていい人:資産を最大限に増やしたい人、配当をすべて再投資するつもりの人
5つの「プラスα」まとめ表
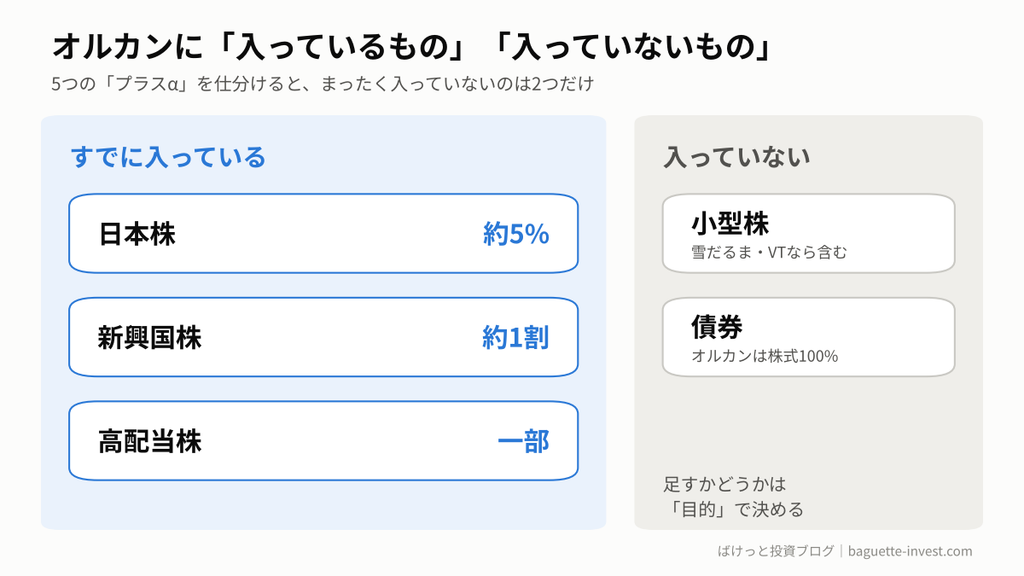
| 足すもの | オルカンに入っている? | 足す主な目的 | ばけっとの判断 |
|---|---|---|---|
| 小型株 | 入っていない | 成長・分散 | 足していない(雪だるま・VTで代用) |
| 日本株 | 約5% | 円建て・配当 | 配当目的で個別株を保有 |
| 新興国株 | 約1割 | 高い成長率 | 足していない |
| 債券 | 入っていない | 暴落のクッション・利息 | 昔買った分を保有、追加はなし |
| 高配当株 | 一部入っている | 配当収入 | サイドFIRE用に保有 |
僕が「オルカン+S&P500」をやめた理由
実は以前、オルカンと「SBI・V・S&P500インデックス・ファンド」を半々で積み立てていた時期があります。「米国が強いならS&P500も持っておこう」という、よくある発想でした。
でも、しばらく続けて自分のポートフォリオを見直したとき、違和感に気づきました。オルカンの6割はもともと米国株です。そこにS&P500を半分足すと、全体の米国株の比率は8割を超えます。逆に、日本株や新興国株の比率は大きく下がっていました。
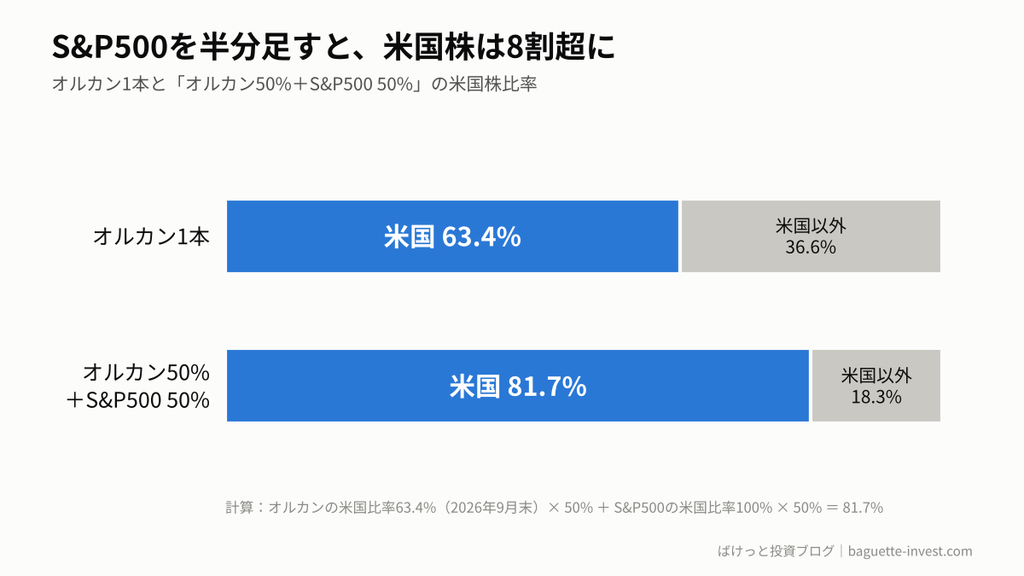
「全世界に分散したくてオルカンを選んだのに、足し算をしたら米国株ファンドとほとんど変わらなくなっていた」。これが、やめた理由です。
この経験から学んだのは、「足す」という行動は、気づかないうちに「何かを減らす」ことでもあるということです。何かを足すときは、ポートフォリオ全体の比率がどう変わるかを必ず確認するようにしています。
ちなみに、VT・雪だるま・オルカンくらいの指数の違いは許容しています。米国比率がほぼ同じで、全体のバランスが崩れないからです。
オルカンとS&P500のどちらを選ぶかで迷っている方は、「オルカン vs S&P500、NISAで積み立てるならどっち?」で7つの項目から比較しています。
足す前に確認したい3つの注意点
1. 管理の手間が増える
商品が増えるほど、比率の確認やリバランスの手間が増えます。兼業投資家にとって、「ほったらかしにできる」はオルカン1本の大きな価値です。僕も保有商品が多い分、四半期ごとに比率をチェックしています。
2. NISAの枠をどこに使うか
NISAの非課税枠には上限があります。配当が出る商品は、NISAの中で持つと税金のメリットが大きくなります。ただし、そのぶんオルカンに使える枠は減ります。どちらを優先するかは、目的によって決めましょう。
3. 「なんとなく不安」で足さない
SNSで「オルカンだけじゃ危ない」という声を見ると、つい何かを足したくなります。でも、不安から足した商品は、相場が荒れたときに一番先に売りたくなる商品でもあります。足すなら、「何のために、何%持つか」を決めてからにしましょう。
チェックリスト:あなたはオルカン1本でいい?
次の項目に多く当てはまるなら、オルカン1本で十分です。
- 積立期間が10年以上ある
- 当面、配当収入は必要ない
- 生活防衛資金は預金で別に確保している
- 暴落で資産が大きく減っても、売らずに持ち続けられる
- 投資にかける手間は最小限にしたい
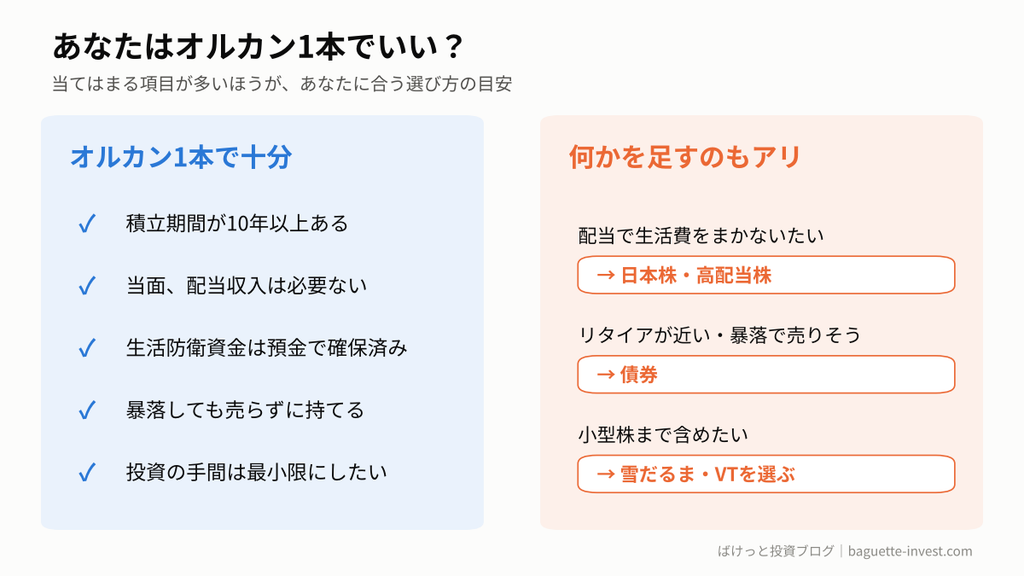
逆に、「配当で生活費の一部をまかないたい」「リタイアが近い」「暴落のとき売ってしまいそう」に当てはまるなら、高配当株や債券を少し足すことを考えてもいいタイミングです。
これからオルカンを始める人へ
オルカンは、多くのネット証券のNISA口座で、100円から積み立てられます。僕はSBI証券を使っていて、クレジットカードでの積立にも対応しています。口座開設からオルカンの積立設定までの流れは、SBI証券の口座開設〜オルカン積立設定までで画面つきで解説しています。
まとめ:オルカン1本は「足りない」のではなく「完成している」
- オルカンには、米国・日本・新興国の株がすでに入っている
- 入っていないのは小型株と債券。足すかどうかは目的しだい
- 日本株・高配当株は「配当がほしい」なら意味がある
- 何かを足すと、気づかないうちに何かが減る。全体の比率を必ず確認する
- 迷ったら、まずはオルカン1本を長く持ち続けることが一番の近道
僕自身、いろいろ足したり引いたりしてきましたが、最終的にNISAはオルカンだけにする可能性も考えています。「何も足さない」も、立派な投資判断のひとつです。
関連記事
▶インデックス投資シリーズ内回覧のご案内(インデックス投資の基本を再確認できます)
- インデックス投資と指数の選びかた
- 世界の経済成長とオルカン投資
- ドルコスト平均法と複利効果
- リスク/リターンの関係と分散の考え方
- オルカン1本化 vs プラスαの検証(本記事)
▶その他のインデックス投資に関する詳細記事
- オルカン vs S&P500、NISAで積み立てるならどっち?
- 【図解】オルカンの中身を解説
- VT・雪だるまの中身(2026年11月公開予定)
- 高配当とインデックス投資の使い分け
- リスクとリターンの関係
- インデックス投資まとめ
コメント