
「正確な情報を、できるだけ速く知りたい。でも、偏った考えには染まりたくない」——投資をしていると、この2つの願いがぶつかる瞬間があります。速さを求めてSNSに浸かるほど、気づけば自分に都合のいい話ばかりが目に入る。かといって情報を絞りすぎれば、今度は判断が遅れる。
結論から言うと、この矛盾は両立できます。カギは「一次情報に着地すること」と「ちょっとした仕組み」。この記事では、なぜ情報は偏るのかという土台から、投資ならではの落とし穴、そして僕自身の情報収集の中身(正直な弱点も含めて)まで、順番にお話しします。
※この記事は特定の銘柄や商品の売買を勧めるものではなく、投資情報との付き合い方をまとめたものです。最終的な判断はご自身の責任でお願いします。
この記事でわかること
- 情報の偏りが生まれる仕組み(フィルターバブルとエコーチェンバー)
- 投資情報ならではの、偏りが増幅してしまう罠
- 速く・正確に・偏らずに情報を集めるための具体的な注意点
なぜ人は「見たいもの」しか見なくなるのか
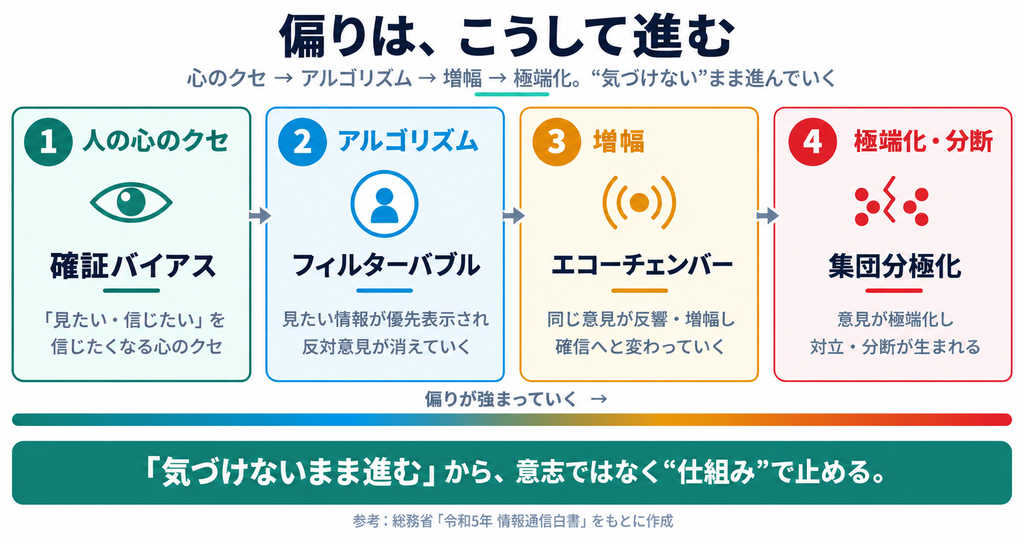
そもそも人には、「自分が見たいもの・信じたいものを信じる」という心のクセがあります。心理学で確証バイアスと呼ばれるものです。投資でいえば、持っている株については上がる材料ばかり探し、下がる話は無意識に避けてしまう。誰にでもある傾向です。
やっかいなのは、いまの情報環境がこのクセを増幅するようにできている点です。総務省の「令和5年版 情報通信白書」は、この流れをこう整理しています。プラットフォームは私たちのクリック履歴などを分析し、関心を持ちそうな情報を優先的に配信する。便利な反面、それを受け取り続けるうちに、自分の興味の内側だけに包まれたフィルターバブルの状態になっていく。バブルの内側では似た意見ばかりが集まり、反対の意見はフィルターされて視界から消えます。
さらにSNSでは、似た関心の人が集まる場所で発信すると、自分の意見に似た反応が返ってくる。同じ意見を何度も浴びるうちに「これは正しい、間違いない」と、より強く信じ込んでいく。これがエコーチェンバーです。

白書は、こうしたバブルとチェンバーが進むと意見が極端化し、考えの違う相手を受け入れられなくなる「集団分極化」が起きると指摘しています(この現象は、キャス・サンスティーン『インターネットは民主主義の敵か』でも早くから論じられてきました)。
投資界隈に置き換えると、想像がつくのではないでしょうか。「インデックス最強、個別株はギャンブル」「いや米国株一択だ」——本来はどれも一長一短のはずの話が、いつの間にか”正義と間違い”の対立になっている。あの空気の正体が、これです。
一番こわいのは、バブルの内側にいる本人は、包まれていることに気づけないという点です。
投資の世界で、偏りが特に増幅する3つの装置
白書の話は世の中一般の話。ここに投資ならではの事情を3つ足すと、危うさがくっきりします。
- ポジショントーク:発信する人は、たいてい何かしらの立場を持っています。その株を持っている、商品を売る側にいる、紹介料が入る。悪いことではなく当たり前のこと。ただ「この人はどの位置から話しているか」を知らずに聞くと、意見を事実として飲み込んでしまいます。
- 生存者バイアス:上げ相場で勝った人の声はタイムラインに残り、退場した人は黙って消えていきます。だから見える景色は、いつも実際より少し勝ちやすそうに映る。エコーチェンバーの投資版です。
- エンゲージメント×極端化:アルゴリズムは「暴落が来る!」「億り人」のような強い言葉を伸ばし、「淡々と積み立てましょう」は伸ばしません。つまり偏りは、放っておくと構造的に加速していきます。
速く・正確に・偏らないための注意点
では、どうするか。難しい精神論ではなく、明日からできる着地点を6つ挙げます。
- 最後は一次情報に着地する:IR資料、決算短信、有価証券報告書、日銀や財務省・総務省のデータ。誰かの要約ではなく元データに当たる。遠回りに見えて、じつはこれが「速くて正確」の答えです。
- 発信者の”立場”を意識する:保有・PR・紹介の有無をひと呼吸で確認するクセをつける。相手を疑うためではなく、話を正しく受け取るためです。
- 反対意見を意図的に混ぜる:強気なら弱気の論者を、インデックス派なら個別株の論者を、あえて数人フォローしておく。反証を自分から視界に入れておく。
- おすすめ任せにしない:トレンドやおすすめは向こうが献立を決めた食事です。リスト・検索・RSSで、自分から取りに行く回路も持っておく。
- 感情の強い投稿ほど一拍おく:煽り言葉に反応しかけたら、数字とソースに戻る。
- 時間軸を分ける:短期の値動きの煽りと、長期の積立の話を、同じ皿に載せない。
ひとつだけ太字で残すなら、これです。アルゴリズムに献立を決めさせた瞬間、わたしたちは偏り始めます。
意思決定の”型”を鍛えたい人には、ダニエル・カーネマン『ファスト&スロー』や、チャールズ・エリス『敗者のゲーム』が効きます。どちらも「速い直感に流されない」ための道具として、手元に置いておく価値があります。
僕の情報の集め方と、正直な弱点
偉そうに書いてきましたが、僕も完璧とは程遠い人間です。実際にやっていることと、うまくいっていないことを正直に共有します。
情報の入口は、なるべく一次情報寄りにしています。証券会社の資料、ブルームバーグ、日経電子版。有料のものも含めて、「速く正確に」はある程度お金と手間をかけて取りに行くべき、と考えているからです。
SNSのフォローは、名前ではなく立場で分散するようにしています。マクロや相場観を語るエコノミスト、運用会社の経営者(=商品を提供する側の視点)、長期のインデックス投資を続けている個人投資家。あえて立ち位置の違う人を混ぜているのは、さっきの注意点3を、自分でも地でやっておきたいからです。運用会社の方の発信は「提供する側でもある」と踏まえて聞く。それだけで受け取り方が変わります。
——と、ここまで対策しているつもりでも、正直に告白します。Xのトレンドやおすすめから流れてくる投稿は、あきらかに自分が読みたい方向に偏っていると感じます。分散を意識している人間でさえ、これです。白書のいう「バブルの内側だと気づけない」が、他人事ではなく自分の話として刺さります。
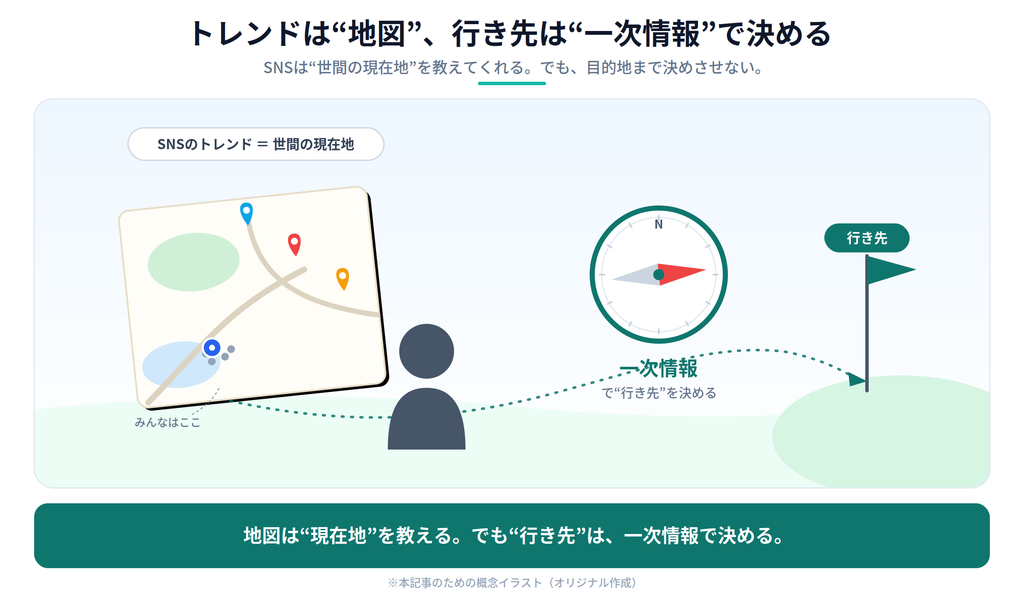
じゃあ工夫らしい工夫があるかというと、大したものはありません。ただ、ひとつだけ決めていることがあります。トレンドは積極的に見る。でも「認識」するだけで「信用」はしない。 「SNSではこう言われているな」と地図として眺め、必要なら自分で調べ直す。そして自分の中に意見があるときほど、反論はないかを検索やAIで探す。トレンドは”世間が今どこにいるか”を教えてくれる地図です。地図は現在地を示してくれますが、行き先まで決めさせてはいけない。行き先は一次情報で決める。それだけの話です。
「気をつける」の限界と、来週からの話
ここまで読んで、こう思った方もいるはずです。「結局、気をつけろってことね」と。半分は正解で、半分は落とし穴だと思っています。認識と信用を毎回きちんと切り分けられるうちは、それでいい。でも人間の”意識”は、疲れているとき・お金がかかっているとき・相場が動いているときに、いちばん折れやすいからです。
じつは僕には、そのことを痛いほど思い知らされた夜があります。2016年、アメリカ大統領選挙の開票の夜です。あの日、僕はFXで大きく負けました。この秋で、あの夜からちょうど10年になります。
いま振り返ると、あれは今日書いてきた話そのものでした。「相場はこう動くはずだ」という空気——同じ相場観の人たちの声が反響し、いつの間にか自分の中で”間違いない”に変わっていた。まさにエコーチェンバーの内側にいたんです。ところが開票が進むにつれ相場は激しく乱高下し、僕が信じ込んでいたシナリオは吹き飛びました。あのとき足りなかったのは、知識でも情報の速さでもありません。「自分は今、泡の中にいるかもしれない」と一歩引く視点と、感情で動かないための仕組みでした。
長いあいだ、あれは「自分の意志が弱かったからだ」と思っていました。でも、最近ハマっている行動経済学が、その見方を変えてくれました。行動経済学は、ざっくり言えば「人はなぜ、頭では分かっているのに合理的に動けないのか」を研究する学問です。私たちの判断には、確証バイアスをはじめ、誰にでも共通する”クセ”があらかじめ組み込まれている。つまりあの夜の失敗は、意志の弱さというより、人間なら誰もがはまりうる落とし穴だった——そう捉え直せたとき、正直、少し救われた気がしました。
そして同時に、大事なことにも気づきました。クセが人間の”標準仕様”なら、根性で直そうとしても限界がある。だったら、クセにはまらないための「仕組み」を先に用意しておくほうがいい。反対意見を必ず一つ挟む、感情が動いたら一晩おく、最後は一次情報に戻る——今日の注意点は、どれもその”仕組み”の入り口です。
来週(10/10)から、この話を『行動経済学と投資』シリーズ(全5回)として本格的に始めます。10年前にFXでやらかした失敗の反省文です。人はなぜ利益より損失を重く感じるのか、なぜ含み損を確定できないのか——僕自身が10年かけてやっと言葉にできたテーマを、一つずつ噛み砕いていく予定です。今日の記事は、その長い助走だと思って読んでもらえたら嬉しいです。
SNSは見ていい。むしろ「世間の地図」として積極的に見ていい。ただし、地図をそのまま行き先にしないこと。信じ込む前に一次情報へ着地し、自分の意見にこそ反論を探す。そして「気をつける」だけに頼らず、仕組みで支える。速く・正確に・偏らずに、を三つとも諦めないための現実的な落としどころが、ここにあると思っています。
あわせて読みたい
▶行動経済学シリーズ(全5回+2)
- そもそも僕が情報の偏りを痛感した原点:2016年・大統領選のFX失敗談
- 『行動経済学と投資』第0回:フィルターバブルとエコーチェンバー(本記事)
- 『行動経済学と投資』第1回:プロスペクト理論と損失回避性向
- 『行動経済学と投資』第2回:ダニング・クルーガー効果と認知バイアス
- 『行動経済学と投資』第3回:ハウスマネー効果とメンタルアカウンティング
- 『行動経済学と投資』第4回:サンクコスト効果とリベンジトレード
- 『行動経済学と投資』第5回:まとめと対策「意思のいらない仕組みづくり」
▶一次情報にアクセスする第一歩としてのSBI経済圏
- SBI証券の評判解説編→SBI証券のメリット・デメリット・評判|7年使った兼業投資家の本音レビュー
- SBI証券口座開設編→【全画面解説】SBI証券の口座開設〜オルカン積立設定まで|初心者が最短で始める全手順
- SBI証券こどもNISA開設編→こどもNISAと親のNISAどっちが先?積立額別の戦略とSBI証券「ゼロカン」【2027年開始】
- Oliveクレカ戦略編→【実体験】Oliveゴールド×SBI証券クレカ積立の還元率|上乗せプランの本当の条件と2枚持ち戦略の見直し【2026年10月更新】
- Vポイント解説編→SBIのVポイントを「貯めて→投資に使う」出口編|貯めたポイント、そのままにしていませんか?
- ネット銀行戦略編→ハイブリッド預金 vs ハイパー預金|金利差より「目的別口座」で選ぶ僕が乗り換えない理由
- iDeCo銘柄戦略編→SBI証券iDeCoの商品、結局何を買う?|雪だるま1本で来た僕が新ラインナップで悩んでいること
- SBI証券出口戦略編→【新NISA対応】SBI証券の定期売却でFIRE取り崩しを自動化|3%ルールの設定方法
※本記事は情報提供を目的としたものであり、特定の投資行動を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。
コメント