「損切りなんて、ルール通りにやればいいだけ」——そう思っていた僕が、たった一夜で、給料約2年分もの利益を溶かしました。しかも、切ろうと思えばまだ軽傷で済んだはずのタイミングで、指がどうしても動かなかったんです。
なぜ、普段は機械的に損切りできる人間が、肝心なときに限って固まってしまうのか。今回から始める「行動経済学と投資」シリーズでは、僕自身がFX時代にやらかした失敗を、行動経済学というレンズで一つずつ解剖していきます。記念すべき第1回のテーマは、その入り口にして最大の敵——プロスペクト理論(損失回避)です。
この記事でわかること
- なぜ人は「損切り」がこんなに苦手なのか、その心理的な正体
- 僕がFXの大統領選トレードで損切りできず固まった、あの夜の話
- 含み損を抱え込んでしまう「損失回避」と「後悔回避」という罠
- その罠を、強い意志ではなく”仕組み”で無力化する方法
そもそも、なぜ損切りはこんなに難しいのか
損切りができないのは、意志が弱いからでも、投資に向いていないからでもありません。人間の脳にあらかじめ組み込まれた”標準装備”のせいです。そして、その正体をきれいに説明してくれるのが、行動経済学のプロスペクト理論です。
プロスペクト理論は、心理学者のダニエル・カーネマンとエイモス・トベルスキーが1979年に提唱した、「人が損得を前にしたとき、どう感じ、どう選ぶか」を説明する理論です(カーネマンはこの功績で2002年にノーベル経済学賞を受賞しています)。名前こそ難しそうですが、中身は拍子抜けするほど身近で、しかも投資家がやりがちな失敗を、ほぼ片っ端から言い当ててきます。
人は、得より損を2倍重く感じる
プロスペクト理論の一番の柱が「損失回避」です。ざっくり言えば——人は同じ金額でも、得したときの嬉しさより、損したときの苦しさのほうを大きく感じるようにできています。その差は、およそ2倍(研究では2.25倍という数字がよく引かれます)。
| 動いた金額 | 心が感じる大きさ | |
|---|---|---|
| 得したとき | +1万円 | +1 |
| 損したとき | −1万円 | −2 |
道で1万円を拾った喜びと、財布から1万円を落とした悔しさ。冷静に考えれば同じ1万円のはずなのに、落としたショックのほうが明らかに尾を引きますよね。あれです。金額は釣り合っているのに、心の中では釣り合っていない。
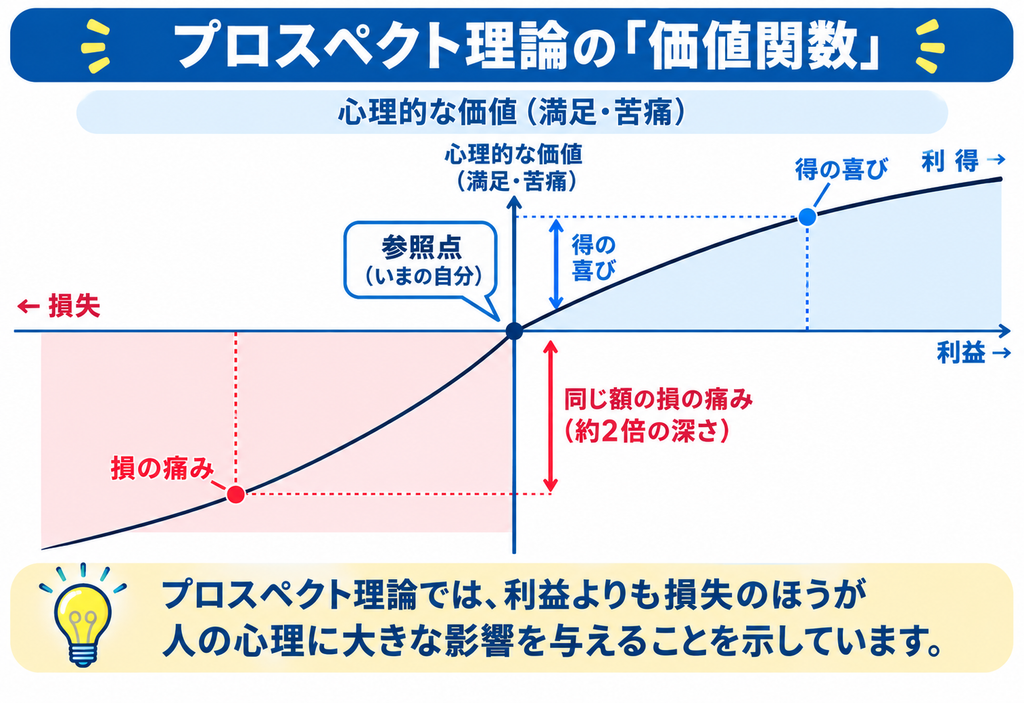
この非対称が相場に持ち込まれると、こうなります。含み益が乗るとソワソワして早く利確したくなる(小さな喜びを、早く手元で確定させたい)。逆に含み損を抱えると、その痛みを認めたくなくて塩漬けにしてしまう(大きな苦しみを、確定させたくない)。利益は伸ばして損は切るのが定石——頭では逆だとわかっているのに、感情は正反対へ引っぱる。この”勝ちは小さく確定し、負けは大きく抱え込む”クセは、投資の世界では処分効果(ディスポジション効果)と呼ばれています。
痛いのは「損」ではなく「損の確定」
損切りを難しくしている犯人は、もう一人います。含み損と確定損の、痛みの違いです。
含み損は、まだ”確定していない”ぶん、心のどこかに「まだ戻るかもしれない」という逃げ道を残せます。傷口を、見ないでいられる状態です。ところが損切りのボタンを押した瞬間、その損は”本物”になる。数字が現実として確定し、「自分は負けた」と認めることになります。だから人は、この確定という痛みを先延ばしにして、含み損を抱えたまま固まってしまうのです。
ここに”後悔回避”が重なると、もう身動きが取れません。「今ここで切って、もし直後に戻ったら、往復ビンタでバカを見る」——そう考えて指が止まった経験、投資をしている人なら誰しもあるはずです。スーパーで隣のレジに並び替えた途端、さっきまでの列がスッと進みだす、あの気まずさによく似ています。切ったあとに戻る後悔が怖い。だから、切れない。
つまり、損切りできないのは”あなたのせい”ではない
ここまでを整理すると、私たちが損を切れないのには、ちゃんとした理由が3つそろっています。
- 損は、得の約2倍痛い(損失回避)
- 損を確定させると、痛みが”本物”になる(確定回避)
- 切った直後に戻る後悔が、何より怖い(後悔回避)
どれも「意志が弱いから」ではありません。人間なら誰でも積んでいる初期設定です。
だとすれば、攻略法は「もっと強い意志を持つ」ではないはずです。意志では勝てない相手なら、やるべきことは一つ。この標準装備が”作動する場面そのもの”を、最初から消してしまうこと——ここから先は、その装備に僕自身が一度きっちり出し抜かれた夜の話です。
損切りできる僕が、あの夜だけ切れなかった
さっき偉そうに理論を語りましたが、白状します。この「損切りできない標準装備」に、僕自身が完膚なきまでにやられた夜があります。
普段の僕は、むしろ損切りは得意なほうでした。デイトレでは基本、リスク・リワード・レシオ(RRR)を2:1に設定して、利確幅を損切り幅の倍に取り、OCO注文で機械的に処理する。想定と逆に動けば、指定した値でシステムが勝手に切ってくれる。痛みは感じても、僕が迷う余地はありません。切るのは僕じゃなくて機械だからです。ルールで淡々と回す——それが平常運転の僕でした。
問題は、2016年11月9日。アメリカ大統領選の日です。
この日、僕は有給を取っていました。前の晩から「今日は稼ぐぞ」と意気込んで、ほぼ徹夜で相場に張りついていた。半年前のブレグジットで人生最大の勝ちを経験していたので、「大イベントは僕のかき入れ時だ」と信じて疑っていなかったんです。しかもこの日は、大きく動くのを狙って、いつものOCOをあえて外していました。「特別な日だから、自分の手で最高のタイミングを取るんだ」と。今思えば、この時点で、機械という命綱を自分の手で外していたわけです。
昼過ぎ、トランプ優勢が伝わって為替は300〜400pipsほど円高に振れました。「読み通りだ」と、僕はにやついていたと思います。ところが夕方、トランプの勝利宣言が出たあたりで、相場は突然、真逆に走り出した。円高どころか、猛烈なドル高。僕のポジションは、みるみる逆行していきました。
ロスカットアラートが鳴った、あの瞬間のことは、今でも覚えています。
頭に浮かんだのは、損切りの二文字——ではありませんでした。「なぜだ。そんなはずがない」。僕は当選=リスクオフで円高、としか考えていなかった。逆に動く理由が、その場では一つも思いつかなかったんです。だからまず、値動きのほうを疑いました。PCとスマホで何度も画面を見比べ、「自分の使っている証券会社だけ、スプレッドがおかしくなっているんじゃないか」とまで思った。もちろん、他社を確認しても値動きは同じ。おかしいのは相場じゃなくて、僕の思い込みのほうでした。
それでも、指はマウスの上で止まったままでした。
理屈では、切るべきだと薄々わかっていた。なのに押せない。頭の中で回り続けていたのは、さっきの理論そのものの声です。「いや、まだ戻る。ここで切って、また反対に動いたら、往復ビンタでバカを見るぞ」。切ってしまえば、損が“本物”になる。切った直後に戻ったときの後悔が怖い。だから、切らない理由のほうを必死に探していました。普段ならOCOがとっくに刈り取っていたはずの損失を、あの夜は、僕の指が抱きしめて離さなかったんです。
ようやく損切りボタンを押せた頃には、傷はもう浅手では済まない大きさになっていました。損切りが決定的に遅れたのは、腕が悪かったからでも、知識がなかったからでもありません。RRRもOCOも知っていた僕が、それでも自分の手では切れなかった。人間の標準装備が、いちばん外れてはいけない夜に、まんまと作動しただけでした。
攻略法は「強い意志」ではなく「引き金を外すこと」
この夜の失敗から、僕は一つの結論にたどり着きました。損切りできない人間を救うのは、根性でも反省でもない、ということです。
考えてみれば、普段の僕はちゃんと損を切れていました。理由は明快で、OCOに任せていたから。切るかどうかを僕が判断していなかったからです。つまり僕は、「機械が切る」と「自分が切る」を、同じ口座・同じ頭で実地に比べてしまったことになります。結果は、機械の圧勝でした。人間の側は、いちばん大事な夜に固まって動けなかった。
ここから学ぶべきは、「次はもっと強い意志を持とう」ではありません。損失回避も後悔回避も、意志で打ち消せる相手ではないからです。だったら、それらが“作動する場面そのもの”を、最初から作らなければいい。引き金を引くのが怖いなら、引き金に指をかける状況をなくしてしまえばいいんです。
今の僕がやっている全世界株式インデックスの積立は、まさにそれの究極形です。毎月決まった日に、決まった額が、自動で買い付けられる。そこには「売るか、持ち続けるか」という判断が、そもそも発生しません。判断がなければ、迷いも生まれない。迷いがなければ、あの夜の“往復ビンタが怖い”という後悔の罠も、発動しようがない。損切りに悩まなくて済む一番の方法は、そもそも損切りという判断が起きない仕組みに、自分を置いてしまうことでした。
FX時代のOCOは、「方向を間違えたとき」に僕を守ってくれる仕組みでした。でも、自分の読み自体が根本から間違っていたあの夜には、穴があった。インデックス積立は、その穴すら塞いでいます。方向を当てる必要がそもそもない。世界経済まるごとを、時間をかけて持ち続けるだけ。だから、当たった外れたで一喜一憂する場面が、最初から存在しないんです。
退屈に聞こえるかもしれません。実際、退屈です。でも僕は、あの夜にPCとスマホを握りしめて固まっていた自分を思い出すたび、この退屈さこそがご褒美なんだと思うようになりました。
あわせて読みたい
▶行動経済学シリーズ(全5回+2)
- そもそも僕が情報の偏りを痛感した原点:2016年・大統領選のFX失敗談
- 『行動経済学と投資』第0回:フィルターバブルとエコーチェンバー
- 『行動経済学と投資』第1回:プロスペクト理論と損失回避性向(本記事)
- 『行動経済学と投資』第2回:ダニング・クルーガー効果と認知バイアス
- 『行動経済学と投資』第3回:ハウスマネー効果とメンタルアカウンティング
- 『行動経済学と投資』第4回:サンクコスト効果とリベンジトレード
- 『行動経済学と投資』第5回:まとめと対策「意思のいらない仕組みづくり」
▶「引き金外し」としてのインデックス投資
- 判断ブロックで触れた「自動積立」の全体像 → インデックス投資まとめ
- 時間を味方につける仕組み → ドルコスト平均法と複利の力
▶一次情報にアクセスする第一歩としてのSBI経済圏
- SBI証券の評判解説編→SBI証券のメリット・デメリット・評判|7年使った兼業投資家の本音レビュー
- SBI証券口座開設編→【全画面解説】SBI証券の口座開設〜オルカン積立設定まで|初心者が最短で始める全手順
- SBI証券こどもNISA開設編→こどもNISAと親のNISAどっちが先?積立額別の戦略とSBI証券「ゼロカン」【2027年開始】
- Oliveクレカ戦略編→【実体験】Oliveゴールド×SBI証券クレカ積立の還元率|上乗せプランの本当の条件と2枚持ち戦略の見直し【2026年10月更新】
- Vポイント解説編→SBIのVポイントを「貯めて→投資に使う」出口編|貯めたポイント、そのままにしていませんか?
- ネット銀行戦略編→SBIハイブリッド預金 vs ハイパー預金|金利差より「目的別口座」で選ぶ僕が乗り換えない理由
- iDeCo銘柄戦略編→SBI証券iDeCoの商品、結局何を買う?|雪だるま1本で来た僕が新ラインナップで悩んでいること
- SBI証券出口戦略編→【新NISA対応】SBI証券の定期売却でFIRE取り崩しを自動化|3%ルールの設定方法
免責
この記事は、僕自身の経験と、行動経済学に関する一般的な知見をもとにした個人的な読み物です。特定の金融商品の売買や、投資手法を推奨するものではありません。投資に関する最終的な判断は、ご自身の責任と判断でお願いします。

コメント