
『2026年はここまで動く』とか、『この水準で買えばOK』と言っているわけではありません。『リスクオフ要因が起こった場合どれくらい変動するか』、『米ドルが買われているのか、日本円が売られているのか、その両方なのか』といった事を自分の頭で考えて整理して、今後のトレンドを予め想定して準備しておくための水準把握だと思ってください。「いつボラが高まるか」は分からないケド、「いつかボラが高まる」ことは確実です。
米ドル/円超長期チャート

TradingView(米ドル/円 6ヶ月足チャート)
| 1985.09 | プラザ合意前 | 1$=235円 |
|---|---|---|
| 2011.10 | 東日本大震災後 | 1$=75円 |
| 2020.03 | コロナショック後 | 1$=101円 |
ばけっと投資では、外国為替の水準確認は米ドル/円で確認していきます。世界の基軸通貨は米ドルであり、コア戦略を取っている全世界株式も、サテライト戦略の米国高配当株も米国債券ETFも、ビットコインも主に米ドル建て計算による影響が大きいからです。超長期チャートから確認できるように、外国為替は右肩上がりの指数とは異なります。
まず基準となるのが1985年9月のプラザ合意前の水準1米ドル235円です。変動相場制に移行後、このプラザ合意による主要国による協調介入によってドル安方向に是正されていきました。ドル円レートがいちばん円高に振れたのが2011年10月の東日本大震災後の1米ドル75.3円です。直近で大きく円高に振れていたのが2020年3月のコロナショック後の1米ドル101.18円です。このころまでは「リスクオフの円買い」と呼ばれていましたが、最近ではロシア-ウクライナ戦争や米中貿易対立、中東情勢の緊張が高まっても円安が止まりません。
為替を動かす要因として注目されているのが、①インフレ率に対して金利が低い状態が続き、円を持つこと自体が実質的な資産の目減りにつながりやすい点、②財政拡張や輸入に伴う強いドル買い需要で、これらが円安圧力を強める要因になっています。すでにキャピタルフライト的な見解も正当化されつつあり、外貨建て資産を保有する重要性が高まっているのは事実です。
米ドル/円長期チャート
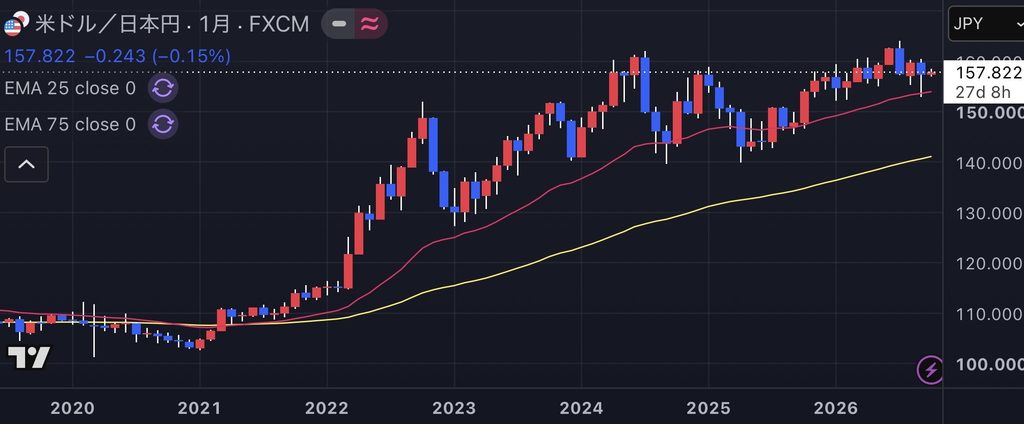
TradingView(米ドル/円 月足チャート)
| 2011.10 | 東日本大震災後 | 1$=75円 |
|---|---|---|
| 2020.03 | コロナショック後 | 1$=101円 |
9月のドル円は荒い値動きとなりました。月初は159円前後で推移していましたが、日銀の利上げ観測が高まると円買いが強まり、9月7日には一時154円台まで円高が進みました。しかし9月18日に日銀が政策金利を1.25%へ引き上げた後は、事前に積み上がっていた円買いポジションの巻き戻しから円売りが優勢となりました。FRBの利上げも重なり、一時159円台を試す水準まで戻しています。10月初め時点では157円台後半で推移しています。
日米がともに利上げに踏み切ったものの、政策金利差は約2.6%と依然として大きく、円安の根本要因である日米金利差は解消されていません。9月18日には日銀がレートチェックを実施したと伝えられており、160円に近づくほど為替介入への警戒感が強まる構図です。
月足チャートでは25EMA(ピンクの波線)が154円前後、75EMA(黄色の波線)が141円前後まで切り上がってきています。7月の協調介入や日銀の利上げを経ても、長期的な円安トレンドは崩れていないことが確認できます。
- 今後の為替は円安-円高どちらに振れていくのかは確定できないものと考えるようにする。
- 超長期チャートでは、現在の水準が過去の何年何月と同水準くらいなのかを確認する。
- 長期チャートでは、現在のトレンドが円高傾向なのか、円安傾向なのかを確認する。
- 日米とも利上げ局面に入ったが、金利差はなお約2.6%。為替介入(7月31日の日米協調介入を含む)は一時的な円高要因にとどまりやすく、大きな円安トレンドを変えるものではないと理解しておく。
▶【時短テクニカル分析】内回覧のご案内(①~⑥まで各5分で流し読みできます)
- 米国株分析(SP500)はコチラ→米国株の長期チャート分析|S&P500水準確認|時短テクニカル
- 日本株分析(日経平均)はコチラ→日本株の長期チャート分析|日経平均水準確認|時短テクニカル
- 為替分析(米ドル/円)はコチラ→本記事
- 金利分析(米10年債利回り)はコチラ→金利の長期チャート分析|米10年債・日本10年債利回り水準確認|時短テクニカル
- リスクオフ指標分析(VIX/GOLD/原油)はコチラ→リスクオフ指標の長期チャート分析|VIX・GOLD・原油水準確認|時短テクニカル
- リスクオン指標分析(BTC)はコチラ→ビットコイン長期チャート分析|BTC半減期スパン水準確認|時短テクニカル


コメント