10年前の11月、僕は大統領選の夜にマウスを机に叩きつけて割った。
あれから10年。また11月に選挙が来た。今年の11月3日はアメリカの中間選挙で、因縁のトランプ大統領の共和党が勝てるかどうかが注目されていた。10年前の僕なら、開票の速報に寝ずに張り付いて、チャートに手を出していたはずだ。
でも、今の僕は違う。結果が出る前から、僕がやることは「何もしない」ともう決まっていた。
この連載では、僕がFXで溶かした夜を4つのパートに分解し、行動経済学という道具で1つずつ解剖してきた。損切りできない夜。才能だと勘違いした夜。勝ち金で気が大きくなった夜。取り返そうとして暴走した夜。最終回の今日は、その4つを1本の線につなげて、「結局、何が僕を退場させたのか」と「なぜ退屈な積立が最強なのか」に答えを出す。
この記事でわかること
- 4回で見てきたバイアスが、実はぜんぶ「同じ正体」を持っていたこと
- 「気をつければいい」が、なぜいちばん危ない最後の罠なのか
- 行動経済学の本当の結論は「意志を鍛えろ」ではなく「意志のいらない仕組みを作れ」であること
- 僕のFX通算成績が“ほぼトントン”だったのに、それでも退場した理由
4つの失敗は、バラバラのミスじゃなかった
まず、これまでの4回を並べてみる。
第1回、損失を確定できずに損切りが遅れた(プロスペクト理論)。第2回、ビギナーズラックを才能と勘違いしてロットを上げた(自信過剰・コントロール幻想)。第3回、勝ち金がクッションに見えて、いつのまにか動かす金額だけが膨らんでいた(ハウスマネー効果・メンタルアカウンティング)。第4回、負けを取り返そうとして往復ビンタを食らい、マウスを割った(サンクコスト効果・リベンジトレード)。
僕は長いあいだ、これを「その時々の、たまたまのミス」だと思っていた。運が悪かった、あの日は調子が悪かった、と。心理的なダメージはとても大きく、立ち直って再始動するのにも時間がかかった。
でも行動経済学を勉強してわかったのは、逆だった。これらは偶然バラけたミスじゃない。誰がやっても同じ場面で同じように間違える可能性がある、決まった型を持ったエラーだったのだ。行動経済学者のダン・アリエリーは、これを「予測どおりに不合理(Predictably Irrational)」と呼んだ(アリエリー『予想どおりに不合理』2008)。人間は不合理だが、その不合理には規則性がある——だから予測できる、という話だ。
これは、僕にとって最初はショックで、そのあと救いになった。ショックだったのは「僕の負けは、僕の性格の弱さじゃなく、人類共通のバグだった」から。救いになったのは、同じ理由で、規則性があるなら先回りできるからだ。
「気をつければいい」——それが最後の罠
ここまで読んで、たぶん多くの人はこう思う。「なるほど、4つのバイアスがあるとわかった。じゃあ、気をつければいいんだな」と。
これが、この連載でいちばん伝えたい最後の罠だ。
僕らの頭には、速くて自動的な判断モード(システム1)と、ゆっくり考える意識的なモード(システム2)がある(カーネマン『ファスト&スロー』2011)。バイアスが牙を剥くのは、いつも相場が動いて頭に血が上った瞬間——つまりシステム1が運転席を奪った瞬間だ。そのとき「いや、これはサンクコストだ、落ち着け」と冷静なシステム2で毎回ブレーキを踏めるのだろうか?
無理だった。少なくとも僕は無理だった。この連載の4つの夜が、ある意味その動かぬ証拠だ。知識で武装した“つもり”でも、あの夜、僕の手は勝手に動いていた。意志で毎回勝とうとするのは、腹ペコの自分に「ケーキを見ても我慢しろ」と言い続けるようなもので、いつか必ず折れる。
だから行動経済学の結論は、「もっと強い意志を持て」ではない。自分は直らない、という前提から始める。不合理な自分を矯正しようとするのをやめて、不合理なままでも損をしない場所に、お金を先に置いておく。こういった発想の転換なんだと思う。
答えは「判断させない仕組み」に置いてあった
では、どうやって「不合理なままでも大丈夫」にするのか。行動経済学が用意している答えが、コミットメント装置(先に自分の手を縛っておく仕掛け)だ。
いちばん有名な実例が、セイラーとベナルチが設計した「Save More Tomorrow」という自動積立の仕組みだ(Thaler & Benartzi 2004)。給料が上がるたびに自動で積立額を増やす設定にしておくと、加入者の貯蓄率が劇的に上がった。ポイントは、参加者が毎月「頑張って貯めよう」と決意し直したわけじゃないこと。最初に一度だけ設定して、あとは何も判断しなかったから続いた。
しかもこの仕組みが賢いのは、僕らの弱点を逆手に取っているところだ。人間には「一度決めた状態から動きたくない」という強烈なクセがある。現状維持バイアス、あるいはデフォルト効果と呼ばれるものだ(Samuelson & Zeckhauser 1988)。普段このクセは、買値にしがみついて塩漬けを作る“敵”として働く——含み損の株を「戻ったら売る」と言い訳して、何年も抱え込むアレだ(これは僕自身は未経験だけど、世間でいちばん多い罠のひとつなので、ここで名前だけ挙げておく=アンカリング)。
ところが自動積立では、この同じクセが“味方”に反転する。一度「毎月一定額を買う」に設定してしまえば、今度はその設定から動きたくなくなる。放置がそのまま正解になる。『敵だったバイアスを、バイアスで殴り返す』——これこそが、退屈な積立が最強である理由の正体だ。
僕のFXは、実は「負けて」いなかった
ここで、たぶん意外に思われる事実を白状する。
僕のFXの通算成績は、ほぼトントン——むしろ、ほんの少しだけプラスだった。
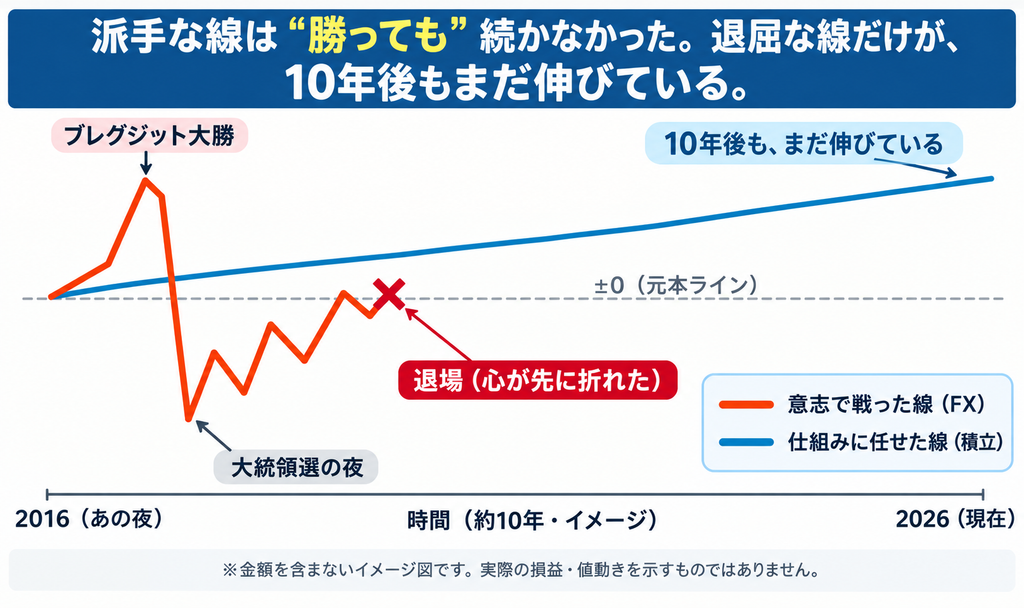
ブレグジットの一撃で勝ち、大統領選の夜の一撃で負け、平時は「1週間のトータルで負けてなければヨシ」でコツコツ回していた。数字の帳尻だけ見れば、僕は溶かしていない。生き延びていた。
じゃあ、なぜ僕は退場したのか。
平時に生き残れていたのは、相場が読めていたからじゃない。ルールを守れているあいだは、規律が感情の暴発を防いでくれていたからだ。逆に言えば、僕が大きく削られたのは、決まって「自分でルールを外した瞬間」だけだった。切れなかった夜、才能だと錯覚してロットを上げた夜、勝ち金でさらに膨らませた夜、取り返そうと暴走した夜。守れた時は生存、外した瞬間に流血。線はいつも同じ形をしていた。
そして最後の夜。ドテンの見切り発車で大きく負け、そこから何十回とトレードして負けを重ね、口座は20〜30万円まで減った。強制ロスカットされたわけでも、追加入金したわけでもない。それでも僕は、全ポジションを決済し、マウスを叩き割って、FXをやめた。
もう一度言う。数字はトントンだった。それでも僕は続けられなかった。
なぜか。損得の計算じゃなく、負けの痛みだけが焼きついていたからだ。第1回で書いたプロスペクト理論——人は同じ額でも、得の喜びより損の痛みを2倍以上重く感じる——が、連載の外側でもうひとつ仕事をしていた。ロットを上げていた分、勝ち負けの絶対額が数倍になり、負けの痛みだけが心に積み上がっていった。口座が空になる前に、僕の心が先に折れた。
これが4つの夜が証明したことだ。「意志で規律を守る」というモデルは、お金が尽きるより先に、心が折れて負ける。
あの夜から何をしたかは、原点記事に書いた。ここで言いたいのは一点だけ。僕は“強くなろう”としたんじゃない。
だから僕は、判断ごと手放した
10年かけてたどり着いた答えは、拍子抜けするほど地味だ。
「どうするか」を自分に決めさせるのをやめて、僕が何も決めなくても毎月積み上がる仕組みに、判断ごと明け渡した。
つまり、選挙の夜にPCモニターに張り付くのをやめて、誰が勝っても僕の手が動かない仕組みに乗り換えた。積立のポジションは、何ヶ月も前に設定した自動ルールが淡々と決めている。相場が誰の勝利で沸こうが荒れようが、僕がその夜にやることは、もう無い。
先日の米中間選挙(2026年11月3日)も、そうだ。今回は民主党が勝った。上下両院で多数派が入れ替わった。翌日の米国株は大きく上昇したが、その次の日にはAI関連株を中心に急落し、上昇分を1日で失った。同じ選挙結果でも、市場の“物語”は1日でひっくり返る。僕は今回も積立の設定を変えずに静観することにした。10年前の僕なら一喜一憂したその夜も、僕の今の長期投資戦略にとっては正直どうでもよかった。
10年前、僕は「選挙結果を当てられる」と思ってPCモニターの前に張り付いて、最終的にマウスを割った。10年後の結論は、その正反対だ。当てなくていい。当てる必要そのものが起きない場所に、お金を置いておけばいい。 ……と言いたいところだが、太字は決め台詞に1つだけと自分で決めたので、この一文はただの地の文にしておく。それくらい、もう力まなくていいということだ。
退屈でいい。むしろ、退屈だからいい。派手な線は、勝った年でさえ最後まで続かなかった。10年後もまだ伸びているのは、いちばん退屈な線のほうだった。
あわせて読みたい
▶行動経済学シリーズ(全5回+2)
- そもそも僕が情報の偏りを痛感した原点:2016年・大統領選のFX失敗談
- 『行動経済学と投資』第0回:フィルターバブルとエコーチェンバー
- 『行動経済学と投資』第1回:プロスペクト理論と損失回避性向
- 『行動経済学と投資』第2回:自信過剰・コントロール幻想
- 『行動経済学と投資』第3回:ハウスマネー効果とメンタルアカウンティング
- 『行動経済学と投資』第4回:サンクコスト効果とリベンジトレード
- 『行動経済学と投資』第5回:まとめと対策「意志のいらない仕組みづくり」(本記事)
▶「引き金外し」としてのインデックス投資
- 判断ブロックで触れた「自動積立」の全体像 → インデックス投資まとめ
- 時間を味方につける仕組み → ドルコスト平均法と複利の力
▶SBI経済圏解説シリーズ
- SBI証券の評判解説編→SBI証券のメリット・デメリット・評判|7年使った兼業投資家の本音レビュー
- SBI証券口座開設編→【全画面解説】SBI証券の口座開設〜オルカン積立設定まで|初心者が最短で始める全手順
- SBI証券こどもNISA開設編→こどもNISAと親のNISAどっちが先?積立額別の戦略とSBI証券「ゼロカン」【2027年開始】
- セキュリティ防御設定編→【2026年版】SBI証券Plusアプリの魅力と、セキュリティ対策まとめ
- Oliveクレカ戦略編→【実体験】Oliveゴールド×SBI証券クレカ積立の還元率|上乗せプランの本当の条件と2枚持ち戦略の見直し【2026年10月更新】
- Vポイント解説編→SBIのVポイントを「貯めて→投資に使う」出口編|貯めたポイント、そのままにしていませんか?
- ネット銀行戦略編→ハイブリッド預金とハイパー預金の違いは?金利差より「目的別口座」で選ぶ僕が乗り換えない理由
- iDeCo銘柄戦略編→SBI証券iDeCoの商品、結局何を買う?|雪だるま1本で来た僕が新ラインナップで悩んでいること
- SBI証券出口戦略編→【新NISA対応】SBI証券の定期売却でFIRE取り崩しを自動化|3%ルールの設定方法
免責
- 本記事は僕(ばけっと)個人の体験と学習にもとづく記録であり、特定の金融商品の売買や投資手法を推奨するものではありません。投資判断はご自身の責任でお願いします。
- 当時のFX口座はすでに残金を全額出金して解約済みで、取引記録を確認できません。金額・ロット・時間足などの細部は記憶にもとづく再現であり、実際の数値と差異がある可能性があります。
- 本文で触れた学術的な概念(プロスペクト理論、システム1/2、予測どおりに不合理、コミットメント装置、現状維持バイアス等)は、読みやすさを優先して通俗的にかみ砕いています。正確な定義は各原典をご参照ください。
コメント