2026年11月11日の朝、いつものようにAI秘書から届くマーケット報告を読んでいて、ある一行で手が止まりました。
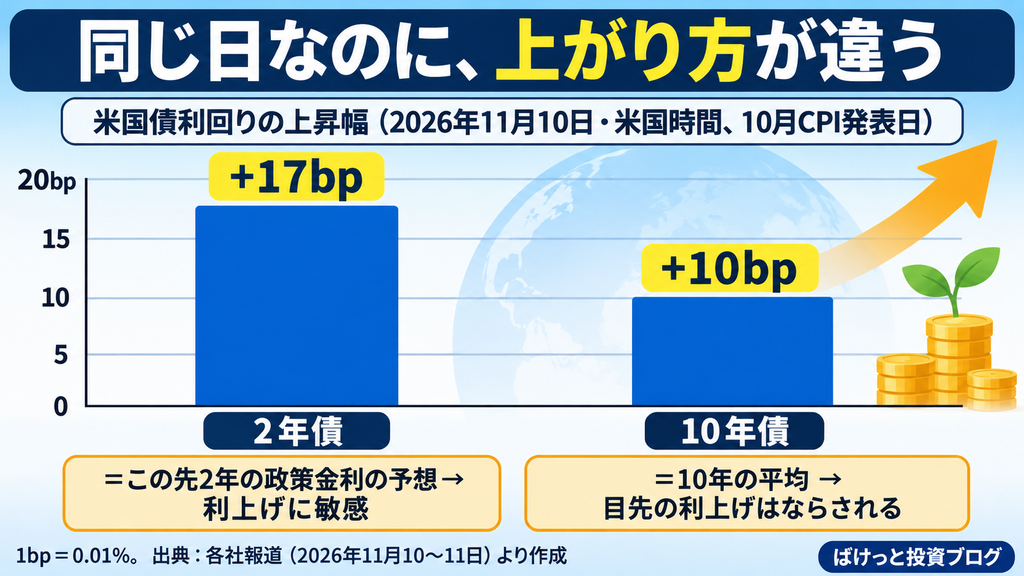
「米2年債利回りが+17bp、10年債が+10bp」
同じ日に、同じアメリカの国債なのに、上がり方がずいぶん違います。しかも2年債の上げ幅は、19カ月ぶりの大きさでした。
「金利が上がった」というニュースは、ここ1〜2年ですっかりおなじみになりました。でも、ひとくちに金利といっても、短い金利と長い金利では動き方が違います。その違いが分かると、ニュースの見え方がガラッと変わります。
この記事は、全3回の「金利のある世界の生存戦略」シリーズの第1回です。まずは、11月10日に起きたことを実例に、短期金利と長期金利の違いを、できるだけ専門用語を使わずに解説します。
※この記事は特定の金融商品の売買を勧めるものではありません。数値は記載時点のもので、今後変わる可能性があります。
この記事でわかること
- 11月10日に米国の金利で何が起きたのか
- 利上げのニュースで、短期金利から先に動く理由
- 金利とインフレ率の関係(「実質金利」の考え方)
- インフレ指標はいつ・どこで確認すればいいか
- 長期のインデックス投資家として、僕がこの日に何をしたか
11月10日、米国の金利で何が起きた?
きっかけは、米国の10月の消費者物価指数(CPI)です。
| 項目 | 内容 |
|---|---|
| 発表 | 2026年11月10日(米国時間) 10月分の米CPI |
| 結果 | 総合CPIは前月比+0.4%(予想+0.3%) コアCPIは前月比+0.3%(予想+0.2%) どちらも予想を上回った |
| 追い打ち | FRB(米国の中央銀行)の幹部から 利上げに前向きな発言 |
| 2年債利回り | +17bp (19カ月ぶりの大きな上昇) |
| 10年債利回り | +10bpの4.98% (取引中は一時5%を突破) |
| 市場の見方 | 12月に利上げされる確率は約9割 (CME FedWatch) |
※10月分のCPIは、2025年10月のデータが政府閉鎖の影響で作成されなかったため、前年比が公表されていません。今回は前月比で判断されています。
「bp(ベーシスポイント)」は金利の変化を表す単位で、1bp=0.01%です。つまり、2年債は0.17%、10年債は0.10%上がったということです。
物価が予想より上がった
↓
「FRBはもっと利上げするかもしれない」と市場が考えた
↓
金利が上がった。ただし、2年債のほうが大きく上がった
ここまでは、よくある流れです。では、なぜ2年債のほうが大きく動いたのでしょうか。
なぜ短期金利から先に動くのか
2年債は「この先2年の政策金利の予想」
国債の利回りは、ざっくり言うと「その期間に、平均でどのくらいの金利が続きそうか」という市場の予想で決まります。
- 2年債:この先2年間の政策金利の平均の予想
- 10年債:この先10年間の金利の平均の予想(+長くお金を貸すぶんの上乗せ)
FRBが決める政策金利は、年8回の会合で変わります。「12月にもう一度利上げしそう」というニュースは、この先2年の平均にはそのまま効きます。
社員食堂でたとえると
会社の社員食堂の定食が、来月から50円値上げされるとします。
- 来月の昼食代には、50円がそのまま効きます
- でも、この先10年間の昼食代の平均で考えると、来月の値上げ1回分の影響は薄まります。10年のあいだには、値下げもあれば、食堂がリニューアルすることもあるかもしれません
金利も同じです。「次の数回の会合で利上げがある」というニュースは、短い期間の金利にはダイレクトに効きます。一方、10年という長い期間の平均で見ると、その影響はならされます。だから利上げのニュースには、短い金利ほど敏感に反応するのです。
長期金利は「経済の体温計」
では、10年債は何で動くのでしょうか。長期金利には、目先の利上げだけでなく、次のようなものが混ざっています。
- 10年先までの成長やインフレの見通し
- 国の借金(国債の発行量)への不安
- 長くお金を貸すことへの上乗せ(タームプレミアム)
長期金利は、住宅ローンや企業の借入金利にも影響します。経済全体の「体温計」のような存在です。11月10日は、この10年債も一時5%を超えました。
金利とインフレ率の関係:「実質金利」で考える
金利のニュースを見るときに、セットで覚えておきたいのが「実質金利」です。
実質金利 = 名目の金利 − インフレ率
たとえば、預金の金利が年1%でも、物価が年2%上がっていれば、お金の「買う力」は実質的に1%ずつ減っていきます。数字の上では増えていても、買えるものは減っているわけです。
いま日本の物価はどうなっているかというと、2026年9月の全国CPIは、生鮮食品を除くコアが前年比+2.1%、生鮮食品とエネルギーを除くコアコアが+2.4%でした。
出典:総務省「消費者物価指数(全国・2026年9月分)」(2026年10月23日公表)
個人向け国債などの利回りを、インフレ率と突き合わせて「実質でプラスになっているか」を検証した記事は、個人向け国債はインフレに勝てるのか?実質利回りで検証にまとめています。
インフレ指標はいつ・どこで確認する?
「金利がなぜ動いたのか」を知るには、まず物価の指標を押さえるのが近道です。
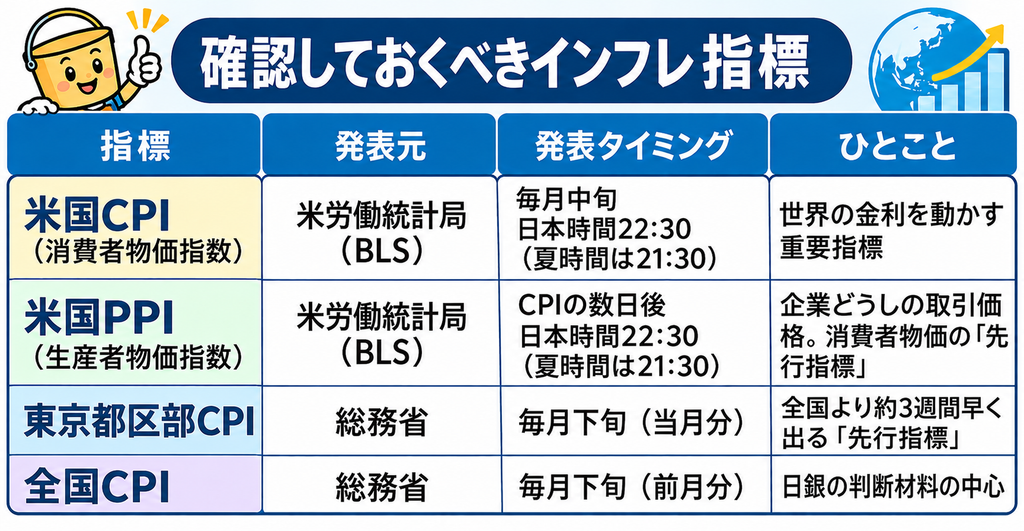
※発表タイミングは目安です。正確な日付は各発表元の公表予定をご確認ください。
実際、11月13日に出た10月のPPIは、前年比+6.5%と約4年ぶりの高い伸びでした。それでも前月比は+0.3%と予想(+0.4%)を下回ったため、市場では「利上げ観測が少し和らいだ」と受け止められました。ここでも、市場が見ているのは「予想とのズレ」です。
見るポイントは2つだけで十分です。
- 予想より上か下か:市場が動くのは「数字そのもの」より「予想とのズレ」です。11月10日は、予想をわずかに上回っただけで金利が大きく動きました
- 「コア」の数字:食品やエネルギーは値動きが大きいので、それを除いた「コア」で物価の基調を見ます
証券会社のアプリにある「経済指標カレンダー」を使えば、予想値と結果を一覧で確認できます。
体験:僕は11月10日に何をしたか
知ったのは、翌朝のAI秘書の報告
長期投資家に転身したあとの僕は、兼業投資家として米国の指標が出る夜中にチャートを見続けていることはありません。11月10日の金利急騰も、翌朝にAI秘書から届いたマーケット報告で知りました。
報告を読んで、まず思ったのは「これは記事のネタになる」でした。正直、慌てる気持ちはまったくありませんでした。
債券ETFを開いてみたら
この記事を書くにあたって、久しぶりに特定口座で持っている米国債券ETF(AGGとLQD)の損益を確認してみました。
結果は、どちらもギリギリのプラス圏でした(2026年11月14日現在)。金利が上がると債券の価格は下がるので、値上がり益はかなり削られています。
一方で、利回りは4%を超えるところまで上がっています。これは、金利が上がったことで、同じ債券ETFから受け取れる利息が増えている、ということです。
僕はAGGもLQDも今のところ売るつもりはないので、価格が下がっても、受け取るインカムを積み増していくだけです。
金利が上がるたびに「何を売るか」を考えるのではなく、「自分の資産のどこに金利が効くのか」を知っておくだけで、ニュースへの反応はぐっと静かになります。
預金の金利上昇は、正直あまり実感がない
SBIハイブリッド預金の金利も、たしかに上がってきました。ただ、僕の資産の中で現金の比率はそれほど高くないので、「金利がついてうれしい」という実感は正直それほどありません。
個人向け国債は、ポートフォリオの債券の比率が目標を割ってきたら、少しずつ買うつもりです。
判断:金利のニュースは「慌てる材料」ではなく「知る材料」
今回のような金利の急騰は、これからも何度も起きるはずです。僕の考えはシンプルです。
- 長期のインデックス投資はそのまま続ける(積立は止めない)
- 債券ETFは売らずに、上がった利回りを受け取り続ける
- ニュースを見たら「短い金利と長い金利、どちらが動いたか」を確認する
- 自分の資産のどこに金利が効くか(債券・リート・預金)を把握しておく
短期金利と長期金利の違いが分かると、「利上げの予想が変わった日」なのか「経済の見通しそのものが変わった日」なのかを見分けられるようになります。それだけで、ニュースに振り回されにくくなります。
まとめ
- 11月10日、米国の物価指標が予想を上回り、2年債は+17bp、10年債は+10bp上がった
- 2年債は「この先2年の政策金利の予想」なので、利上げのニュースに敏感に反応する
- 10年債は「10年間の平均」なので、目先の利上げの影響はならされる。ただし経済の見通しや財政への不安でも動く
- 金利を見るときは、インフレ率を引いた「実質金利」で考える
- インフレ指標は「予想とのズレ」と「コアの数字」の2つを見れば十分
次回(11/22公開予定)は、インフレに負けやすい資産と、金利上昇に強い・弱いセクターを取り上げていく予定です。
あわせて読みたい
※本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。記載の数値は2026年11月時点のもので、今後変わる可能性があります。投資は自己責任でお願いします。
コメント